
El capital riesgo en España cierra solo siete fondos con menos de 600 millones en el primer semestre
La dificultad para llevar a buen término las desinversiones reduce el flujo de dinero que llega a los nuevos vehículos. La incertidumbre geopolítica y el ‘shock’ energético apuntan a que se cerrará el segundo peor año en un lustro
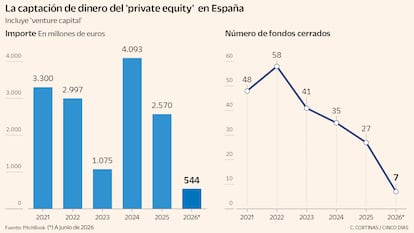

El private equity se enfrenta a un problema estructural de captación de dinero fresco. Los lanzamientos de vehículos que se venden a pequeños inversores se multiplican, tengan o no liquidez permanente, como ocurre con los denominados fondos siempre abiertos a suscripciones y reembolsos (evergreen), mientras la venta de activos se frena, debido a las discrepancias en el precio entre vendedores y compradores. En el primer semestre, solo se cerraron siete vehículos en España con un total de 544 millones de euros, según la consultora especializada en mercados privados PitchBook. Esta cifra apunta al segundo peor registro anual en un lustro, solo por encima de los 1.075 millones de 2023.
Es un secreto a voces que las desinversiones en el capital riesgo no se producen ni al ritmo ni a los precios deseados por las gestoras. Es un atasco que entorpece el retorno del dinero a los inversores, lo que provoca, a su vez, que estos carezcan de efectivo para inyectar en los nuevos fondos. Es decir, los problemas se retroalimentan. A partir de septiembre, se decidirá el futuro de varios procesos de venta de compañías españolas en manos del private equity, como Gallo (ProA), Evolutio (de Portobello, y que se lanzará previsiblemente en octubre) o Deoleo (Alchemy y CVC), después de que otras transacciones hayan sido paralizadas sine die ante la falta de compradores a los precios deseados. Son los casos de Empark, Cubico, Legálitas o Restaurant Brands Europe (RBE), dueño de Burger King en España.
Los grandes del sector confirman que existe un atasco. “La cartera de compañías en manos del private equity es realmente elevada. Las gestoras tendrán que empezar a ceder claramente en las valoraciones”, según reconoció Scott Kleinman, copresidente de Apollo Global Management, durante el mayor congreso de mercados privados del mundo, SuperReturn, celebrado el pasado junio en Berlín, en una entrevista concedida a Bloomberg.
Un directivo de una gestora de private equity española resume la complejidad de la situación: “Los problemas para cerrar los vehículos se han acelerado en los últimos meses, los compromisos de capital son mínimos y es comprensible, dados los problemas que algunos vehículos tienen para retornar el dinero a los inversores originales”, destaca. Fuentes del sector calculan que el cierre de los fondos se alarga de media hasta dos años. PitchBook revela en su informe a cierre del segundo trimestre sobre España que, entre los mayores cinco fondos abiertos en el país, uno se lanzó en 2023; ninguno de ellos ha alcanzado sus objetivos, que suman unos 2.600 millones de euros. La consultora, propiedad de Morningstar, desgrana el cierre de un total de siete fondos entre enero y junio, con dos destacados por tamaño: uno de Vecta (antigua Sherpa Capital), con 260 millones de euros; y otro de Columbus Venture Partners, con 220 millones. Entre ambos, explican el 88% de la captación en el semestre.
El dato de PitchBook, en todo caso, contrasta con el ofrecido por SpainCap, la asociación española de private equity, que cifra en unos 2.300 millones de euros la captación en el mismo periodo por parte de las gestoras españolas privadas y señaló que suponía el mejor dato semestral desde 2009. Las diferencias descansan en que la asociación computa el dinero comprometido, aunque el fondo continúe con sus labores de captación —PitchBook solo los computa cuando están cerrados—, y también suma el dinero de los fondos secundarios y de continuación. La asociación atribuye, de hecho, el récord a las rentabilidades positivas del sector, al apoyo de los programas de dinero público y a los fondos de continuación.
Los secundarios no compran las empresas a sus dueños, que es lo que hace el private equity clásico, sino que adquieren una posición financiera a otro inversor, ya sean las participaciones de otros inversores en un fondo o lotes de empresas en cartera. Los fondos de continuación son aquellos levantados por una gestora con el objetivo de comprar un activo de otro fondo de la misma firma y que llega al final de su vida. “Aunque supone la captación de dinero real, son válvulas para generar liquidez cuando la salida clásica de venta a un tercero está bloqueada”, sintetiza un directivo del sector, que apunta que el argumento que se emplea habitualmente para justificar estas operaciones, el de que son activos trofeo (trophy assets, en el argot) todavía con amplio recorrido, solo es razonable para un reducido número de empresas. La firma vende un activo y se lo compra a sí misma, fijando el precio con la ayuda de un valorador independiente. El conflicto de intereses es evidente.
Al mismo tiempo, la llegada de inversores hasta el momento apartados del sector se ha convertido en una tabla de salvación para captar capital. PitchBook solo contabiliza vehículos cerrados, de modo que el capital levantado por fondos evergreen queda fuera de sus cifras. En España, un creciente número de entidades ha comenzado a vender fondos semilíquidos (que permiten rescatar el dinero periódicamente) entre particulares. Bankinter, MyInvestor, Renta 4, GVC Gaesco o Bestinver los ofrecen. La normativa española permite invertir en mercados privados siempre que el minorista cuente con un patrimonio financiero de 100.000 euros para una inversión de 10.000 euros. La figura europea del ELTIF relanzada en 2024, sin embargo, no está constreñida por estos requisitos y permite el acceso de cualquier inversor a estos mercados.
La dificultad de realizar desinversiones se ha traducido en un mayor ritmo de distribuciones de dividendos a base de endeudar a las compañías en las que participan. El importe de préstamos sindicados solicitados con este objetivo alcanzó en julio unos 7.900 millones de euros, según PitchBook, lo que supone el mayor volumen desde septiembre del año pasado. En España, han realizado operaciones de este tipo Rhône, con la empresa de explosivos Maxam, y Blackstone, con la compañía de juego Cirsa. Es una fórmula creciente para devolver la liquidez a los inversores. Platinum, con Urbaser, se repartió unos 2.000 millones con este formato, antes de cerrar la venta de la compañía especializada en la gestión de residuos, cuyo traspaso a Blackstone y EQT se cerró el pasado febrero.
La caída en el ritmo de captación de dinero y el atasco en las desinversiones se producen en paralelo a los problemas geopolíticos. Según Bain & Company, se han producido tres sacudidas en el primer semestre. La guerra de Irán, que ha disparado el precio de la energía y la inflación, los reembolsos del crédito privado y la incertidumbre sobre el impacto de la inteligencia artificial (IA). Y a estos tres factores se añade la tendencia al alza en los tipos de interés, con serios problemas en la deuda soberana a largo plazo de (prácticamente) todos los países del planeta, con rendimientos en máximos desde hace décadas, y con movimientos de la Reserva Federal de Estados Unidos (Fed) y del Banco Central Europeo (BCE), que anticipan próximas alzas en el precio del dinero a corto plazo.
La llegada de dinero nuevo al private equity es muy dependiente de instituciones públicas, según PitchBook. Entre los diez primeros suministradores de dinero al capital riesgo español, aparecen numerosos organismos públicos, como el Fondo Europeo de Inversiones (FEI), el Instituto de Crédito Oficial (ICO), el Centro para el Desarrollo Tecnológico y la Innovación (CDTI), la Compañía Española de Financiación del Desarrollo (Cofides) o las agencias autonómicas catalana, valenciana y navarra. El dinero privado institucional español es reducido y en la lista de la consultora solo aparecen dos bancos: el Santander y el Sabadell. Junto a ellos, la aseguradora Mapfre y el plan de pensiones de Telefónica.