
Las inmobiliarias, atrapadas entre la regulación y los tipos de interés
El sector acusa la subida del precio del dinero y los cambios normativos. La caída acumulada desde la guerra de Irán se acerca al 20%
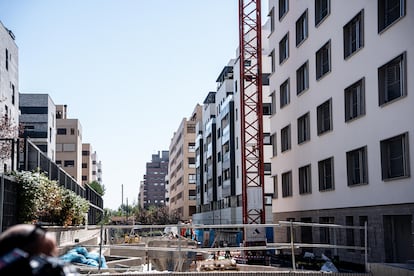
Aquella tarde, los negocios marchaban bien para Colonial SFL. El gigante inmobiliario anunciaba un proyecto para desembarcar en el explosivo mercado de las residencias estudiantiles, con tres complejos en Madrid valorados en su conjunto en 1.000 millones de euros. Entre ellos, una antigua sede de IBM de casi 47.000 metros cuadrados, equivalente a un Bernabéu y medio. Un día redondo. Pero, a apenas cinco kilómetros de aquel mastodonte, el mismo mercado que abría negocios como ese había dejado un par de horas antes a Maricarmen Abascal sin el piso de 90 metros cuadrados donde había vivido casi toda su vida. El episodio que aquella tarde parecía menor para las inmobiliarias luego ha cambiado de signo y catapultado a España a una de sus mayores convulsiones sociales desde el 15-M y a elecciones anticipadas el próximo 29 de noviembre. Y, al contrario de las leyes de la física, los terremotos políticos paralizan al ladrillo en Bolsa.
Las cotizaciones de las grandes inmobiliarias españolas empezaron con subidas esta semana de convocatoria electoral, en un aparente optimismo con la posibilidad de un cambio en la Moncloa. El alza de Colonial SFL llegó a rozar el 2% y la de su rival Merlin Properties, un 4% —alentada en su caso por la expectativa de una regulación más flexible para los centros de datos, su gran apuesta estratégica—, pero las dos ya habían perdido al cierre del miércoles ese avance y han cerrado la semana prácticamente planas. Para Antonio de la Fuente, responsable de finanzas corporativas de la consultora Colliers, el desinfle coincide con la nueva aprobación de los decretos Maricarmen por el Consejo de Ministros el martes pasado, con sus topes de alquiler en viviendas y moratorias contra desahucios. Colonial SFL y Merlin Properties apenas suman una decena de edificios residenciales mientras concentran su negocio en oficinas. Aun así, ambas son sensibles a cualquier cambio en las reglas del juego.
“Algunas de las grandes cotizadas se han visto especialmente afectadas en el precio y en su evolución desde la aprobación del Real Decreto, ante la posibilidad de que se añadan nuevos reales decretos a algunas de las actividades que operan”, advierte De la Fuente. José Francisco Ibañez, estratega de renta variable de la banca privada Tressis, va en la misma línea: “La convocatoria de elecciones anticipadas probablemente mantendrá la vivienda en el centro del debate político y puede añadir cierta volatilidad regulatoria al sector”, estima.
Al mercado le preocupa especialmente una medida prevista para aprobarse en las próximas semanas, un decreto que restringirá la construcción de centros de datos, la gran apuesta del sector inmobiliario para aprovechar el auge de la IA. Merlin Properties, que cuenta con tres centros de datos operativos y otros 14 en desarrollo, se desplomó en Bolsa un 10% en septiembre tan solo con la noticia de la elaboración de la medida, que busca asegurar que el abastecimiento energético de estas instalaciones se base en la energía renovable y evitar que el aumento del consumo eléctrico acabe cargando la factura de los hogares y la industria. Las dudas sobre esta regulación de los centros de datos, además, han llevado a Ignis, una energética especializada en suministrar energía a estos edificios, a aplazar su salida a Bolsa en España, según informó este diario la semana pasada.
“Una mayor incertidumbre puede llevar a aplazar proyectos”, advertía ya Manuel Pinto, analista del bróker XTB, en un informe publicado el viernes pasado sobre el entonces hipotético adelanto electoral. Fuera de España, Berlín ofrece ya una muestra extrema de hasta dónde los vaivenes legislativos pueden impactar al ladrillo. Desde que el partido de izquierdas Die Linke ganó el pasado 20 de septiembre los comicios regionales con la promesa de expropiar unas 220.000 viviendas a grandes propietarios, las acciones de la mayor inmobiliaria residencial de Alemania, Vonovia, han acelerado su caída y acumulan un derrumbe de más del 30% en el año. Sin ninguna vía legal clara para la confiscación de por medio, bastó el miedo.
El terremoto político en España es solo un golpe más para el ladrillo local, en un año ya marcado por las pérdidas en Bolsa de las inmobiliarias en toda Europa. El alza de tipos de interés es el gran detonante para esa caída y, pese a la fuerte subida de los alquileres y de los precios de la vivienda en las grandes ciudades españolas y en gran parte de las capitales europeas, las inmobiliarias del continente caen casi un 10% en el año, según el Stoxx Europe 600 Real Estate. Es uno de los sectores con peor evolución en los mercados europeos, detrás tan solo del lujo y del automóvil, dos industrias en plena crisis existencial.

El flanco débil del ladrillo está lejos de los cientos de inquilinos acampados en la madrileña Puerta del Sol. De hecho, se tambalea por una docena de buques iraníes que mantienen en vilo el mercado petrolero desde marzo. La crisis ha disparado la inflación —que en la eurozona encadena ya seis meses por encima del objetivo del 2% del Banco Central Europeo— y ha obligado a la entidad monetaria a subir los tipos de interés, algo no visto desde 2023. El efecto en cascada ha encarecido las hipotecas, con el euríbor a 12 meses ya por encima del 3,2%, su nivel más alto desde 2024.
“El principal factor que sigue determinando el comportamiento en Bolsa de las inmobiliarias es el coste del capital”, señala Ibañez. El analista de renta variable de Tressis añade: “Son compañías generalmente intensivas en capital y con niveles importantes de deuda, luego el coste de financiación tiene un impacto muy directo sobre sus valoraciones”. La subida de tipos golpea al sector por dos vías: encarece los préstamos usados por las empresas que financian la compra de inmuebles y la construcción de vivienda, y enfría la demanda al elevar el coste de las hipotecas para los compradores. Así, desde el inicio de la guerra, el ladrillo europeo se desploma en Bolsa un 20%.
El bloqueo en el golfo Pérsico persiste para disgusto del sector en el frente internacional y, aun cuando se reabra esta lengua de agua, los tipos tardarán en reaccionar. Los servicios de estudios de Bankinter y de CaixaBank Research apenas prevén ligeras caídas en el euríbor hasta finales de 2027. Desde DWS, la gestora independiente del grupo Deutsche Bank, el estratega inmobiliario Carsten Lieser pinta en un informe de septiembre un escenario aún más sobrio: “Las curvas de tipos a futuro apuntan a que los costes de financiación a largo plazo podrían mantenerse elevados durante un periodo prolongado”. En el escenario más adverso que hoy descuenta el mercado, añade Lieser, la financiación a largo plazo podría seguir cara durante los próximos cinco años. Así, a las alzas de tipos del BCE motivadas por la energía se suma un elemento más estructural que está impulsando las rentabilidades de los bonos y el encarecimiento de la financiación: la inquietud por los elevados niveles de déficit y deuda de las economías, en especial la de EE UU y Francia.
Como la niebla regulatoria, las dudas sobre los tipos paralizan el mercado. Las numerosas incertidumbres financieras y geopolíticas del momento han aplazado la decisión del fondo de capital riesgo Blackstone de sacar a Bolsa su hotelera HIP, prevista inicialmente para octubre, hasta el próximo año. La firma controla 61 hoteles y 20.000 habitaciones por toda la costa del Mediterráneo, entre España, Portugal, Italia y Grecia.

En plena travesía bajista del sector inmobiliario en Bolsa, algunos analistas empiezan a detectar, pese a todo, una ventana para el rebote, como apuntan desde la gestora noruega Skagen: “Pese a las tensiones geopolíticas, se espera que la inflación disminuya y los precios de los activos ya incorporan las expectativas de unos tipos de interés más elevados”. Añaden: “El inmobiliario cotizado parece encontrarse en la fase de crecimiento de su ciclo actual. Los beneficios y el flujo de caja están aumentando, la relación entre oferta y demanda es favorable y los balances parecen saneados, factores positivos que las valoraciones actuales no parecen estar reflejando”.
El ladrillo español está entre las apuestas de los estrategas para 2027, ya con la vista puesta en un futuro posterior a la turbulencia electoral. Casi la mitad de los analistas recopilados por Bloomberg recomiendan comprar acciones de Colonial SFL y otro 25%, mantenerlas. Merlin Properties cuenta, por su parte, con un 80% de consejos de compra. Las acciones de las dos empresas pueden llegar a revalorizarse en los próximos 12 meses un 30% y un 35%, respectivamente, según estima el consenso de estos estrategas. Desde Tressis, Ibañez afirma: “Merlin destaca claramente por encima de la media del sector gracias a la calidad de sus activos, un nivel de apalancamiento contenido para el sector y una exposición creciente a centros de datos”. A su vez, Colonial además de no estar expuesta a los centros de datos, tiene un problema adicional: con el mercado de oficinas de París convertido en una parte clave de su negocio, le pesa la inquietud por la crisis política de Francia, tomada por protestas de estudiantes y productores en las últimas semanas, y el fuerte ascenso de la prima de riesgo de la deuda soberana gala.
Entre las promotoras, Neinor Homes cuenta con la unanimidad de las recomendaciones de compra entre los analistas recopilados por Bloomberg, que le atribuyen un potencial de retorno del 20% a 12 meses. La compañía ha revisado esta semana al alza sus previsiones para los próximos años y ha anunciado más de 200 millones de euros en dividendos hasta 2028, noticias que el mercado ha recibido con entusiasmo. La acción ha subido más del 3% en la semana, prácticamente ajena por ahora a la incertidumbre política en torno a la Moncloa.
“La elevada visibilidad del plan de negocio hasta 2028, con una cartera de preventas récord acaba reduciendo el riesgo de ejecución en un entorno de mayores costes y tipos de interés”, afirma Javier Díaz, analista de renta variable de Renta4, en su nota sobre la revisión de previsiones de Neinor. La empresa cuenta con más de 2.000 millones de euros en preventas, y más del 70% de las entregas previstas para 2028 ya están en obra. “Respecto a la amenaza del incremento de costes de construcción derivado del conflicto en Oriente Próximo, los materiales de construcción necesarios para las entregas 2026 ya estaban recepcionados, mientras que los correspondientes a las entregas 2027 ya se encontraban contratados, limitando así potenciales impactos a corto plazo”, añade. Si construir más es fundamental para solucionar la crisis de la vivienda, el ladrillo tiene ahora la oportunidad de hacer su parte.