
Juan Delgado-Moreira (Hamilton Lane): “SpaceX es una historia de éxito del capital riesgo”
El directivo de la firma ve en la ola de salidas a Bolsa ligadas a la inteligencia artificial un impulso para reactivar la captación de fondos en los mercados de ‘private equity’
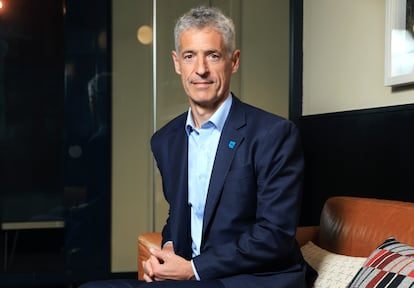
La acción de SpaceX convulsiona en su primer mes en Bolsa y, tras revalorizarse un 20%, ya ha perdido todas esas ganancias. Mientras la tensión domina los parqués, los inversores de capital riesgo que financiaron durante décadas la compañía de Elon Musk disfrutan de haber rentabilizado el mayor debut bursátil jamás visto, con una recaudación de unos 75.000 millones de euros. “SpaceX es la historia de éxito del capital riesgo”, afirma Juan Delgado-Moreira, co consejero delegado de la firma de capital privado Hamilton Lane, con 142.000 millones de dólares (124.000 millones de euros) en activos bajo gestión. En entrevista con CincoDías en Madrid, Delgado-Moreira ve en la ola de salidas a Bolsa de empresas ligadas a la IA, con Anthropic y OpenAI en el punto de mira, un impulso para reactivar la captación de fondos en los mercados privados, que se desploman un 30% desde 2023.
Pregunta. Con la renta variable en máximos y con pocos indicios de ralentizar su escalada, ¿cómo puede competir el capital riesgo con la atención de los inversores?
Respuesta. La verdad es que todas las grandes compañías que han salido a Bolsa recientemente, como SpaceX, provienen del private equity. Así, el inversor se está dando cuenta de que los mercados privados son muy amplios y diversos, y de que hay áreas que en este momento están ofreciendo rentabilidades fantásticas.
P. ¿Cuáles?
R. La tecnología y las infraestructuras han ofrecido rentabilidades muy atractivas, impulsadas por la fuerte demanda asociada a la construcción de centros de datos. También muestra un buen comportamiento el crédito privado. En periodos largos, de más de diez años, los mercados privados tienen que ofrecer entre 1,5 y dos puntos porcentuales de rentabilidad por encima de los mercados cotizados. Ha sido el diferencial que han generado históricamente y que se espera que continúen ofreciendo. Vuelvo a insistir en que SpaceX es una historia de éxito de los mercados privados, porque no salió de la nada para alcanzar una capitalización de dos billones, sino que creció gracias a la financiación privada.
P. ¿Cómo están posicionados en tecnológicas?
R. Invertimos en capital riesgo tecnológico casi el 20% de todos nuestros activos bajo gestión, a través de fondos, mercados secundarios e inversiones directas.
P. ¿Y en esta ola de salidas a Bolsa de la IA?
R. Estamos participando en las grandes salidas, pero no lo son todo. Para ponerlo en contexto, el capital privado emplea la Bolsa solo en el 20% de las ocasiones para obtener liquidez, mientras que las operaciones de fusión y adquisición siguen siendo la vía predominante. Además, estas adquisiciones están al alza como se nota entre las empresas proveedoras de componentes eléctricos, uno de los grandes beneficiarios de la expansión de los centros de datos.
P. Cada vez hay más productos financieros que logran exposición a las tecnológicas antes de su salida a Bolsa. ¿Cómo ven esta nueva competencia?
R. No tienen el tamaño suficiente para competir con nosotros. Son un participante enfocado en el inversor minorista, así que manejan volúmenes muy inferiores a los nuestros. La gran mayoría del capital invertido en tecnológicas procede de gestores profesionales como nosotros, incluidos los grandes fondos de inversión del mundo, como fondos de pensiones y fondos soberanos.
P. ¿No les preocupa tampoco que las correcciones en Bolsa de las tecnológicas repercutan en la inversión privada?
R. Las cotizadas tecnológicas, como las siete magníficas, se encuentran en niveles de valoración muy saludables, según muchas métricas. Por tanto, pueden sufrir correcciones de tres, cuatro o cinco puntos porcentuales sin que eso tenga un impacto directo en nuestras vidas. Además, la concentración de valor en los mercados privados es mucho menor que en la Bolsa y, por tanto, su volatilidad también ha sido históricamente inferior.
P. El capital privado tampoco atraviesa un buen momento, con una captación de fondos un 30% inferior a los máximos de 2023. ¿El sector ha tocado fondo o la caída continuará en 2026?
R. Hay que tener en cuenta que venimos de algunos de los mejores años de la historia del sector. De hecho, si se mantiene el ritmo actual, 2026 así como 2025 se situarán entre los cinco mayores ejercicios de captación de la historia. Creo que este año irá mejor que el anterior y será impulsado por la IA, los centros de datos y la transformación energética.
P. Las condiciones ya no son tan favorables como durante la pandemia, con los tipos al 0%.
R. Este periodo fue una anomalía, así como había sido con los tipos bajísimos en los años 2010. Por tanto, estamos más cerca de una normalización que de unos años malos. Luego volveremos a ver crecimiento.
P. ¿No les preocupan las expectativas de alzas de tipos en EE UU y en Europa?
R. Los tipos de interés son cíclicos y, en este momento, el coste de la deuda se encuentra muy cerca de su media histórica desde los años noventa, cuando los tipos llegaron a los 5,5% y, aún así, el capital privado captaba fondos y generaba rentabilidad. Es decir, la evolución del sector no está tan relacionada con el coste del capital como con el momento del ciclo económico. Hoy, lo más prometedor para los mercados de capitales es que no hay una crisis global y existe un alto nivel de inversión en IA y transformación energética.
P. ¿Cómo ven el capital privado en Europa?
R. Europa es un mercado muy próspero. Aún habría que desarrollar un mercado común de capitales, pero existe una gran oportunidad. El continente ofrece mejores puntos de entrada y valoraciones más bajas que EE UU. Además, cuenta con muy buenas compañías, así como con grandes exportadores que se han beneficiado del desarrollo de las cadenas de suministro vinculadas a la energía. A ello se suman los nuevos sectores de defensa y de las tecnológicas, en los que Europa todavía está infrarrepresentada. Por eso somos inversores muy activos en la región, con algo entre el 20% y el 30% de nuestra cartera global en Europa, frente a un 50% o un 60% en EE UU y el resto en Asia.
P. ¿Y en España?
R. España es un mercado relativamente pequeño, pero importante en Europa. Tenemos inversiones de todo tipo, desde la compraventa de participaciones hasta la adquisición de empresas y la inversión en crecimiento. Ahora mismo estamos participando en una operación de salida a Bolsa. Con respecto a sectores, hemos invertido en telecomunicaciones, gestión de residuos e infraestructuras. Los únicos sectores en los que hemos tenido una menor exposición, pese a su importancia para la economía, han sido el turismo, la hostelería y el sector inmobiliario, que en sí no son tan centrales en el mercado privado.
P. Tienen un fondo acogido al régimen de los fondos europeos de inversión a largo plazo (ELTIF), una iniciativa de la UE para facilitar el acceso de los particulares al capital privado. ¿Ha impulsado la inversión o todo sigue igual?
R. Si no fuera un producto atractivo para invertir, no lo ofreceríamos. Nuestro fondo tiene una alta rentabilidad y confiamos en que seguirá creciendo. El desarrollo de estos mecanismos, y de muchos otros que vendrán, es plenamente coherente con la ampliación del acceso al capital privado para inversores particulares y ahorradores. Personalmente, y sin referirme a ninguna regulación en concreto, estamos a favor de facilitar al inversor particular el acceso al capital privado. Si una persona puede invertir en una acción o en un derivado, ¿por qué no va a invertir en una cartera de capital privado?