
Thibault Malin (BNP Paribas AM): “Podría ser necesaria al menos una subida de tipos en la zona euro”
El gestor espera que, si el conflicto se prolonga, la inflación en la región alcance el 3% en el segundo trimestre. Apuesta por reforzar la inversión en plazos muy cortos como refugio en un entorno de elevada volatilidad
Los mercados caminan en equilibrio sobre una cuerda floja. Cada nuevo cruce de declaraciones entre Washington y Teherán es seguido con atención milimétrica por unos inversores que, por ahora, han logrado esquivar el peor de los escenarios: una escalada abierta del conflicto. Pero la calma es frágil y la sensación de provisionalidad sigue muy presente. Con los precios energéticos marcando el rumbo de las Bolsas y de la renta fija, invertir se ha convertido en un ejercicio cada vez más complejo, en el que preservar el capital pesa más que asumir riesgos.
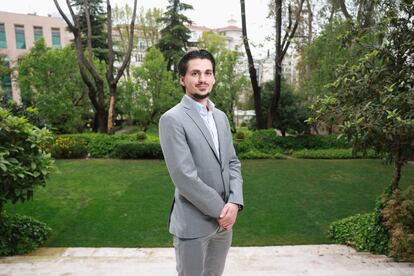
En este entorno incierto, Thibault Malin (Brétigny‑Sur‑Orge, Francia, 1991), director adjunto de mercados monetarios de BNP Paribas Asset Management, identifica en los fondos monetarios una de las pocas islas de estabilidad. La gestora, que administra 179.600 millones de euros en estos productos, constata que, pese a la volatilidad, los inversores no han protagonizado una huida masiva hacia activos refugio como la vivida en 2020 con el estallido de la pandemia. Malin invita a mantener la cabeza fría y sostiene que reforzar la apuesta por la deuda a corto plazo es, hoy por hoy, la estrategia más eficaz para blindarse frente a la inflación y unas subidas de tipos que amenazan con prolongarse.
Pregunta. ¿Cuánto dinero ha ido a parar a los mercados monetarios desde el inicio de la guerra en Oriente Próximo?
Respuesta. Pese a los efectos estacionales —marzo suele concentrar reembolsos por cierre de trimestre—, en las tres primeras semanas del mes la industria de fondos monetarios registró entradas de entre 10.000 y 15.000 millones de euros. Es una cifra relevante, aunque muy lejos de la huida masiva hacia activos refugio que se vivió durante la pandemia. En el caso de BNP Paribas Asset Management, las entradas rondaron los 5.000 millones de euros. En un periodo como este, los perfiles más conservadores siguen ganando peso.
P. ¿Es un movimiento excepcional o ya se había visto antes?
R. Niveles como estos han sido bastante habituales desde el fin de los tipos cero. Desde finales de 2022 se han consolidado como una opción habitual tanto para inversores particulares como institucionales. Y en contextos de mercados tensionados, como el visto en las últimas semanas, la prudencia tiende a imponerse.
P. El repunte de los precios energéticos ha reavivado los temores inflacionistas. ¿Qué inflación prevé para este año en Estados Unidos y en la zona euro?
R. En estos momentos no estamos plenamente convencidos de que las expectativas de los bancos centrales acaben convergiendo con las del mercado, lo que dificulta estimar con precisión el nivel final de inflación. Aun así, respecto al escenario previo a la guerra, creemos razonable un aumento de entre medio punto y un punto porcentual en Estados Unidos, en función de la duración del conflicto.
En cualquier caso, el actual contexto está generando más inflación tanto en EE UU como en la eurozona. En esta última, esperamos que la inflación general aumente hasta alrededor del 3% interanual en el segundo trimestre de 2026 y se mantenga cerca de ese nivel hasta final de año. No obstante, el riesgo de un traslado rápido a la inflación subyacente es limitado, y prevemos que esta se sitúe en torno al 2,2% durante el resto de 2026, salvo un deterioro significativo de la situación en Oriente Próximo.
P. Por lo que veo, comparte la opinión de que este año no habrá rebajas de las tasas.
R. En la eurozona, no esperamos en absoluto recortes de tipos; de hecho, ni siquiera antes de la guerra los esperábamos. Sí creemos, en cambio, que podría ser necesaria al menos una subida, aunque todo dependerá de la magnitud y duración del conflicto. No prevemos que se produzca a finales de abril, pero una escalada podría hacerla necesaria a partir de junio de este año, con un tipo terminal que podría alcanzar el 3% si el conflicto se prolonga. En cuanto a Estados Unidos, no esperamos recortes de tipos en 2026 mientras el contexto geopolítico obligue a mantener unos tipos de interés elevados durante más tiempo.
P. Aparte de la guerra, ¿cuáles son los principales riesgos para la economía y los mercados?
R. Más allá del conflicto bélico, uno de los principales riesgos es una inflación elevada y persistente que termine perjudicando el crecimiento económico en todas las regiones. En la eurozona, este riesgo se ve agravado por la fuerte fragmentación del crecimiento entre países, ya que una política monetaria común puede afectar de forma desigual y dañar especialmente a algunas economías si los tipos se mantienen altos durante demasiado tiempo.
Aunque el BCE persigue una inflación del 2% a medio plazo y puede tolerar ciertos desvíos, Christine Lagarde ha subrayado que el crecimiento será una prioridad. La clave estará en evaluar el impacto de eventuales subidas de tipos sobre el PIB en un contexto de elevada tensión geopolítica y debilitamiento del comercio global. En este sentido, el principal riesgo actual no es solo la inflación, sino su efecto sobre el crecimiento económico.
P. Los inversores han vendido bonos y acciones con rapidez. Con mercados tan volátiles y dominados por titulares, ¿qué recomienda al inversor?
R. En un entorno como el actual, la recomendación es actuar con cautela, una actitud que muchos inversores han venido adoptando en los últimos años debido a la elevada volatilidad provocada por las tensiones geopolíticas. Además, las decisiones de los bancos centrales están cada vez más interconectadas, lo que añade incertidumbre.
En este contexto, los fondos monetarios resultan adecuados para perfiles conservadores porque permiten diversificar y, sobre todo, mantener acceso diario al dinero, con un nivel de riesgo muy reducido.
P. Ante la caída de activos tradicionalmente considerados refugio, como el oro, y la reciente debilidad del dólar, ¿siguen existiendo activos refugio?
R. Sí. A nuestro juicio, la deuda pública de Estados Unidos y de Alemania sigue cumpliendo ese papel. No estamos en un episodio claro de huida hacia la calidad, porque muchos inversores ya partían de niveles muy altos de liquidez. Aun así, estamos viendo un mayor interés por fondos monetarios menos concentrados en distintos sectores y, en particular, en el sector financiero. Algunos inversores, con mucha exposición previa a bancos y productos financieros, nos piden soluciones que inviertan exclusivamente en deuda soberana o cuasi soberana. Por eso en BNP Paribas AM hemos lanzado recientemente un producto que invierte únicamente en deuda relacionada con gobiernos: organismos internacionales, agencias públicas y letras del Tesoro de países como Francia, Italia, España o Alemania.
P. ¿Cómo están posicionando las carteras en este entorno actual de alta volatilidad?
R. Con un enfoque claramente conservador. Mantenemos inversiones a plazos muy cortos, una estrategia que aplicamos desde hace años para preservar el capital. En un contexto de curva de tipos invertida, como el vivido en los años de fuertes subidas de tipos, o de elevada volatilidad, como el actual, invertir en plazos más largos implicaría una destrucción de valor y sería incoherente con la naturaleza de los fondos monetarios. Este enfoque también nos protege frente a posibles errores en la previsión de los tipos de interés y ante nuevas presiones inflacionistas ligadas al encarecimiento de la energía.
P. El mercado ha celebrado el alto el fuego, pero persiste la incertidumbre. ¿Sigue habiendo margen para obtener rentabilidad en 2026?
R. En renta fija, el mensaje es claramente constructivo. Los bonos, especialmente a corto plazo, se benefician de unos tipos de interés elevados. Aunque las subidas de tipos pueden provocar ajustes temporales en el precio de los bonos ya emitidos, cada nueva inversión se realiza a rentabilidades más elevadas, lo que va mejorando de forma gradual el rendimiento de la cartera. Este efecto es especialmente claro en los fondos monetarios, donde los vencimientos cortos permiten que los cambios en los tipos se reflejen casi de inmediato, facilitando la obtención de rentabilidades positivas con baja volatilidad.