
La ilusión contable de cancelar la deuda pública
El único camino sostenible para reducir el endeudamiento es la competitividad, el crecimiento y la disciplina en el gasto
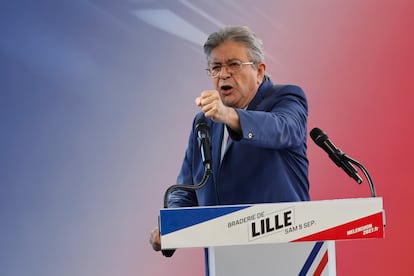
Pocas ocurrencias económicas resultan tan seductoras a primera vista como la propuesta que Jean-Luc Mélenchon lanzó hace unos días al centro del debate político francés. En esta propuesta, el candidato a la presidencia francesa proponía que el Banco Central Europeo condonara la deuda pública francesa que aparece en el balance del Banco de Francia, unos 600.000 millones de euros. El objetivo final sería abrir margen fiscal sin necesidad de recurrir a la financiación externa. El planteamiento parece impecable sobre el papel, dado que el Estado es el propietario único del banco central, por lo que esa deuda representa dinero que se debe a sí mismo. Borrarla equivaldría a un simple apunte contable.
Pero ya sabemos de sobra que los atajos de este tipo, en economía, esconden algo que una primera lectura no muestra. Conviene empezar reconociendo lo que el argumento tiene de cierto, ya que desecharlo con un mero “es una locura” impide entender por qué resulta peligroso para cualquier país que se plantee algo similar en el futuro. Luego vamos con lo sustancial.
En términos estrictamente aritméticos, la identidad se sostiene. Cuando el Eurosistema compró esos títulos durante los programas de expansión cuantitativa, financió la adquisición creando reservas bancarias, dinero que quedó en su pasivo. El activo y el pasivo se crearon a la vez, de modo que cancelar un bono hoy no genera nueva liquidez. Al existir esa liquidez, el balance quedaría descompensado con dicha cancelación, con una pérdida neta de capitalización del banco. Sin embargo, una institución que emite su propia moneda no quiebra como una empresa mercantil por operar con fondos propios negativos. En este punto los defensores de la medida no incurren en ninguna incorrección de cálculo. Contablemente, no hay mucho que decir. Pero como ya imaginará, el problema es obviamente otro. Emerge en cuanto ponemos la mirada más allá de la teneduría de libros y analizamos la naturaleza económica de la operación.
El dinero (reservas) que se creó en su día se emitió contra un activo soberano que debía conservar su valor. La utilidad (de política) de ese activo estaba en poder vender los bonos o dejarlos vencer para drenar liquidez cuando la inflación apretara. Por eso cancelarlos equivale a declarar, a posteriori, que esa contrapartida nunca existió. Así, la operación de compra de los bonos cambia de naturaleza, al pasar de ser una medida temporal de política monetaria a una transferencia fiscal permanente. Aunque diferida, no sería otra cosa que una pura monetización del déficit. Y mientras, sin ese colateral, la autoridad monetaria pierde músculo para ajustar las condiciones financieras en el momento en que la economía lo exija. No es el mejor escenario, sin duda.
A esa pérdida se añade otra. Ya sin los activos que generaban cupones, el banco central deberá seguir pagando intereses por el exceso de reservas depositado por las entidades comerciales, e incurrirá de inmediato en pérdidas operativas continuadas. Es cierto que el banco central y el Estado son “uno”, pero es uno de los dos el que mantiene relaciones con terceros y esto importa. Los arreglos dentro de la familia, por compensados que parezcan, pueden tener consecuencias para quienes les son ajenos. Además, si el banco central entra en pérdidas, ¿quién terminará pagando esa factura? Lo normal es que el Tesoro tenga que recapitalizarlo mediante la emisión de nuevos títulos de deuda soberana, de modo que el espacio fiscal que se pretendía abrir con el borrado contable se cierra por la puerta trasera de la recapitalización. Y si no, ¿monetizamos el déficit del banco central? ¿Dos veces? Acabamos donde empezamos, pero con un coste que hay que asumir.
Este coste es principalmente reputacional, pero se puede concretar en dos variables macroeconómicas que ya son viejas conocidas. Un Estado dispuesto a alterar las reglas del juego para imponer una condonación a su propio banco emisor transmite una señal que luego tendrá que esforzarse en revertir. Esa señal, sobre cómo tratará en el futuro a sus acreedores, tiene un precio inmediato que se concreta en una mayor rentabilidad exigida. Y esa factura no espera a que la medida llegue a ejecutarse; se paga ya, con el simple hecho de debatirla. Es lo que recordaba Christine Lagarde en Berlín con una imagen cotidiana. Si un prestatario impaga sus compromisos y acude después a solicitar nueva financiación, el prestamista le deniega el crédito o le exige un tipo mayor. Y con razón. A eso añadimos una monetización que afectaría a la inflación.
Así, la prima de riesgo francesa se sitúa en el entorno de los 85 puntos básicos. Un dato más revelador surge de la comparación cruzada dentro de la eurozona pues Francia paga hoy por su deuda a diez años un tipo superior al de Italia, pese a mantener mejor calificación crediticia. Su rendimiento a diez años es, de hecho, el más alto del área euro, por delante de socios con ratios de deuda muy superiores. Los inversores no observan la nota del rating, que refleja de dónde viene un país. Miran la trayectoria fiscal, que anticipa hacia dónde se dirige. Y los anuncios de quien podría ser su presidente en pocos meses no invitan precisamente a la calma.
Buena parte de esa prima proviene de la deriva de las cuentas públicas francesas, que inquieta a los mercados. Las estimaciones apuntan a un déficit del 5,1% del PIB y a una deuda por encima del 115% del producto interior bruto, todo ello enmarcado en una parálisis política incapaz de articular consolidación alguna. Ahí reside el verdadero coste de la propuesta de Mélenchon, y no en los 600.000 millones que pretende borrar del balance. Lo que encarece cada décima de la prima no es el 18% que se cancela una sola vez, sino ese flujo que hay que refinanciar sin descanso. El ahorro sería único; el sobrecoste, recurrente.
A los riesgos económicos y monetarios de la auto-condonación se suma un obstáculo legal difícil de sortear dentro del marco institucional europeo. El artículo 123 del Tratado de Funcionamiento de la Unión Europea prohíbe la financiación monetaria directa de los Estados miembros. El Tribunal de Justicia avaló los programas de compra del BCE porque constituían operaciones de mercado secundario, sujetas a límites de riesgo y concebidas como reversibles; convertir esas compras en una condonación definitiva las transforma en una transferencia fiscal prohibida por los tratados. Y como una parte del riesgo del sistema está mutualizada en el Eurosistema, la quita pretendida por París terminaría cargando pérdidas sobre los contribuyentes del resto de socios, en contra de la cláusula de no rescate del artículo 125.
Así pues, cancelar la deuda no sería un problema contable. El estado francés se debe y se reclama a sí mismo. Sin embargo, lo sería porque el dinero, la confianza de los acreedores y el derecho comunitario van, y con razón, más allá de un mero apunte en el balance. Que estas propuestas ganen terreno evidencia el agotamiento del único camino sostenible para reducir el endeudamiento, que pasa por ganar competitividad, crecer y disciplinar el gasto. El truco contable no evita ese esfuerzo; únicamente encarecería futuras financiaciones mientras tensiona el equilibrio macroeconómico del país.