
Rob Almeida (MFS IM): “Muchas empresas de IA con un crecimiento excepcional acabarán cediendo ante nuevos actores”
El gestor mantiene posiciones en Microsoft, Google, Amazon y Nvidia, aunque cree que las mejores oportunidades están hoy fuera de Estados Unidos
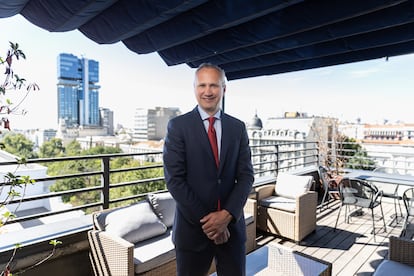
Todo lo que lleva la etiqueta inteligencia artificial genera euforia y miedo a partes iguales. Mientras algunos desarrolladores alertan de sus riesgos y los mercados cuestionan la capacidad de las Bolsas para seguir prolongando las subidas, Rob Almeida (Massachusetts, EE UU, 55 años) no cree que haya una burbuja alrededor de la IA pero sí aprecia el riesgo de que decepcione. El gestor y estratega global de MFS Investment Management sostiene que el verdadero desafío será justificar unas expectativas de beneficios extraordinariamente altas en un entorno de mayor competencia, costes crecientes y un mayor coste del capital. En la gestora, fundada en 1924 y con 643.500 millones de dólares (unos 566.000 millones de euros) en activos administrados a cierre de agosto, defienden una estrategia centrada en compañías con ventajas competitivas duraderas e ingresos recurrentes, mientras Almeida cuestiona que los bancos centrales tengan tanta influencia en el mercado.
Pregunta. ¿Hasta qué punto la inteligencia artificial está transformando el ciclo económico y de inversión que conocíamos hasta ahora?
Respuesta. La IA está provocando un cambio de ciclo. Tras una década en la que gran parte del capital se destinó a recompras de acciones, dividendos y fusiones, entramos en lo que podría describirse como un superciclo de inversión.
Aunque la IA vive en la nube, la nube está en el suelo: necesita centros de datos, redes eléctricas, cobre, energía y personas. El problema es que está chocando con una economía que no estaba preparada para cubrir esas necesidades.
Además, esta transformación coincide con la relocalización de las cadenas de suministro y un entorno geopolítico más complejo. Hemos pasado de una economía con escasa inversión empresarial a otra en la que las compañías gastan enormes cantidades de dinero. Eso impulsa el crecimiento, pero también aumenta las presiones inflacionistas. La IA es una pieza clave de esa dinámica, aunque no la única.
P. Los mercados parecen asumir que la IA impulsará con fuerza la productividad y los beneficios. ¿Las valoraciones actuales ya descuentan gran parte de ese escenario o aún hay margen para sorpresas positivas?
R. El mercado ya descuenta buena parte de las mejoras de productividad y del crecimiento de beneficios asociados a la IA. Lo que quizá infravalora es el aumento de la competencia que generará.
Históricamente, cuando una nueva tecnología impulsa la productividad, los beneficios extraordinarios tienden a reducirse porque surgen nuevos competidores. Por eso creo que gran parte del potencial alcista ya está reflejado en las valoraciones actuales. Muchas empresas que hoy disfrutan de un crecimiento excepcional acabarán cediendo parte de esas ganancias a nuevos actores impulsados por la IA.
P. Los paralelismos entre el bum de la IA y la burbuja puntocom son inevitables. ¿Hasta qué punto es una comparación válida?
R. Es inevitable encontrar paralelismos porque estamos ante una tecnología transformadora cuyo impacto final aún es difícil de anticipar. La diferencia es que las grandes firmas ligadas a la IA son hoy negocios rentables, con ingresos, beneficios y caja. Aun así, las valoraciones son exigentes. La rentabilidad por beneficios del S&P 500 es similar a la de la deuda pública estadounidense. Dicho de otra manera, los inversores apenas reciben una compensación adicional por asumir el mayor riesgo de la Bolsa. Si tenemos en cuenta que la volatilidad de las acciones es muy superior a la de los bonos, desde esa perspectiva las valoraciones parecen exigentes.
Pero mi principal preocupación no son las valoraciones, sino los beneficios. El riesgo no es que la IA falle, sino que las expectativas de beneficios resulten demasiado optimistas.
P. Pese a las elevadas valoraciones, los tipos altos y la incertidumbre geopolítica, el mercado sigue cerca de máximos. ¿Detecta cierta complacencia entre los inversores?
R. El mercado ha acertado hasta ahora porque el crecimiento de los beneficios empresariales ha sido extraordinario. La cuestión es cuánto tiempo podrá mantenerse.
Con el aumento de los costes de financiación, energía y mano de obra, cada vez será más difícil proteger los márgenes. Históricamente, los márgenes tienden a volver a la media cuando aumenta la competencia, y hoy los beneficios siguen cerca de niveles excepcionalmente altos. Ese es el principal riesgo para los mercados.
P. ¿Qué escenario contempla para la economía y los mercados en los próximos años?
R. El crecimiento económico seguirá siendo razonablemente sólido porque empresas y consumidores continúan gastando. Pero la cuestión clave para los mercados es qué ocurrirá con los beneficios empresariales. A medida que se complete la inversión en infraestructuras de IA, probablemente entre 2027 y 2028, aumentará la competencia y crecerá la presión sobre los márgenes.
Los mercados suelen anticipar esos cambios antes de que sean visibles en la economía real. Por eso creo que, en algún momento, empezarán a descontar un exceso de capacidad vinculado a la IA. Mi sensación es que ese momento no está tan lejos.
P. Los tipos de interés han vuelto a ocupar el centro del debate. ¿Cuáles son sus previsiones?
R. Creo que se habla demasiado de los bancos centrales y se les atribuye más influencia de la que realmente tienen. Los tipos importan porque determinan el coste del capital, pero responden sobre todo a la oferta y la demanda de capital en la economía.
En la década de 2010 hubo mucha oferta de capital y poca demanda. Desde 2022 ocurre lo contrario: consumidores, bancos y empresas gastan e invierten más, lo que ha elevado la demanda de capital y los tipos.
La principal implicación es que nos movemos en un entorno de mayor coste del capital. Esto obliga a las empresas a ser más selectivas en sus inversiones, dificulta impulsar los beneficios mediante deuda o recompras y favorece a los negocios capaces de crecer de forma sostenible. Lo que cuestiono no es la importancia de los tipos, sino que los bancos centrales sean los responsables últimos de su comportamiento.
P. ¿Dónde ve hoy las mejores oportunidades de inversión?
R. Creo que las mejores oportunidades están hoy fuera de Estados Unidos, donde las valoraciones son más atractivas y las expectativas menos exigentes. Además, muchas empresas internacionales podrían beneficiarse especialmente de las mejoras de productividad asociadas a la IA.
Busco compañías capaces de aumentar sus beneficios de forma sostenida y con baja dependencia del ciclo económico. Es decir, empresas con ventajas competitivas difíciles de replicar e ingresos recurrentes que impulsen el crecimiento a largo plazo.
P. ¿Mantienen exposición a los siete magníficos?
R. Nuestra principal exposición en el sector tecnológico está en los grandes proveedores de servicios en la nube, especialmente Microsoft, Google y Amazon. Creemos que cuentan con ventajas competitivas sólidas porque su infraestructura de computación y almacenamiento es fundamental para el desarrollo de la IA.
También mantenemos posiciones en Nvidia y algunas compañías ligadas al negocio de la memoria, aunque con una exposición inferior a la del índice. En este segmento somos más prudentes, ya que la competencia y el aumento de capacidad podrían presionar la rentabilidad del hardware relacionado con la IA. Por eso preferimos negocios con barreras de entrada más difíciles de erosionar, como la computación en la nube.
P. Más allá del precio del crudo, ¿dónde identifica el principal riesgo para la economía?
R. Más que un nivel concreto del petróleo, me preocupa el efecto de la gasolina y, sobre todo, del diésel sobre la economía real. Su encarecimiento acaba trasladándose a toda la cadena productiva.
Por eso no me obsesiona el precio del crudo. Lo importante es que forma parte de una tendencia más amplia de aumento de costes que dificulta proteger los márgenes y sostener unos beneficios empresariales tan elevados como los actuales.