
Irán, salarios y alimentos: de qué depende que el BCE vuelva a subir los tipos o no
Lagarde asume que una inflación elevada va a durar más de lo previsto y contempla un ‘brent’ en los 131 dólares en el peor de los escenarios
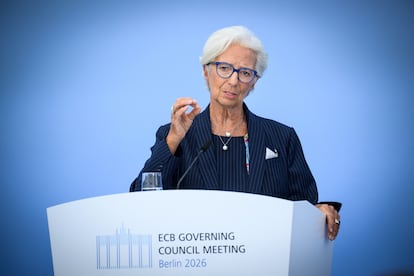
La economía de la zona euro resiste mejor de lo esperado y el precio de los alimentos apenas ha subido pese a las turbulencias que encarecen el mercado de la energía a causa de la guerra en Irán. Son las dos sorpresas positivas con las que el BCE se ha encontrado en su análisis, pese a haber llegado a la conclusión de que la inflación provocada por el mayor coste de la energía va a durar más tiempo del previsto, según reconoció ayer Christine Lagarde. Motivo suficiente para decidir la segunda subida de tipos de interés en la zona euro desde junio.
La presidenta del BCE fue esquiva a la hora de avanzar nuevos pasos, pero sí explicó que se espera que “la subida de los precios energéticos se transmita gradualmente a la inflación subyacente y a la inflación de los alimentos”. Un mensaje que bastó para que el mercado ya espere con más convicción un alza de tipos en diciembre e, incluso, en octubre. Mientras tanto, todo se puede complicar aún más en Oriente Próximo y en los distintos escenarios con los que trabaja el BCE, el petróleo podría llegar a dispararse sobre los 130 dólares en diciembre, con la inflación de la energía desbordándose al 28,7%.
“Nos encontramos en un contexto de incertidumbre que puede cambiar las cosas casi de la noche a la mañana”, aseguró ayer Lagarde. El polvorín en el que se ha convertido Oriente Próximo así lo demuestra: el BCE subió tipos en junio ante el avance evidente del coste de la energía; se tomó un respiro en julio, después de un primer intento de alto el fuego entre EE UU e Irán, y los ha vuelto a subir en septiembre, a la vista de que el encarecimiento de la energía persiste.
La clave está en Oriente Medio, y así lo explicita Lagarde en su análisis de riesgos: “Nuevas perturbaciones del suministro de energía podrían hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión”, advierte el BCE. “Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera”, añade. Una de cal y otra de arena. Y en todo caso, el mismo aviso lanzado al principio del ataque de EE UU e Israel sobre Irán, cuando se podía llegar a pensar en una duración breve del conflicto: “Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta”. Más de seis meses de conflicto y dos alzas de tipos después, esa probabilidad gana peso para el BCE. De momento, el contagio está contenido, pese a que el BCE lo aguarda.
En agosto, la inflación de la zona euro subió el 3,3%, desde el 2,9% de julio, con un ascenso de la energía que se aceleró al 14,3% desde el 10,3%, pero también con una destacada contención en el precio de los alimentos, donde la subida se mantuvo en el 1,2%. La escasa inflación de los alimentos ha dejado “perplejo” al BCE, según reconoció Lagarde, que justificó esa mesura en una temporada benigna para los cultivos en la primera parte del año y en el hecho de que el encarecimiento de la energía aún no se está trasladando con intensidad a la cadena alimenticia, con costes más caros en el transporte, las manufacturas y los salarios. En este sentido, el clima es otro riesgo, por su efecto sobre los alimentos. “Los fenómenos meteorológicos extremos, que podrían verse agravados por El Niño, y las crisis climáticas y medioambientales que se están produciendo en general, podrían provocar un aumento de los precios de los alimentos superior al previsto”.
El tercer gran factor es el traslado de la inflación energética a los salarios y los precios intermedios. Unos efectos de segunda ronda que, de momento, no han aparecido, según indicó Lagarde, pero que probablemente afloren. Este es el tercer gran riesgo que cita Lagarde: “Los efectos [de la crisis energética] sobre otros precios y salarios podrían ser más intensos de lo que se prevé actualmente”.
El BCE asume que este impacto terminará por llegar y, de hecho, espera que la inflación siga aumentando hasta principios de 2027 y se mantenga en niveles elevados durante el resto del año, antes de moderarse en 2028. No sería hasta finales de 2027 cuando la inflación de la zona euro comenzaría a volver al redil, al objetivo del 2% de estabilidad de precios del BCE, “apoyada por los efectos de unos tipos de interés más elevados”, según reconoce el banco central. Una declaración que sin duda alienta la expectativa del mercado de nuevas alzas de tipos: los futuros ahora dan un 78% de probabilidades a una subida en octubre (frente a apenas el 28% del miércoles) y del 85% en diciembre.
La resistencia de la economía europea también sirve, paradójicamente, de sostén a la previsión de una inflación más alta. El BCE incluso ha mejorado su previsión de crecimiento para este año —del 0,8% al 0,9%— y para 2027 —del 1,2% estimado en junio al 1,4%—. “La mejora de las perspectivas económicas también debería contribuir a un ligero incremento de la inflación subyacente”, defiende el BCE. Ese escenario base, en el que el banco central contempla un petróleo en los 89,5 dólares este año y los 78 dólares el próximo— ya deja pistas para nuevas subidas de tipos. Pero el diagnóstico puede variar significativamente si las cosas se tuercen aún más en Oriente Próximo y la escasez de suministro de petróleo y gas y la disminución de las reservas energéticas continúa agravándose.
El peor de los escenarios
El BCE maneja un escenario extremo de escalada de precios de la energía, en el que la inflación ya sí se haría patente en los salarios y en el que el PIB se debilitaría con fuerza. Ese escenario severo contempla un petróleo que alcanzaría máximos en diciembre en los 131,7 dólares, con el gas natural en los 129,7 euros por megavatio. La inflación de la energía se dispararía al 28,7% al cierre de este año y al 29,9% en marzo y no llegaría a descender hasta el primer trimestre de 2028. En consecuencia, la zona euro rozaría la recesión de forma muy inminente: el PIB se contraería el 0,2% en el cuarto trimestre de este año y quedaría plano en el primer trimestre de 2027.
Un escenario algo menos terrible, con un petróleo en los 99,2 dólares en su punto álgido en diciembre y el gas en los 77,1 euros, llevaría la inflación energética en la recta final del año al 18,9% y el IPC general al 4%, con el PIB creciendo apenas el 0,2%. En el escenario más benigno, partiendo de precios de petróleo y gas más bajos que los del escenario base del BCE, la inflación energética aún crecería al 12,2% en el cuarto trimestre de este año y el IPC, el 3,4%. Incluso permitiéndose ser optimista sobre una solución a la guerra en Irán, el daño a la economía seguirá ahí. Aunque la vuelta a la normalidad sin duda sería más rápida, con un descenso en la inflación de precios ya en la primera mitad de 2027.