
La presión extra del precio del fuel pone en jaque a las aerolíneas al cierre de la temporada alta
Las principales referencias europeas se resienten en Bolsa, Ryanair ajusta su oferta de invierno y la letona Air Baltic entra en concurso de acreedores
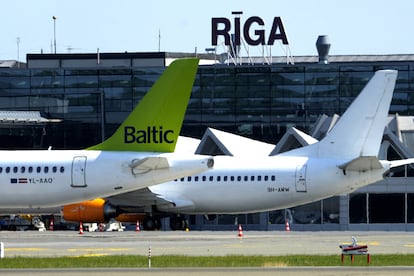

La vuelta de tuerca al conflicto en Oriente Próximo y a la crisis energética, con la salida de petróleo por el Mar Rojo amenazada y el consiguiente cierre del oleoducto saudí de Yanbu, supone un nuevo golpe a la sostenibilidad del sector aéreo a corto plazo. La aerolínea pública letona Air Baltic (88% del Estado y un 10% en manos de Lufthansa) fue ayer quien activó la última señal de alarma al acogerse al conocido como Capítulo 11 en Estados Unidos para evitar la quiebra total y poder reestructurar su deuda. La aerolínea, que vuela entre otros destinos en Valencia, ajustará tanto las operaciones como la plantilla, asediada por el alto precio del combustible. Su expectativa es completar el saneamiento de aquí a junio de 2027.
El barril de Brent sube por encima de los 109 dólares y no deja de ponerse en duda la capacidad mundial de refino. La reacción inmediata del fuel de aviación es disparar su precio: el barril de queroseno estaba en 96 dólares a finales de 2025; escaló hasta los 188 dólares en abril de este 2026; cayó al entorno de los 160 dólares antes del verano, cuando hubo esperanzas de solución para el choque entre Estados Unidos e Irán en el Estrecho de Ormuz, y ahora vuelve a promediar los 181 dólares. En la última semana la escalada del barril ha sido del 6%, según la estadística de precios de la asociación de aerolíneas Iata. El sector tiembla, según dejan entrever distintos directivos consultados por este periódico y que piden preservar el anonimato.
Aerolíneas como la española Volotea suma la presión del coste del combustible a su factura financiera por los créditos firmados durante la pandemia y podría precisar nuevas inyecciones de capital; IAG ha renunciado a alcanzar el crecimiento en capacidad que tenía previsto para este año (3%) entre distintas medidas de ajuste para protegerse de la factura por el queroseno, y la portuguesa TAP trata de cerrar antes de final de año el proceso de venta de hasta un 49% de su capital, que se decidirá entre Lufthansa y Air France-KLM, con valoraciones que pueden verse afectadas por el impacto del combustible en los resultados. Algo más lejos, la escandinava SAS comenzaba a remontar de una profunda crisis motivada por el coronavirus (gracias al compromiso de Air France-KLM de liderar su capital) cuando se topa con un escenario de sobrecostes. Y Wizz Air declaró pérdidas en su primer trimestre fiscal, el pasado junio, lastrada por la presión de la que es una de los mayores pesos financieros que soportan las compañías aéreas.
El gigante del low cost Ryanair tiene claro que desaparecerán aerolíneas por la presente crisis a pesar de que el sector ha tratado de salvar la cara manteniendo intacta la oferta durante la campaña de verano. También está atenta IAG a las oportunidades que pudieran aflorar, después de que la británica Easyjet esté siendo comprada por el fondo estadounidense Apollo aprovechando un profundo bache en la cotización motivado por la crisis de Oriente Próximo.
La clausura del oleoducto saudí de Yanbu es la peor noticia para la distribución de petróleo desde el cierre del Estrecho de Ormuz. Por ese oleoducto viajaba alrededor de un 4% del suministro global, lo que deja la capacidad de exportación de Arabia Saudí muy lejos de los 10 millones de barriles diarios que alcanzó en 2025. La acción de IAG se dejó ayer un 2% en Bolsa; Ryanair perdió un 1,34% de su valor; Air France-KLM bajó un 1,85%; la herida en la cotización de Wizz Air fue del 3,74%, y la pérdida del grupo Lufthansa se fue gasta el 1,86%. La sangría es generalizada.
El colectivo de aerolíneas Iata viene advirtiendo de una volatilidad en el precio del queroseno de aviación superior a la que se vivió durante la pandemia, añadiéndose el problema de una capacidad de refino más ajustada por las interrupciones en el suministro de petróleo. El sector aéreo entra a final de octubre en la temporada baja de invierno entre estimaciones de subida de precios de los billetes y de rebaja de la capacidad ofertada. La propia Ryanair ha tocado ya a la baja su previsión de tráfico para el ejercicio fiscal 2027, descendiendo desde los 216 millones de viajeros esperados a 214 millones, a la vista de que serán necesarias medidas defensivas para ahorrar en combustible.