
El próximo presidente del BCE importa más para Francia que para los tipos
La capacidad de disfrazar el compromiso político de tecnocracia monetaria es la cualidad clave para el puesto
Para los banqueros centrales, fijar la política de tipos de interés suele ser la parte más trascendental del trabajo. Sin embargo, quizá no sea así para quien sustituya a la presidenta saliente del Banco Central Europeo, Christine Lagarde. El BCE parece decidido a subir los tipos en plena crisis energética. La entidad ya ha comunicado esta senda a los mercados y cuenta con un amplio consenso dentro de su Consejo de Gobierno, formado por 27 miembros. Por tanto, es improbable que la sucesión altere el rumbo. Las grandes decisiones de la próxima presidencia estarán relacionadas más bien con los instrumentos para afrontar crisis, entre ellas si se debe ayudar a Francia y cómo hacerlo.
Lagarde dimitió ayer y dejará formalmente el cargo el 7 de febrero. Su decisión parece muy condicionada por la política francesa. Las dificultades del país para reducir el déficit han inquietado a los mercados de bonos, un problema agravado por la posibilidad de que Marine Le Pen, líder euroescéptica de la extrema derecha, se convierta en presidenta en abril. Reuters informó, citando a una fuente con conocimiento directo del asunto, de que Lagarde había dimitido para poder intervenir en la política francesa. Su salida ahora también permite al actual presidente del país, Emmanuel Macron, influir en la elección de quien la sustituya, que requiere una mayoría cualificada de los líderes de la Unión Europea. El reparto de cargos comenzará ahora en serio.
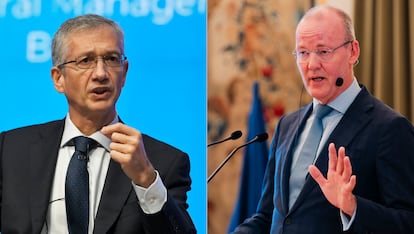
El presidente del Gobierno español, Pedro Sánchez, también tiene incentivos para alcanzar pronto un acuerdo. Afronta unas difíciles elecciones generales a finales de noviembre y ha respaldado públicamente al español Pablo Hernández de Cos para dirigir el BCE. Es probable que De Cos aportara un enfoque sereno y pragmático a políticas no convencionales como la concesión de respaldo a Francia.
Sin embargo, el actual economista jefe, Philip Lane, también dejará el cargo en 2027, y Reuters informó en septiembre de que Francia pretende apoyar al neerlandés Klaas Knot a cambio de ese puesto. Alemania también lo quiere, aunque tendría más probabilidades de conseguirlo si la presidencia recayera en alguien del sur de Europa.
Aunque inicialmente se mostró escéptico ante las políticas de compra de bonos, Knot se presentó la semana pasada como un “pragmático con principios”, también en relación con el Instrumento para la Protección de la Transmisión, que el BCE presentó en 2022 para respaldar la deuda de los Estados que atravesaran dificultades, principalmente Italia.
Con todo, durante su etapa al frente del banco central de Países Bajos, Knot estuvo particularmente expuesto a las fuertes pérdidas derivadas de mantener una gran cartera de bonos mientras subían los tipos. Por ello, su umbral para volver a respaldar una intervención podría ser más alto que el de De Cos.
Ambas opciones presentan complicaciones políticas. De Cos se convirtió el año pasado en director general del Banco de Pagos Internacionales, y dejar vacante de nuevo ese puesto podría facilitar que lo ocupara un estadounidense. España aceptaría ese intercambio a cambio de asegurarse por primera vez la presidencia del BCE, pero quizá otros países de la UE no vieran con buenos ojos que un estadounidense dirigiera lo que suele denominarse el “banco central de los bancos centrales”. Mientras, el nombramiento de Knot al frente del BCE dejaría a Países Bajos con tres representantes en el Consejo de Gobierno de la entidad, lo que probablemente obligaría a salir al miembro del Comité Ejecutivo Frank Elderson.
Por tanto, podría aparecer por sorpresa una tercera candidatura, como ocurrió con la propia Lagarde en 2019. Pero esta vez quizá resulte menos atractivo un perfil político. El BCE afronta una fuga de talento, con la salida de Isabel Schnabel, responsable de Operaciones de Mercado, para incorporarse al Fondo Monetario Internacional.
En última instancia, la marcha de Lagarde debería aliviar a los inversores preocupados por la deuda de París. Su condición de presidenta francesa del BCE complica, posiblemente, cualquier medida para ayudar al país. Aun así, quien la sustituya quedará entre la presión para empujar a Francia hacia la austeridad y la necesidad ineludible de contener futuras fracturas en el mercado de bonos. Como ha ocurrido durante la última década y media, la capacidad de disfrazar el compromiso político de tecnocracia monetaria será la cualidad fundamental para el puesto.
Los autores son columnistas de Reuters Breakingviews. Las opiniones son suyas. La traducción, de Carlos Gómez Abajo, es responsabilidad de CincoDías.