
La inversión inmobiliaria se encamina a su récord histórico con 16.400 millones hasta septiembre
La consultora CBRE indica un alza en transacciones del 25% interanual y del 65% respecto al promedio de la última década
Viento en popa a toda vela en la inversión inmobiliaria en España. La consultora CBRE prevé que este año puede lograrse un récord histórico en operaciones de grandes activos para alquiler, como edificios de vivienda, hoteles, logística, oficinas y centros comerciales. De momento, el volumen de transacciones alcanzó los 16.383 millones de euros hasta septiembre, lo que supone el nivel histórico más elevado, marcando un 25% más de forma interanual y un 65% por encima del promedio anual de la última década.
La perspectiva de CBRE es positiva para final de año, incluso con la incertidumbre que ha generado en el sector en las últimas semanas asuntos como la subida de tipos de interés, los decretos de vivienda y de centros de datos impulsados por el Gobierno y la convocatoria de elecciones generales para el 29 de noviembre. De hecho, tras el fuerte dinamismo registrado durante los nueve primeros meses del ejercicio, la consultora estadounidense mantiene su previsión de que la inversión inmobiliaria en España cerrará 2026 con un crecimiento superior al 15%, por encima de la previsión de entre el 5% y el 10% realizada a inicio de año.
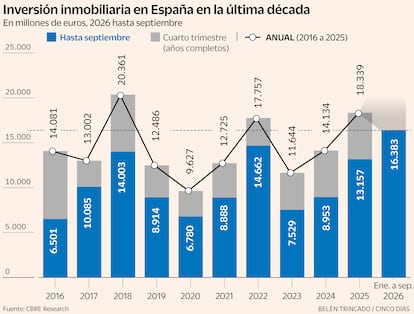
Este nivel de transacciones supondría que la inversión se acerque a los 21.000 millones a final de año. Superaría así los 20.361 millones alcanzada en 2018. Estas cifras recogen las transacciones de activos realizadas por empresas inmobiliarias, fondos y otros grandes inversores y no incluye pequeñas operaciones realizadas por particulares. No existe una estadística oficial sobre el volumen de inversión en el mercado de los grandes inversores que adquieren hoteles, edificios de oficinas, logística, bloques de vivienda para alquiler, centros comerciales o residencias de estudiantes, entre otros activos, pero consultoras como CBRE realizan sus propios cálculos.
El elevado volumen de 2026 se ha visto impulsado principalmente por el cierre de grandes operaciones durante la primera mitad del año, en un contexto en el que el mercado español sigue consolidándose como uno de los destinos más atractivos para la inversión inmobiliaria.
Este año ha habido grandes operaciones en el mercado, poco vistas habitualmente. En residencial en alquiler, el fondo canadiense Brookfield desembolsó 1.050 millones a Blackstone por las casas de la sociedad Fidere (hasta entonces de Blackstone). En ese sentido, otra de las grandes transacciones fue la de la compra de la vivienda libre de Avalon a Ares por parte del fondo de pensiones canadiense Hoopp por 630 millones. Hasta hace no mucho, era impensable en España una transacción del tamaño de la ejecutada en la reciente compra de los centros comerciales de los Balkany por parte de Norges Bank y su socio Sonae Sierra por 1.520 millones, y menos aún en el sector retail, que ha vuelto a revivir.
El tirón de España
En la reciente feria Expo Real en Munich, una de las más importantes en Europa, los asistentes pudieron comprobar cómo España continúa siendo el objetivo más codiciado para los inversores, por delante de mercados como Francia o Alemania, con sus propios problemas económicos y políticos. En el caso español, los buenos resultados macroeconómicos, el fuerte tirón del turismo y el crecimiento demográfico sigue impulsando la demanda de compra de activos.
“A pesar de la incertidumbre macroeconómica y geopolítica, el sector inmobiliario español sigue demostrando una gran fortaleza, reflejo de la profundidad y madurez del mercado”, opina Miriam Goicoechea, responsable de research de CBRE. “Además del volumen récord alcanzado, estamos observando una mayor diversificación de la inversión por sectores, ubicaciones y perfiles inversores, así como un crecimiento sólido que trasciende las grandes operaciones corporativas”, agrega.
En el caso del tercer trimestre, CBRE estima que registró un volumen de inversión de 4.199 millones, y a diferencia de los primeros meses del año, la actividad entre julio y septiembre estuvo sustentada por un elevado número de operaciones medianas y una mayor diversificación sectorial.
Detalle de la inversión
Las operaciones corporativas han tenido un peso relevante en el ejercicio, con más de 2.800 millones transaccionados hasta septiembre, frente a una media anual de 2.100 millones durante los últimos cinco años. No obstante, incluso excluyendo estas operaciones, el mercado mantiene una evolución muy positiva, con un crecimiento superior al 30% respecto al mismo periodo de 2025.
Por perfil inversor, el capital institucional (fondos y aseguradoras) se convierte en el principal actor del mercado español y concentra el 26% del volumen, impulsado por las operaciones corporativas. Le siguen las socimis (sociedades cotizadas de inversión en el mercado inmobiliario), con un 17%, y los gestores de activos, con un 14%. Los family offices e inversores privados suponen el 6%. En cuanto al origen del capital, el comprador nacional lidera la actividad con el 50% de lo invertido, seguido por los inversores canadienses y estadounidenses.
A diferencia de la inversión histórica, más centrada en activos como oficinas y centros comerciales, en los últimos años el capital se ha dirigido con fuerza a lo que en el sector inmobiliario se conoce como living, es decir, diferentes soluciones residenciales como edificios de vivienda en alquiler, flex-living (media estancia) o residencias de estudiantes, debido a la alta demanda. Hasta septiembre, el living se mantiene como el principal destino del capital, con 5.856 millones, equivalentes al 36% de la inversión y un 56% de alza interanual. Operaciones como la de Brookfield o la de Hoopp (Healthcare of Ontario Pension Plan) ha impulsado el volumen en este segmento. Respecto al destino geográfico, Madrid se convierte muy claramente en el objetivo preferido, con el 67% de los recursos.
Desde el despegue del turismo tras la pandemia de Covid-19, el segmento de hoteles se ha convertido igualmente en lo más demandado por los grandes inversores. Hasta septiembre, atrajo 2.922 millones. El retail, por su parte, se sitúa en los 2.452 millones (25% más interanual), donde la operación de venta de los centros de los Balkany ha focalizado gran parte de los recursos. En oficinas, el nivel alcanza los 1.979 millones y la logística 1.200 millones. En los segmentos alternativos (donde se incluyen algunos como las residencias de mayores) concentran cerca de 1.979 millones, donde destaca la operación corporativa entre Confinimmo y Aedifica, precisamente, en alojamientos de la tercera edad.
Dudas en el sector
Aunque las previsiones son de año récord, sí han aparecido nubarrones en el sector que pueden afectar a las operaciones en el cuarto trimestre. La presión inflacionaria ha provocado que el Banco Central Europeo (BCE) suba tipos de interés y es previsible que pueda volver a hacerlo a finales de año. Un alza en el precio del dinero (y la incertidumbre sobre la inflación) provoca que ciertos inversores puedan ver la inversión en deuda como más sencillo y seguro que en ladrillo.
Igualmente, a nivel nacional, los decretos de vivienda en alquiler y la convocatoria de elecciones puede paralizar algunas de las grandes inversiones previstas, sobre todo, en el sector residencial hasta que no se aclare quién gobierna después del 29-N y se fijen los cambios regulatorios. Es el caso, por ejemplo, de Norges Bank, asociado con Azora, que en principio tiene previsto comprar una cartera de casas de Greystar y Vía Célere por unos 550 millones.
Una operación que también está en el aire es la salida a Bolsa de HIP, la inmobiliaria de Blackstone dueña de una cartera de hoteles valorada en 6.000 millones. Las incertidumbres en el mercado hacen pensar a los expertos financieros que esa OPV (oferta pública de venta) se demore desde la previsión inicial de octubre o noviembre a inicios de 2027, cuando el fondo estadounidense vea la mejor ventana de oportunidad.