
Invierta en nuestra ‘start-up’: las megarrondas en España se generalizan en la era de la IA y la industria espacial
Multiverse, Twinco Capital, PLD Space, Factorial y Preply protagonizan las mayores operaciones. El Gobierno gana presencia a través de la SETT y el CDTI

El pasado lunes, Multiverse Computing sacudió el ecosistema español de la inversión en start-ups al anunciar una ronda de financiación de 500 millones de euros, una de las mayores de la historia en España, en línea con la cerrada por Jobandtalent en 2021. En la nueva transacción, Multiverse, especializada en software de inteligencia artificial (IA) cuántica, fue valorada en 1.500 millones de euros, consolidando su posición de unicornio, start-ups que alcanzan una valoración de 1.000 millones.
Con la operación, la denominadas megarrondas, operaciones por encima de los 50 millones de euros, han ampliado su protagonismo en el ecosistema español. A 30 de julio, se habían registrado 12 grandes transacciones, incluyendo Multiverse, con un volumen total de 1.697 millones, según señala Juan Moreno, director general de la Fundación Innovación Bankinter. La cifra ya supera el importe de 2025, cuando se alcanzaron los 1.355 millones, repartidos en 15 operaciones, en el total del ejercicio. El récord se mantiene en 2021, justo después de la pandemia, cuando el ecosistema superó los 3.324 millones, con movimientos como los protagonizados por Clikalia, Glovo y la citada Jobandtalent. A su vez, la mediana de las grandes rondas en 2026 se disparó un 31% en el primer semestre, hasta 115 millones.

El ecosistema español de las start-ups en su conjunto acumuló una inversión de 2.711 millones de euros, un 32% más que en el mismo periodo del año pasado, en 229 operaciones, un 5% más. “Es un excelente dato comparado con años anteriores, ya que representa el 87% de todo lo captado en 2025″, explica el directivo de la Fundación Innovación Bankinter.
Jordi Rivera, miembro de la junta directiva de BIGBAN Investors Spain, también destaca la relevancia de las grandes rondas. “Desde BIGBAN interpretamos este escenario como una etapa de madurez. Los inversores priorizan compañías con tracción, eficiencia, una trayectoria clara hacia la rentabilidad y ventajas competitivas defendibles”, defiende.
Además de Multiverse, entre las protagonistas de las grandes rondas del primer semestre destaca PLD Space, que captó 180 millones de euros, en una transacción liderada por Mitsubishi Electric, con participación de Cofides, CDTI y Nazca Capital. El objetivo del creador de los cohetes Miura pasa por impulsar su estrategia espacial.
La fintech Twinco Capital levantó 165 millones de euros con FMO, Bankinter y un fondo de Banco Santander para impulsar una plataforma institucional de financiación de órdenes de compra.
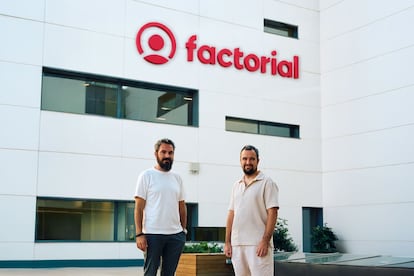
La start-up de software de gestión empresarial y de recursos humanos Factorial captó 129 millones de euros en una ronda, liderada por la firma de capital riesgo General Catalyst, en la que alcanzó una valoración de casi 2.150 millones. La intención de la empresa, entre otros objetivos, es comprar compañías en Europa que aporten soluciones tecnológicas a su negocio.
Preply, que ha creado una plataforma de aprendizaje de idiomas con el respaldo de la IA, cerró en febrero su ronda de financiación Serie D, liderada por WestCap, en la que captó 150 millones de dólares (unos 128 millones de euros) con una valoración de 1.200 millones, accediendo a la categoría de unicornio. El objetivo pasaba por mejorar sus capacidades de IA y datos, expandir sus equipos de productos e ingeniería para mejorar la experiencia de la plataforma y acelerar su crecimiento mundial para llegar a más estudiantes y profesores en todo el mundo. En el anuncio de la transacción, Preply señaló que ya conectaba a más de 100.000 profesores con estudiantes en 180 países, con clases particulares en más de 90 idiomas.
En el mes de mayo, EOS-X Space levantó 120 millones de euros, para reforzar su apuesta por los servicios espaciales. La empresa, que quiere salir a cotizar en Nueva York en 2027, buscaba reforzar su estructura de capital y acelerar el crecimiento. Dentro de la industria espacial, Xoople, bautizada tiempo atrás como el ‘google earth español’, cerró una ronda 130 millones de dólares, presentando su candidatura a unicornio. La transacción estuvo liderada por Nazca Capital, que este año ha lanzado una fuerte apuesta con Amper, con la participación de MCH Private Equity, CDTI, Buenavista Equity Partners y Endeavor Catalyst.
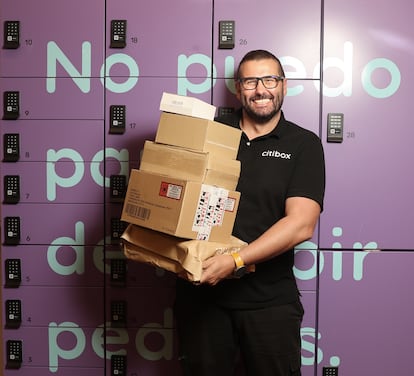
A su vez, Citibox, compañía que ha desarrollado una plataforma tecnológica para la recepción y devolución de paquetería de comercio electrónico a través de buzones residenciales, cerró una ronda de financiación de 100 millones de euros liderada por Ithaka, fondo especializado en el desarrollo de infraestructuras en Europa. Con la transacción, Citibox buscaba acelerar su expansión en Europa a través del despliegue de la mayor red de buzones inteligentes instalados en edificios residenciales. Inicialmente, el objetivo pasaba por instalar 600.000 unidades en España y Reino Unido, avanzando progresivamente en otras ciudades del Viejo Continente.
Esperando a Fever
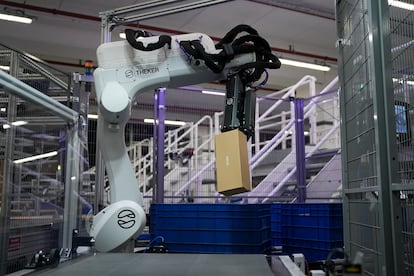
Otras operaciones de relevancia en el primer semestre fueron las protagonizadas por ONA Therapeutics, que levantó 74,2 millones de euros; la empresa de robótica Theker Robotics, con 74 millones, en una transacción con presencia de CRV, Samsung, LVMH, Cathay Innovation, Inditex, Kfund, Kibo Ventures y Carles Reina, entre otros; Universal DX, con 62 millones, y Attypics Photonics con 50 millones.
Y no serían las últimas. En el mercado se especula con que Fever, compañía de ticketing y entretenimiento, está preparando una nueva ronda. Uno de sus accionistas, Atresmedia, elevó recientemente un 54% la valoración en libros de su 5% del capital del unicornio, hasta 197 millones de euros. De esta forma, la valoración total de Fever supera los 3.900 millones.
Dentro de estas operaciones han tenido un papel de relevancia las agencias públicas, especialmente el CDTI y la Sociedad Española para la Transformación Tecnológica (SETT), conocida como la Sepi digital, adscrita al Ministerio para la Transformación Digital y de Función Pública, y Enisa. Juan Moreno destaca que las agencias públicas son el segundo tipo de inversor presente en más rondas, solo por detrás de los fondos de venture capital o capital riesgo. “Este año han participado en al menos 75 de las 229 operaciones, es decir, en una de cada tres. Tanto la SETT como el CDTI han participado en 16 rondas cada uno”, precisa.

Entre otras operaciones, la SETT comprometió una inversión de 107 millones de euros en la ronda de Multiverse, convirtiéndose en uno de los actores principales; otros 30 millones en Universal Diagnostics, que aplica la IA en la detección temprana de cáncer, y otros 24,5 millones en Attypics Photonics, dedicada a los chips fotónicos. Todo además de participar en Substrate AI, Sherpa.ai y Turing Dream.
A su vez, el CDTI fue uno de los grupos participantes en las rondas protagonizadas por PLD Space, que ya tenía al Instituto de Crédito Oficial (ICO) entre sus accionistas, Xoople y Ona Therapeutics. “El papel de estos organismos es complementario al de los fondos de venture capital. Con frecuencia invierten junto a inversores privados, ayudando a las startups a completar sus rondas de financiación y a obtener los recursos necesarios para crecer”, señala Moreno.

Por actividades, según la Fundación Innovación Bankinter, Space&Navigation lidera la inversión con 392 millones de euros, el doble que en el mismo periodo del pasado año, por delante de Fintech e Insurtech con 257 millones, y Biotech & Life Sciences, con 199 millones en 21 rondas. De no incluirse estas grandes operaciones, el liderazgo pasaría al segmento de Software, con 171,2 millones de euros, seguido de Energy&New Materials, con 130,3 millones.
Jaime Novoa, partner de Kfund, señala que la inteligencia artificial tiene un peso mayoritario en las inversiones en start-ups, si bien destaca también que hay una serie de sectores en los que hay mucho interés, y que, aun tocados por la IA, pueden considerarse no IA puros, como son nuevos materiales, salud, biotecnología o hardware. “Creo que la gran mayoría de los proyectos que recibimos en los últimos 12 o 24 meses son IA. Aquí podemos diferenciar dos tipos de compañías: las que son IA native, y aquellas que son compañías de software, pero con una capa relevante de IA”, precisa.
En la misma línea, Jordi Rivera destaca que la inteligencia artificial ha dejado de ser únicamente un sector para convertirse en una tecnología transversal. “Está presente en salud, industria, ciberseguridad, finanzas, logística, energía o defensa”, añade.
A su vez, Íñigo Laucirica, principal de Samaipata, cree que los fondos de venture capital están poniendo foco en la capa de aplicaciones de IA. “El abanico de casos de uso es enorme y muchos están aún por explorar, y eso se traduce en un volumen creciente de nuevas compañías construyendo sobre esta capa. Los ejemplos de compañías que están surgiendo son muy variados. La automatización de workflows está permitiendo rediseñar procesos completos en áreas como finanzas o atención al cliente", afirma el ejecutivo, quien recuerda que PitchBook estima que las compañías de IA concentrarán cerca del 60% del valor de las transacciones de venture capital en Europa en 2026.
Previsiones optimistas
De cara al conjunto del año, las previsiones en torno a la inversión permanecen optimistas en el sector. Así, el 45% de los fondos de venture capital prevén que 2026 será su año más expansivo en cuanto a inversión, frente a un 12% que sostiene que la disminuirá, según el BIGBAN Annual Report 2025, realizado por BIGBAN Investors Spain. “El reto para los inversores en 2026 no será encontrar start-ups que afirmen que utilizan inteligencia artificial; será identificar aquellas que cuentan con tecnología realmente diferencial, datos propios o difíciles de replicar, conocimiento sectorial y un modelo de negocio capaz de transformar esa innovación en producto, ingresos y valor real", asegura Rivera.
En esta línea, Jaime Novoa señala que su firma es muy optimista en la inversión de venture capital en start-ups en España, de cara a 2026. “En los últimos 18 o 24 meses, hemos visto un punto de inflexión en el ecosistema, que se traduce principalmente en más y mejores compañías, y en un nivel de madurez y sofisticación de los fundadores muy elevado”, señala.
Laucirica destaca que el ejercicio actual está siendo un periodo de fuerte actividad en venture capital. “De cara a la segunda mitad de año, esperamos que se mantenga ese ritmo, sin cambios de tendencia a corto plazo”, dice el directivo, quien añade que el ecosistema está en un ciclo constructivo, claramente impulsado por el auge de la IA, que sigue atrayendo la mayor parte del capital y marcando el pulso de las rondas más relevantes.