
OHLA baja su logo del que fue su rascacielos en Castellana y busca una sede más barata en Madrid
La constructora tiene prevista la mudanza a lo largo de 2027 con intención de rebajar a la mitad su renta de alquiler y cumplir el plan de eficiencia
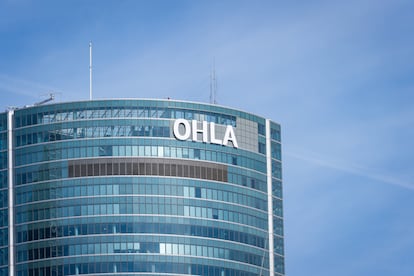

Uno de los emblemas más visibles del distrito financiero de Madrid, el logotipo de la constructora OHLA en lo alto de Torre Emperador, está a punto de ser descolgado. La empresa está de salida del rascacielos que promovió y levantó entre 2004 y finales de 2007 en la zona norte de la Castellana, y ya no ha optado a renovar la presencia en la fachada de la que ha sido su sede desde que la inauguró el anterior presidente, Juan Miguel Villar Mir. Fuentes del sector inmobiliario apuntan a la consultora Afianza como candidata más firme para clavar su logo en el imponente edificio. Su imagen de marca se elevaría a la altura de los logotipos de rivales de gran calado, como KPMG y PwC, ubicados en dos de las cuatro torres. El cambio debería dar comienzo en lo que resta de semana.
Una vez que la antigua OHL vendió en 2015 la que era Torre Espacio al grupo filipino Emperador (558 millones de euros), la compañía se mantuvo en esas dependencias como inquilina. El contrato vence a finales de 2028 y ha ido menguando conforme OHLA ha necesitado generar ahorros dentro de su plan de eficiencia. De las siete plantas que mantenía la cotizada, cuatro que ocupaban múltiples filiales habían sido desalojadas ya, con nuevo destino en la zona de Manoteras. Las tres restantes se corresponden con la zona noble y se reparten entre la presidencia, consejero delegado, sala del consejo y las direcciones generales financiera, jurídica, recursos corporativos y de las áreas concesional, de construcción y desarrollos, además de los departamentos de comunicación y estrategia. La firma que lideran los hermanos Luis y Mauricio Amodio tantea un nuevo inmueble, sin salir del norte de Madrid pero en una zona menos premium. En él se reunirán de nuevo todos los negocios del grupo.
Fuentes al tanto de las negociaciones señalan que la mudanza de toda OHLA desde Castellana y Manoteras se producirá, a buen seguro, después del próximo verano. La compañía aspira a que la nueva renta esté un 50% por debajo de lo que paga en la actualidad en Torre Emperador por tres plantas, aseguran.

OHLA seguirá la estela de FCC y de Sacyr en su marcha de la Castellana. Estas dos últimas dejaron sus edificios cercanos al Ministerio de Transportes para trasladarse al área empresarial de Las Tablas la primera, muy cerca de la M-40, y a Condesa de Venadito (Ciudad Lineal) la segunda, entre Arturo Soria y la A-2. Se descendió de la opulencia en que vivían las constructoras durante el bum de la obra pública a un planteamiento que persigue la necesaria eficiencia en costes. FCC y Sacyr ya dejaron atrás profundas crisis y OHLA está culminando un largo saneamiento que arrancó con la entrada de los Amodio en el capital en mayo de 2020. Entonces compraron un primer 16% a Villar Mir.
Plan cumplido al 70%
El cambio de domicilio es uno de los movimientos de OHLA en busca de cuidar la caja. La meta es ahorrar costes operativos por 40 millones con un plan cubierto ya en un 70%. Además se está plantando cara al endeudamiento por la vía de las desinversiones.
Este lunes se supo que OHLA ha recibido muestras de interés por la filial checa OHLA ŽS, con la que lleva 23 años trabajando en Europa del Este. Pese a no abandonar el interés por esa área geográfica, el plan estratégico fía un mayor desarrollo al mercado estadounidense. De forma adicional, la empresa tiene en el escaparate la galería comercial Canalejas, su aparcamiento en el centro de Madrid, y la filial de servicios Ingesan. El balance carga con 329 millones en bonos con vencimiento en diciembre de 2029 y la intención del grupo es migrar esa deuda a un crédito sindicado para rebajar su coste, complejidad de gestión y los compromisos contraídos con los inversores.
El resultado neto de OHLA al cierre de 2025 fue de 1,7 millones de euros, desde los 50 millones perdidos en 2024. Al cierre del pasado semestre, el beneficio era de 0,5 millones de euros tras el impacto de 45 millones relacionado con un litigio en Estados Unidos, cubierto con recursos de la filial local Judlau.
El objetivo para este año, ratificado en la junta de accionistas de junio, es superar los 4.100 millones en ingresos (4.022 millones en 2025) y llegar a los 215 millones de resultado bruto de explotación (208 millones el año pasado). La entrada de nuevos contratos debería estar por encima de los 4.400 millones. En el haber del actual consejero delegado, Tomás Ruiz, figura una rebaja de la deuda bruta en 563 millones desde 2020. Por entonces el apalancamiento financiero con recurso de OHLA era de 11,3 veces, bajando en la actualidad a un múltiplo de 1,6 en esa relación de endeudamiento bruto con recurso dividido entre el ebitda con recurso.
El plan estratégico de OHLA prevé un crecimiento promedio anual en ventas del 5%, hasta llegar a los 5.000 millones en 2029. También refleja un salto del ebitda del 15% al 17%, hasta los 300 millones. En los cuatro años del plan OHLA busca elevar un 80% sus ventas en EE UU y reforzarse en segmentos de alto valor añadido como son el de la construcción ferroviaria, puertos, la instalación de tendidos eléctricos, plantas de renovables, centros de datos y una mayor participación en los proyectos en concesión.