
Salman Ahmed (Fidelity): “No sé cómo se puede hacer una salida a Bolsa y decir que te puedo matar, no tiene sentido”
El economista jefe de Fidelity International defiende la necesidad de regular la IA y cree que el alza de rentabilidad de los bonos es estructural pero no alarmante
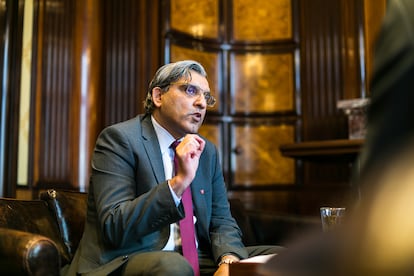
La Bolsa resiste de momento a la tensión que se aprecia cada día en el mercado de bonos, con rentabilidades en máximos de muchos años que, para Salman Ahmed, responsable global de Macro y Asignación Estratégica de Activos en Fidelity International, han llegado para quedarse. Este experto nacido en Pakistán cuenta desde la sede londinense de la gestora —que mueve un patrimonio superior al billón de dólares— que el alza de rentabilidades actual es parte de una tendencia estructural que ha llegado para quedarse. Una normalización después de años de tipos muy bajos y fuertes estímulos fiscales y monetarios que, eso sí, va demasiado rápido estos días. Ahmed se muestra confiado en que la inflación se reconducirá y es prudente respecto a la Bolsa, muy dependiente de un sector tecnológico y de la IA que, en su opinión, debe ser regulada.
Pregunta. Los datos de IPC de septiembre dejan cifras preocupantes en países como España, al filo del 5%. ¿Estamos ante una espiral inflacionista?
Respuesta. Es probable que la inflación se sitúe, de media, en niveles más altos. Esta ha sido nuestra opinión ya desde 2021, principalmente debido a factores relacionados con la oferta y las medidas fiscales y monetarias de gran envergadura que se adoptaron con la pandemia. Sin duda, los precios de la energía están desempeñando ahora un papel importante. La buena noticia es que el BCE es probablemente el banco central más ortodoxo en este momento; ha vuelto a subir los tipos. Así que nos preocupa más lo que ocurra en EE UU que en Europa. Es posible que el BCE reaccione con mayor rapidez que la Fed.
P. El conflicto en Oriente Próximo sigue sin resolverse, ¿cuál es su previsión para el corto plazo?
R. Desde un punto de vista táctico, esperamos un repunte del petróleo hasta los 120 dólares, porque la situación no está resuelta. La última vez que el petróleo superó los 120 fue en 2011, pero si lo ajustamos a la inflación, el precio actual es mucho más bajo, de 75 u 80 dólares. El equivalente ahora mismo de los 120 de 2011 sería de 180 o 190 dólares el barril. Por eso consideramos que el problema de la inflación general relacionada con la energía es a corto plazo. Es cierto que los efectos de segunda ronda están empezando a hacerse visibles, aunque menos en la UE que en el Reino Unido. Y en EE UU hay presiones inflacionistas que no tienen que ver con la energía: la inversión en capital fijo está en pleno auge y la economía estadounidense va muy bien. Cabría esperar que la inflación fuera más alta. Pero no estamos hablando de una espiral inflacionista, no esperamos un crecimiento sostenido del 5%.
P. ¿Cómo debería reaccionar la Fed ante la inflación? ¿Qué niveles de tipos de interés espera en EE UU?
R. A principios de este año pensábamos que la Fed subiría los tipos tres veces, en la idea de que empezaría el ciclo de alzas después de las elecciones de mitad de legislatura. Sin embargo, obviamente, con las cifras de inflación y el giro que dio la situación geopolítica, elevaron los tipos en septiembre. Creo que nos libraremos de un alza en octubre, a la vista de los datos publicados, pero tendrá que aplicar subidas adicionales. Esperamos que haya cuatro incrementos en total.
P. La deuda soberana continúa bajo presión, ¿espera más volatilidad con las elecciones legislativas de EE UU?
R. Sin duda, los problemas estructurales fundamentales son los elevados ratios de déficit fiscal y de deuda. Pase lo que pase en las elecciones de mitad de legislatura, el problema en EE UU, desde el punto de vista de la economía política, es que todo el mundo quiere gastar dinero. Si ganan los demócratas, querrán destinar más dinero a Medicare. Simplemente quieren gastar dinero en cosas diferentes, así que esa realidad del déficit fiscal estructural no cambia. En cuanto al mercado de bonos, la sensibilidad desde una perspectiva estructural ha llegado para quedarse. La tenencia de los mercados de bonos ha cambiado. Ahora hay más fondos de cobertura, hedge funds, que reaccionan con mayor intensidad a la volatilidad. Creemos que se mantendrá un entorno de tipos de interés más elevados durante muchos años, una nueva era de rendimientos de los bonos más altos. No me creo ni por un segundo que estos rendimientos de los bonos estén subiendo por culpa del petróleo. La correlación es muy alta, pero el petróleo llegó a 120 en abril y los rendimientos de los bonos no estaban a esos niveles.
P. ¿Le preocupa el nivel que han alcanzado las rentabilidades de los bonos?
R. Creo que el problema actual radica más en la velocidad del movimiento que en los niveles. La velocidad ha sido agresiva y creo que eso pone de manifiesto que ahora hay más fondos de cobertura involucrados. El sistema ha sabido hacer frente a rendimientos de dos dígitos en el pasado. Creo que se trata de una vuelta a la normalidad, es el ajuste natural del ciclo; lo anormal fue lo que ocurrió tras la crisis financiera global. En ese sentido, es algo saludable, un cambio estructural. Pero la rapidez de los movimientos resulta problemática, sobre todo a largo plazo. No quiero subestimar el hecho de que el aumento continuado de los rendimientos de los bonos genera riesgos de recesión y, por lo tanto, básicamente se crea un problema sistémico, ya que la demanda disminuye y habrá que frenar la inversión en capital. Pero, hasta ahora, creo que no hemos alcanzado esos niveles.
P. ¿Por qué el alza de rentabilidad de los bonos no está pinchando la subida de la Bolsa?
R. Hasta ahora ha sido así. En 2022 vimos cómo subían los tipos reales y cómo las acciones se devaluaban de forma bastante agresiva. Creo que hay múltiples factores. Gran parte de la composición del mercado de valores, especialmente en EE UU, es muy diferente ahora. El 40% corresponde al sector tecnológico y, no solo eso, sino que ahora se trata de empresas con gran volumen de activos, lo que significa que su inversión en capital fijo forma parte del ciclo de beneficios: gastas dinero en chips que se convierten en beneficios para otra empresa; luego, alguien te concede préstamos para financiar eso. Así es el ciclo de beneficios que se está produciendo, y que tiene una menor sensibilidad al ciclo de tipos de interés, porque si tu retorno de la inversión es del 25% o 30%, un punto porcentual no va a alterar demasiado tus cálculos. Puedes equivocarte y que ese retorno de la inversión sea erróneo, pero eso no tiene nada que ver con los rendimientos de los bonos, sino con que hayas calculado mal el modelo de negocio. De todos modos, las tecnológicas parten de un nivel de apalancamiento muy bajo.
P. ¿Cuál es la posición de la gestora respecto a la Bolsa?
R. Hemos mantenido posiciones largas en riesgo de renta variable durante la mayor parte de este año, pero nos hemos puesto neutrales en las últimas semanas. La recomendación más importante ahora mismo es no tomar ninguna posición. Hay que tomar un poco de distancia. No estamos diciendo que se trate de un mercado bajista, pero la situación es menos clara de lo que era, por ejemplo, en agosto.
P. ¿Qué probabilidad da a que se dé una recesión el próximo año?
R. En enero de este año estimamos que el riesgo de recesión en EE UU era del 10 %, y no modificamos la probabilidad de recesión tras la guerra. Así que el año que viene creo que probablemente se situará entre el 20% y el 25%, ya que los rendimientos de los bonos son mucho más altos, aunque no es nuestra hipótesis de base a menos que empecemos a ver una desaceleración clara del consumo o del crecimiento. Vemos que la inversión en capital se está ralentizando en EE UU, aunque puede deberse a otros factores, como el riesgo de regulación o los escándalos.
P. ¿Escándalos? ¿Se refiere a advertencias de empresas de IA sobre riesgos existenciales para la humanidad, como avisa Antrophic en su folleto de salida a Bolsa?
R. Sí. No sé cómo se puede hacer una salida a Bolsa y decir que te puedo matar. Me recuerda a la película Don’t look up (No mires arriba), se acerca un cometa que va a colisionar con la Tierra y hay gente que está pensando en cómo ganar dinero y en que ese cometa contiene mucho oro. Creo que tenemos un poco esa sensación. No sé cuál es el mecanismo del que hablan, ¿o es simplemente una advertencia general de exención de responsabilidad? Una forma de decir “no nos culpéis”. No tiene sentido.
P. Pero el mercado está contribuyendo de forma entusiasta a financiar una IA que no está regulada...
R. Creo que es importante plantearse estas cuestiones. Se está invirtiendo muchísimo y hay que preguntarse si hay un límite. Puede que esa inversión de capital tenga que repartirse a lo largo de un periodo más largo y que se haya invertido demasiado a corto plazo. También hay que preguntarse qué papel desempeñarán los Estados. Creo que la nacionalización supone un riesgo para algunos de estos actores.
P. ¿También en EE UU? Trump se muestra más partidario de no intervenir.
R. Bueno, depende... Si pensamos en una ralentización de la inversión debido a una corrección del mercado y a la competencia con China, para mantener ese nivel de inversión será necesaria la intervención del Gobierno.
P. Desde el punto de vista del inversor, ¿cree que es importante que la IA esté regulada?
R. Es una buena idea, pero tiene que estar liderado por China y EE UU, ellos cuentan con la tecnología. Sé que en Europa nos gustan las normativas, y con razón, pero no disponemos de esta tecnología; primero deberíamos desarrollar la nuestra propia. Creo que se necesitará algún tipo de consenso entre China y EE UU. Ahora bien, ¿ocurrirá eso después de un gran accidente? No lo sé. Normalmente, las regulaciones surgen cuando algo sale mal, como vimos con la crisis financiera global. Los bancos son un buen ejemplo, son sistémicamente importantes, al igual que estas empresas tecnológicas. Es un tema delicado, en el sentido de que una regulación adecuada en este ámbito ralentizará el retorno de la inversión, porque se ralentizará.