
El caos geopolítico acelera la tormenta en los bonos en la recta final de año
Las elecciones legislativas de EE UU prometen traer más volatilidad a la deuda, mientras la debilidad de Merz en Alemania y las presidenciales francesas serán un desafío para un euro en descenso
La escalada de la rentabilidad de los bonos soberanos domina el mercado financiero desde hace semanas. Los inversores se están anticipando a nuevas alzas de tipos de interés por parte de la Reserva Federal ante la evidencia de que el alza sostenida del petróleo y los combustibles traerá más inflación. Y la mecha que ha encendido la espiral inflacionista tiene un origen muy concreto en la decisión de EE UU e Israel de bombardear Irán, que ha desatado la guerra en Oriente Próximo y bloqueado el estrecho de Ormuz, la arteria por la que circulaba el 20% del petróleo que consume el mundo. Al mercado, además de al bolsillo de los ciudadanos, llegan por tanto de forma directa las decisiones políticas, aunque a veces parezca que los inversores son indiferentes a las enormes y cada vez más frecuentes sacudidas de la geopolítica. Así, mientras los bonos sufren, el rally alcista de la Bolsa no se ha torcido y los índices continúan en ascenso y al filo de máximos históricos.
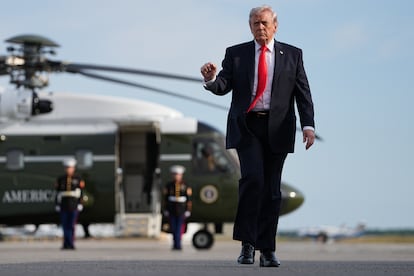
Pero la agenda política de los próximos meses viene demasiado cargada como para ignorarla. De entrada, el rumbo del mercado va a venir marcado por el paso del petróleo —pendiente de si hay o no negociaciones para un acuerdo de paz y para la reapertura de Ormuz entre EE UU e Irán—. Donald Trump ha sugerido que habrá pacto con Teherán después de las elecciones legislativas del 3 de noviembre, la gran cita electoral de la recta final de año. Pero además, en Europa la atención se concentra en Alemania, con el gobierno del canciller Friedrich Merz muy debilitado tras el éxito de la formación de ultraderecha AFD en las elecciones regionales, y en Francia, que celebrará elecciones presidenciales en la próxima primavera.
Las citas electorales, y los frentes geopolíticos abiertos (Ormuz y Ucrania), prometen seguir inyectando dosis de volatilidad al mercado y, en especial, a la deuda soberana, ahora convertida en el gran termómetro en el que medir el riesgo para la estabilidad financiera global. “Los riesgos geopolíticos influyen cada vez más en la inversión a través de su impacto en la resiliencia, las infraestructuras, la energía y la seguridad”, explica Thomas Mucha, estratega geopolítico en Wellington Management.
Lo que suceda en el estrecho de Ormuz en los próximos meses será determinante para aventurar si la economía global se adentrará o no en un alza de precios definitivamente peligrosa, alentada por la subida constante de los combustibles. En un shock energético que termine por destruir la demanda y el crecimiento con cortes de suministro. Pero en el corto plazo, y según apunta Nicolas Bickel, director de inversiones de banca privada en Edmond de Rothschild, las elecciones estadounidenses de mitad de mandato “podrían generar episodios de volatilidad a corto plazo”. Más inestabilidad para un mercado de deuda ya muy tensionado: el bono de EE UU a 10 años cotiza ya por encima del 5%, en máximos de 2007.

Los sondeos empiezan a dar por descontado que los demócratas se harán con el control de la Cámara de representantes y avanzan incluso la posibilidad de que también pudieran hacerse con el Senado, en lo que sería un duro golpe para los republicanos de Donald Trump. Históricamente, un Congreso dividido —con la Cámara de Representantes de un signo y el Senado de otro— ha ocasionado la caída de los rendimientos de los bonos y el aplanamiento de la curva de tipos: la perspectiva de bloqueo legislativo hacía pensar en limitaciones en el gasto público. Pero esta vez puede ser diferente, según Bickel. Más allá de que los inversores vigilen la evolución de la política fiscal de EE UU, pesan el impacto inflacionista de la guerra en Irán, la trayectoria de los tipos de interés que marque la Fed y los riesgos del ciclo de inversión en inteligencia artificial.
Con estos factores dominando la escena, el resultado que tengan las elecciones legislativas de EE UU queda en segundo plano para la inversión. Para Libby Cantrill, responsable de políticas públicas de Pimco, la mayor gestora de renta fija del mundo, “las diferencias entre los dos escenarios electorales más probables —un Congreso demócrata unificado (Cámara de Representantes y Senado demócratas) o un Congreso dividido (Cámara demócrata y Senado republicano)— sencillamente no son tan significativas”. Así, al margen de cuál sea el resultado, será poco probable ver una gran y costosa rebaja fiscal, o un estímulo fiscal más amplio. Lo previsible será que el gasto siga aumentando en ambos escenarios electorales y que con ello se ahonde el déficit público. “Esto se debe a que el 75% del gasto funciona en piloto automático y no hace más que aumentar a medida que envejece la población”, añade Cantrill. Gane quien gane, el terreno está abonado para nuevas subidas de rentabilidad de los bonos.
En todo caso, en política el factor humano importa, más cuando la mayor economía del mundo seguirá gobernada por un presidente de carácter errático e impredecible. Si Trump saliera reforzado de las elecciones, podría sentirse animado a aguantar más tiempo en el poder y sentiría menos presión por las subidas de los precios de la energía en los hogares estadounidenses. Pero tal escenario parece poco probable. “Perder tanto la Cámara de Representantes como el Senado podría hacer que Trump se volviera aún más impredecible. Los demócratas pondrían en marcha investigaciones, por lo que la política interna se volvería más tensa. No es bueno para la confianza en los activos estadounidenses en general”, afirma Derek Halpenny, responsable de mercados globales en Europa para la entidad japonesa MUFG.
Alemania y Francia
En Alemania, el mayor gasto fiscal del canciller Friedrich Merz no ha logrado aliviar el descontento de los votantes y el partido de ultraderecha AfD ha resultado claro vencedor en las recientes elecciones regionales celebradas en el país. La derrota de la CDU y la continua pérdida de popularidad de Merz han agitado las especulaciones en torno a su continuidad y a unas posibles elecciones anticipadas en la mayor economía de la zona euro y actor principal para el desarrollo del proyecto europeo. Con la AfD en ascenso, una convocatoria electoral en Alemania sería sin duda un elemento capaz de impactar sobre el euro. Berlín es clave para cerrar el próximo presupuesto comunitario y también para fijar posiciones de vital importancia en la UE en inmigración o defensa. La inestabilidad de la política interna alemana no juega a favor de la estabilidad comunitaria.
“Es probable que haya implicaciones claramente negativas para el euro si el éxito regional de la AfD se concreta a nivel nacional, especialmente si se convocan elecciones anticipadas y el partido parece perfilado a convertirse en la primera fuerza del Parlamento”, explican los analistas de Nomura. Tanto la AfD de Alemania como el Reagrupamiento Nacional de Marine Le Pen de Francia no amenazan con abandonar la UE ni la moneda única, como sí sucedió en el pasado, aunque su discurso crítico y revisionista con el proyecto europeo es todo un torpedo a la línea de flotación de la UE. Derek Halpenny sí tiene claro que la incertidumbre política en Alemania “se suma a los motivos para vender euros”, en un momento en que el fortalecimiento del dólar está alimentando el sentimiento negativo hacia la divisa europea. De hecho, la expectativa de alzas de tipos en EE UU está arrastrando al euro estos días a marcar mínimo anual en los 1,136 dólares.
La llegada de la extrema derecha al poder central en Alemania no está clara, pero sí es una posibilidad ya muy asumida por los inversores en el caso de Francia, al igual que el enorme reto por delante de ajuste en sus cuentas públicas, que ha llevado a la prima de riesgo del país a superar por primera vez los 100 puntos básicos desde 2012, en plena crisis de deuda en la zona euro. “Se espera de forma generalizada una victoria de Le Pen el año que viene, por lo que nada ha cambiado en ese sentido y, por lo tanto, esta ampliación del diferencial entre el bono francés y el alemán refleja más bien el sentimiento general de debilidad”, explica Halpenny.
Mientras los países de la denominada periferia europea —España, Portugal, Grecia y también Italia— se han sacudido la presión de los inversores sobre su deuda soberana, “Francia es la clara excepción”, en opinión de Mauro Valle, responsable de renta fija activa y gestor de carteras en Generali AM. “Los bonos franceses siguen siendo vulnerables a la incertidumbre fiscal y política. Es probable que las perspectivas fiscales mantengan el déficit por encima del 5% del PIB, mientras que el ciclo de las elecciones presidenciales se está convirtiendo cada vez más en un factor a tener en cuenta por el mercado”, añade Valle.

La fragmentación política y los continuos cambios de gobierno han impedido en los últimos años que Francia acometa el plan de ajuste fiscal que le reclaman los inversores. Las presidenciales del próximo año podrían dar lugar a un ejecutivo más estable, capaz de romper el estancamiento político, un escenario del que el mercado podría acabar sacando una lectura positiva. Ya ha sucedido en el caso de Italia, donde un gobierno de ultraderecha claramente euroescéptico y disruptivo en materias de inmigración o derechos sociales convive con el favor de los inversores.
Como explica Thomas Mucha, “la cuestión más importante para los inversores no es qué partido gane, sino qué políticas aumentan la capacidad de las economías para absorber las crisis, garantizar la seguridad de las cadenas de suministro, reforzar la resiliencia energética y apoyar la competitividad tecnológica. La atención debe centrarse en la ejecución, más que en la retórica política”. Y hay tendencias estructurales que, más allá del signo político, no parece que vayan a cambiar: la defensa y la seguridad nacional, la seguridad energética, la modernización de la red eléctrica, los centros de datos y la infraestructura digital, la ciberseguridad y la protección de infraestructuras críticas... Predecir el fin de la guerra en Irán o cuándo se abaratará el petróleo es ahora misión imposible. La opción que queda, como aconseja Mucha, es “identificar las empresas y los activos que ayudan a las economías a adaptarse a un mundo más fragmentado y menos predecible”.