
La Bolsa desafía al petróleo y a los tipos y prolonga las subidas
El alivio en el precio del ‘brent’ impulsa la recuperación de la renta variable, mientras los inversores exigen mayores rentabilidades a la deuda ante el temor a una inflación más persistente
El repunte de los precios de la energía y la revisión al alza de las expectativas de tipos de interés han marcado una semana de ventas en los mercados de deuda. Las dudas sobre una pronta normalización del tráfico de crudo a través del estrecho de Ormuz, el endurecimiento del tono por parte del presidente de EE UU, Donald Trump, en la Asamblea General de la ONU y los mensajes de varios miembros de la Reserva Federal favorables a mantener una política monetaria restrictiva han llevado a los inversores a elevar sus previsiones de inflación y a exigir mayores rendimientos para comprar bonos. El ajuste es generalizado: el bono estadounidense a 30 años roza niveles de 2004, la referencia española alcanza máximos desde 2013 y los títulos japoneses al mismo plazo han tocado niveles no vistos desde 1996.

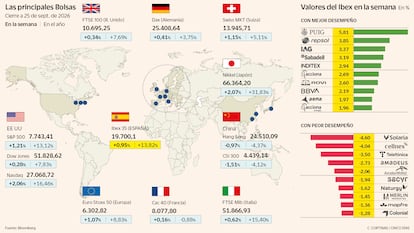
La Bolsa, pese a ello, vuelve a desafiar los pronósticos. Más allá de correcciones puntuales, la renta variable mantiene el tono positivo y cierra la semana con avances. Tras subir un 0,6% el viernes, el Ibex 35 se anota un 0,95% en las últimas cinco jornadas. Más discretas son las ganancias en el resto de Europa: el Dax alemán suma un 0,4%, el Mib italiano avanza un 0,6%, el Cac francés gana un 0,16% y el FTSE 100 británico, un 0,34%. Solo el Euro Stoxx 50, con un avance semanal del 1%, supera el comportamiento de la Bolsa española.
La tecnología vuelve a ejercer de locomotora del mercado. El entusiasmo generado por Muse, el agente de inteligencia artificial lanzado por Meta, ha servido de combustible adicional para las cotizadas tecnológicas estadounidenses y ha permitido al Nasdaq volver a marcar máximos. La compañía de Mark Zuckerberg, cuestionada durante meses por el elevado coste de sus inversiones en IA y las dudas sobre su capacidad para rentabilizarlas, ha sorprendido al mercado con la rápida acogida de su nueva aplicación y, a falta de tres sesiones para el cierre del mes, se encamina a registrar su mejor septiembre desde julio de 2013.
En un contexto de tensiones geopolíticas, mercados bursátiles cerca de máximos y expectativas de tipos al alza, lo lógico sería esperar una corrección de la renta variable. Pero los inversores siguen confiando en la fortaleza de la economía y de los beneficios empresariales y aprovechan cualquier señal de distensión para prolongar las subidas.
El catalizador de la recuperación en la recta final de la semana ha vuelto a ser la moderación de los precios energéticos. Aunque el mercado ha aprendido que las noticias sobre una relajación de las tensiones en Oriente Próximo deben tomarse con cautela, cualquier indicio de mejora sigue bastando para aliviar la presión sobre los activos de riesgo. Un día después de que el brent tocara los 108 dólares, la posibilidad de nuevos contactos entre EE UU e Irán para reabrir gradualmente el estrecho de Ormuz ha contribuido a enfriar las tensiones en el mercado petrolero. El barril ha retrocedido hasta el entorno de los 103 dólares.
La reacción positiva no disipa, sin embargo, las dudas. En los casi siete meses transcurridos desde el estallido del conflicto, el mercado ha asistido a numerosas idas y venidas, intentos de acercamiento que hasta ahora no han logrado traducirse en avances duraderos. “Un acuerdo similar se ha anunciado muchas veces en el pasado y hemos visto muy pocos avances reales. Además, incluso si se produjera un avance diplomático, eso no restauraría de inmediato los flujos interrumpidos”, recuerdan los analistas de Standard Chartered Bank.
Con una agenda macroeconómica escasa la próxima semana, la atención de los inversores seguirá centrada en la evolución del petróleo y en cualquier novedad sobre el estrecho de Ormuz, dos factores que amenazan con seguir marcando el rumbo de los mercados. Los analistas de Macroyield recuerdan que Trump recuerdan ha dejado claro que un posible acuerdo duradero llegaría como pronto tras las elecciones de mitad de legislatura de noviembre.
Más allá de la volatilidad a corto plazo, el encarecimiento de la energía empieza a condicionar también las expectativas sobre la política monetaria. A medida que el conflicto se prolonga y las perspectivas de normalización se alejan, las firmas de análisis revisan sus previsiones. Rubén Segura-Cayuela, economista jefe de Bank of America para Europa, incorpora a su escenario base una subida adicional de los tipos por parte del BCE en diciembre, lo que elevaría a 75 puntos básicos el ajuste acumulado en este ciclo. Aunque reconoce que la economía ha mostrado una resistencia mayor de la prevista, advierte de que esa fortaleza podría ponerse a prueba si los precios de la energía permanecen elevados durante un periodo prolongado. “Por tanto, seguimos teniendo dificultades para identificar una trayectoria natural que permita al BCE subir los tipos en marzo o ejecutar más de 100 puntos básicos de subidas en total”, remarca.

Las presiones inflacionistas y la perspectiva de unos tipos de interés elevados durante más tiempo sientan las bases para que los rendimientos de la deuda se mantengan en cotas altas. A ello se suman los desequilibrios fiscales de las grandes economías y las multimillonarias inversiones destinadas al despliegue de la inteligencia artificial, dos factores que están disparando las necesidades de financiación. Ante la avalancha de nuevas emisiones y las dudas sobre la evolución futura de los precios, los inversores exigen una mayor rentabilidad para prestar su dinero a largo plazo. A pesar de la moderación de los rendimientos, los niveles a los que cotiza la deuda dan vértigo. La rentabilidad del bono estadounidense a diez años ha frenado la escalada de las últimas sesiones, pero ronda del 5,2%%, después de que el presidente de la Fed de Kansas City, Jeff Schmid, subrayara que las autoridades monetarias aún no han logrado devolver la inflación al objetivo del 2%. Aunque no participa este año en las votaciones, se muestra partidario de mantener un tono restrictivo. Por su parte, la rentabilidad de la deuda española a diez años sigue instalada por encima del 4%, niveles que el mercado no veía desde 2013 y que reflejan hasta qué punto los inversores empiezan a asumir un escenario de tipos elevados durante más tiempo.
Bolsas - Divisas - Deuda - Tipos de interés - Materias primas