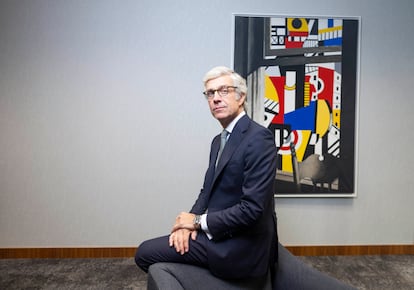
Pablo López Medrano (JPMorgan): “Vamos por encima del plan para doblar los activos en España”
El patrimonio de la banca privada de JP Morgan en España crece un 35% desde 2024, y la entidad aspira a duplicarlo para 2030

La sede de JP Morgan en España ocupa uno de los mejores edificios del paseo de la Castellana y responde a lo que uno espera de un banco privado de este calibre: sobriedad, silencio, exclusividad —una colección de cuadros de primer nivel en sus paredes— y una discreción que se nota antes de que nadie hable. Pablo López Medrano (Madrid, 1976) recibe impoluto a CincoDías, en un entallado traje azul marino con raya diplomática, puño francés, gemelos y la elegancia sin estridencias de quien lleva 15 años sentado enfrente de familias que manejan cientos de millones de euros. El directivo asumió la dirección del área de altos patrimonios hace poco más de un año y exhibe la confianza de quien es consciente de su buen hacer. La entidad, que mantiene su única oficina en Madrid, ha sumado quince banqueros en dos años.
Pregunta. Tenían un plan estratégico para España. ¿En qué punto está?
Respuesta. Lo lanzamos a finales de 2023 con horizonte en 2030 y lo que pretendíamos era doblar el número de activos y también la generación de negocio. Vamos por encima del plan, y por encima de una manera importante para España. Todo lo que intuíamos que podía pasar al ganar capilaridad, al estar más presentes en distintas plazas y al trabajar algunos nichos de forma más específica, se ha confirmado.
P. Sé que son reacios a dar este dato, pero ¿cuánto patrimonio gestiona JP Morgan en banca privada en España? Se habla de 15.000 millones de euros...
R. No es que seamos reacios, es que no es un dato público, pero sí puedo dar contexto. Los activos en banca privada en España se han incrementado en torno a un 35% desde finales de 2024. Respecto a la información pública que hay, de la que circulan distintas versiones, estamos bastante por encima de esos números.
P. ¿Cómo va 2026?
R. El año pasado fue muy bueno, se produjo una explosión. Y 2026 lo ha confirmado. Este año está siendo muy bueno en crecimiento de activos, muy bueno en ingresos, por encima del doble dígito, y muy bueno en generación de nuevas relaciones de familias y grupos.
P. ¿Los clientes de banca de inversión, área en la que JP Morgan es un gigante, son también clientes de su banca privada?
R. Es el escenario ideal y sí se produce. En España estamos en la misma planta, con lo cual generamos unas sinergias muy positivas. Nos gusta que las familias sepan que somos un banco global con muchos recursos y capacidades locales, y creo que eso es diferencial respecto a otros modelos de bancos nacionales e internacionales.
P. ¿Cuántos banqueros tienen y cuántos van a incorporar?
R. En 2025 incorporamos 10 banqueros, con lo que doblamos nuestro número antes de poner en marcha el plan estratégico. Este año llevamos cinco banqueros nuevos hasta el 1 de septiembre y nuestra intención es seguir creciendo de cara a final de año. El equipo está por encima de 20 banqueros, con la menor ratio de clientes por banquero de todo el sector.
P. ¿Dónde están creciendo geográficamente?
P. Nos hemos centrado en Galicia y en Santander y Asturias, y hemos cubierto bien el sur. Málaga es probablemente donde más énfasis estamos poniendo, por todo el bum que está teniendo. Nuestros dos focos importantes son Cataluña, donde todavía tenemos que crecer.
P. Por sectores, ¿dónde se está produciendo el crecimiento?
R. Seguimos enfocados en los sectores donde puede haber mayor actividad corporativa. Ha habido movimientos en educación, en el sector agrícola y en el inmobiliario. También, en todo lo vinculado al inmobiliario y a la tecnología, cubrimos a empresarios del mundo de la innovación y de las startups.
P. El patrimonio de sus clientes es muy superior al de la común de la banca privada española, que suele poner un umbral en el entorno de los 500.000 euros. ¿Han bajado el listón?
R. Nuestro foco sigue siendo el ultra high net worth, que según quien haga el análisis empieza en 20 o 25 millones de dólares. Con el plan estratégico tomamos la decisión de ganar capilaridad, y eso significa que podemos abrir cuentas con 10, 12 o 15 millones siempre que exista potencial y capacidad de crecimiento.
P. ¿Cuántos clientes tienen?
R. Eso es absolutamente confidencial.
P. El Santander y CaixaBank están subiendo su listón en grandes patrimonios a través de sus multifamily office, Beyond Wealth y OpenWealth, respectivamente. ¿Le están quitando negocio?
R. La llegada a los muy altos patrimonios se produce a través de esos vehículos para ayudarlos a tener su patrimonio con distintas entidades financieras. Nuestra realidad es tratar de estar lo mejor posicionados posible para ser su primera opción.
P. La inmigración latinoamericana de alto nivel es clave para varias entidades españolas. ¿Cuánto pesan en su negocio?
R. En nuestro caso, la cobertura del mercado latinoamericano se hace desde Miami, Nueva York y Suiza, y nosotros solo entramos cuando esas familias residen en España. Yo prefiero verlo desde un poco más arriba y centrarnos en todos los extranjeros. Hay una comunidad de ingleses, alemanes y nórdicos en plazas como Málaga o Baleares para la que tiene todo el sentido que la cobertura sea desde nuestro equipo.
P. Las generaciones de los altos patrimonios están cambiando hacia un cliente más joven y que no creó la fuente de riqueza. ¿Cómo afrontan este cambio?
R. Ese cambio generacional se está produciendo y va a continuar. Nuestra mejor recomendación va a seguir siendo la misma; no hay un gran cambio por el hecho de que cambie la generación, pero dedicamos mucho tiempo a la formación de las segundas y terceras generaciones.
P. También ayudan a familias a tomar posiciones en cotizadas...
R. Son las posiciones concentradas y les dedicamos mucho tiempo. Ayudamos a familias y grupos, en España y fuera, de tres maneras: a construir una posición, normalmente por encima del 5%, porque superar ese umbral tiene una serie de bondades en términos de estructuración patrimonial.
P. Las Bolsas están en máximos y los tipos de la deuda, también. ¿Esto aguanta?
R. Tenemos una visión constructiva de aquí a mediados de 2027. A la renta variable estadounidense le damos un potencial del 10%. También somos positivos con la Bolsa europea, aunque ahí el potencial de revalorización estaría en una horquilla de entre el 5% y el 6%.
P. ¿Cuál es la composición de su cartera moderada?
R. Sobreponderamos la Bolsa muy ligeramente, más en Estados Unidos. En renta fija estamos neutrales, con algo de infraponderación en gobiernos, y una ligera sobreponderación en crédito.
P. ¿Y las temáticas?
R. La primera, vinculada a la defensa y al sector industrial. La segunda es la inflación. Desde la Covid, hemos tenido cinco shocks de inflación, y la manera de afrontarla son los activos, con infraestructuras, transporte e inmobiliario, para tener en cartera cosas que protejan. La tercera es la inteligencia artificial (IA).
P. ¿Cuál es su visión sobre la IA?
R. Hay que tratarla con mucho cuidado, pero puede que el mercado esté menospreciando su potencial de revalorización. Los resultados siguen siendo muy buenos, los márgenes son fantásticos y son compañías que hoy no están muy apalancadas. En muchos casos, la mejor forma de inversión pasa por el private equity, que invierte en las compañías no cotizadas, que pueden recoger mayor potencial.
P. ¿Cuál es la rentabilidad de esa cartera moderada.
R. La rentabilidad anualizada de los últimos 18 años está por encima del 6%. A cierre de agosto, supera el 7%.