
El miedo a la inflación golpea la deuda y arrastra a la baja a las Bolsas
El Ibex 35 cede un 1,5% en la semana. La falta de avances para reabrir el estrecho de Ormuz tensiona los precios y pone a prueba la resistencia de las economías y los mercados
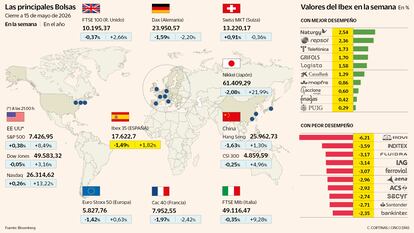
Las tensiones inflacionistas se acumulan y empiezan a pesar en los mercados. En una semana en la que se ha confirmado que la inflación en EE UU está en máximos de tres años y que los precios al productor registraron en abril su mayor repunte desde la guerra en Ucrania, la falta de avances para desbloquear el estrecho de Ormuz pone a prueba la paciencia de los inversores. Los mercados, que hasta ahora habían logrado sortear lo que ya es la mayor crisis de suministro energético, empiezan a quedarse sin argumentos para prolongar las ganancias.
La reacción no se hace esperar: los inversores aceleran las ventas de deuda. A medida que caen los precios de los bonos, las rentabilidades repuntan a máximos de tres décadas y aceleran la corrección de las Bolsas. Los índices europeos registran descensos cercanos al 2%, con el Ibex 35 logrando contener las caídas en torno al 1% en la sesión, aunque en el conjunto de la semana cede un 1,5%.
La presión se traslada también a Wall Street. Tras varias jornadas consecutivas de máximos históricos impulsados por los resultados de las tecnológicas, el repunte de las rentabilidades de la deuda pasa factura a los principales índices estadounidenses, que retroceden en torno al 1% al cierre de los mercados europeos.
La publicación de los datos de inflación mayorista en Japón actuó en la recta final de la semana como una excusa adicional para la corrección. La economía nipona, que durante años ha luchado contra la deflación, no es inmune al shock energético. El indicador creció al ritmo más acelerado en tres años, idea que refuerza la posibilidad de que el Banco de Japón suba los tipos en junio.
Cuando suben la inflación y los tipos, los bonos pierden atractivo porque sus pagos futuros valen menos. Por eso los inversores los venden y solo están dispuestos a comprarlos si ofrecen una rentabilidad mayor que compense la pérdida de poder adquisitivo. Esta dinámica domina hoy los mercados. Los rendimientos de la deuda repuntan de forma generalizada, sin distinción por fundamentales económicos o factores políticos.
Así, la rentabilidad del bono alemán sube 12 puntos básicos —su mayor ascenso desde marzo de 2025, cuando el Ejecutivo presentó su plan de estímulo— y alcanza el 3,17%, máximos desde 2011, en plena crisis de deuda de la zona euro. Por su parte, el bono español al mismo plazo avanza 15 puntos básicos, hasta el 3,6%.
Más acusadas son las caídas en la deuda británica. A las expectativas de tipos e inflación al alza se suma el ruido político. Desde el revés electoral del Partido Laborista del primer ministro Keir Starmer, las voces que reclaman su dimisión no han dejado de crecer y la incertidumbre está lejos de disiparse. Los inversores empiezan a temer un posible giro a la izquierda que derive en una política fiscal más expansiva.
En este contexto, el nombre que más inquieta es el de Andy Burnham, uno de los políticos más populares del país. Aunque aún enfrenta obstáculos —como su entrada en el Parlamento—, su eventual irrupción en la carrera sucesoria añade incertidumbre, dado su tono crítico con la política económica y sus críticas a la dependencia del Gobierno de los mercados de bonos.

Con este telón de fondo, la deuda a 30 años repunta 19 puntos básicos, su mayor subida desde abril de 2025. Aunque es significativo, este ascenso sigue estando lejos de los casi 50 puntos básicos registrados en 2022 tras el episodio del presupuesto de Liz Truss. “Las desastrosas elecciones locales del Partido Laborista dejaron a los mercados expuestos a una venta masiva en medio de nuevas especulaciones sobre el liderazgo. Ya se han descontado casi tres subidas de tipos antes de fin de año, pero seguimos sin estar convencidos. Ahora prevemos una única subida”, señalan los analistas de ING.
El repunte de las rentabilidades trasciende continentes. En EE UU, el bono a 30 años supera el 5,1% y apunta a niveles no vistos desde 2007, en vísperas de la crisis financiera global que desencadenó la mayor recesión en décadas. Tras el último dato de inflación publicado esta semana, las expectativas de recortes de tipos en EE UU han desaparecido. De hecho, los futuros sobre los fondos federales calculados por la herramienta FedWatch de CME otorgan casi un 30% de probabilidad a una subida en octubre y rondan el 40% de cara a diciembre.

En un contexto en el que los mercados han logrado sobreponerse a la crisis de suministro energético gracias a la abundante liquidez, la subida de tipos emerge como la principal amenaza. Un entorno de tipos más elevados tiene un doble impacto: encarece la financiación de las empresas y erosiona sus márgenes, al tiempo que la deuda gana atractivo frente a la Bolsa. Los inversores, que ya cuestionaban el potencial de la renta variable, pueden encontrar en los cupones de los bonos una alternativa más segura, lo que favorece el trasvase de flujos hacia la renta fija a la vez que precipita el ajuste de las Bolsas.
Sin visos de que la actividad en el estrecho de Ormuz se recupere, los analistas empiezan a inquietarse. Los expertos de Bank of America advierten de que el ciclo está lo suficientemente maduro como para que las Bolsas puedan girarse a la baja en junio. Entre los factores que justifican este escenario destacan el impacto creciente del alza de los precios sobre la economía y unas valoraciones que se mantienen en máximos. En un contexto de mayor incertidumbre, los analistas subrayan que, hasta ahora, el principal sostén del mercado han sido los resultados empresariales, el único factor claramente positivo en un entorno cada vez más exigente.
Como ya anticipaba el consenso de mercado, la cumbre entre EE UU y China ha dejado pocos avances concretos. Pese a la falta de acuerdos claros, los analistas de Macroyield prefieren ver el vaso medio lleno al interpretar señales de que la tregua comercial y las negociaciones podrían prolongarse.
También ha sido bien recibido por los inversores el hecho de que Donald Trump y Xi Jinping hayan coincidido en la necesidad de reanudar la actividad en el estrecho de Ormuz. Ninguna de las dos partes tiene interés en que la situación se prolongue. China absorbe cerca del 80% de las exportaciones de crudo iraní, mientras que, para Trump, el encarecimiento de los carburantes supone un lastre para su popularidad de cara a las elecciones de mitad de mandato.
Concluida la cumbre entre EE UU y China, la atención de los inversores vuelve a Oriente Medio. Con las conversaciones de paz estancadas, el crudo se mantiene al alza y el brent vuelve a rozar los 110 dólares. Los analistas de RBC Capital Markets señalan que el mercado se está ilusionando con una apertura del Estrecho en junio porque el coste de mantenerlo cerrado es muy alto. “Somos muy escépticos. El escenario optimista se basa en la frágil suposición de que existe una palanca política relativamente fácil de activar”, aclaran.
Bolsas - Divisas - Deuda - Tipos de interés - Materias primas