
Watson Farley & Williams se afianza en el trono del asesoramiento del ‘project finance’
Garrigues comparte el liderazgo por actividad y Clifford Chance protagoniza el mayor avance; las baterías se perfilan como el nuevo motor de la financiación
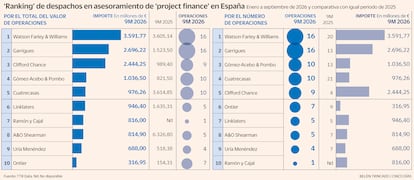
Watson Farley & Williams (WFW) se afianza en el trono del asesoramiento en operaciones de financiación de proyectos (project finance) en España. La firma se apunta un doblete y logra el oro tanto por valor de las operaciones como por número de deals en el ranking de TTR Data, elaborado a partir de los datos registrados entre enero y septiembre de 2026. Garrigues empata como bufete más activo y se cuelga la plata por valor de las operaciones, mientras que Clifford Chance consigue el bronce en la clasificación. En el podio de los más activos, Gómez-Acebo & Pombo y Cuatrecasas asaltan el tercer puesto con diez transacciones cada uno.
Los resultados muestran no obstante síntomas de enfriamiento. Las firmas analizadas acumularon 83 mandatos por un valor asesorado de 14.327 millones de euros, frente a los 99 mandatos y 19.189 millones registrados en el mismo periodo de 2025. Esto supone un descenso del 16,2% en el número de mandatos y del 25,3% en el importe asesorado.
El enfriamiento del mercado ha dado un vuelco a los primeros puestos del ranking. En 2025, en el mismo periodo, A&O Shearman lideraba con claridad la clasificación por valor, con 6.326 millones de euros, seguido de Cuatrecasas, con 3.614 millones y Watson Farley & Williams, con 3.605 millones. Un año después la fotografía es muy distinta. WFW asciende al primer puesto con 3.591 millones de euros, pese a que el importe de las operaciones asesoradas apenas retrocede un 0,4%. Garrigues incrementa un 77% el valor asesorado, hasta 2.696 millones, mientras que Clifford Chance suma 2.444 millones, un 147% más, el mayor avance registrado entre las firmas analizadas.
Gómez-Acebo & Pombo se sitúa en cuarto lugar, con 1.036 millones de euros, por delante de Cuatrecasas, con 976 y Linklaters, con 946. La sorpresa la protagoniza Ramón y Cajal: una única operación de 816 millones —el proyecto de Velto Renewables para refinanciar una cartera de 76 plantas solares fotovoltaicas en España— le permite escalar hasta la séptima posición y adelantar por apenas 1,1 millones a A&O Shearman, que registra 814. Uría Menéndez aparece a continuación, con 688, mientras que Ontier cierra el ranking con 316.
La fotografía apenas varía en la cima de la clasificación por actividad. Watson Farley & Williams y Garrigues comparten el liderazgo, con 16 transacciones cada uno, seguidos por Gómez-Acebo & Pombo y Cuatrecasas, ambos con diez. Clifford Chance contabiliza nueve mandatos y Ontier siete. Linklaters y A&O Shearman suman cinco operaciones cada uno, mientras que Uría Menéndez registra cuatro. Ramón y Cajal, con una sola operación, ocupa el último escalón de la clasificación.
El empuje de las baterías
¿Hacia dónde mira el project finance en España? Los bufetes han detectado que el almacenamiento energético se ha convertido en una de las palancas de inversión. “El sector se encuentra inmerso en una nueva etapa dentro de la propia transición energética, cuyo eje principal es la integración del almacenamiento mediante baterías”, señala Rodrigo Berasategui, socio responsable de bancario y financiero de Watson Farley & Williams. Junto a esta tendencia, el experto destaca la aparición de las primeras financiaciones de proyectos de baterías independientes, conocidas como stand-alone, así como el progresivo desarrollo de proyectos de biometano.
Los centros de datos aparecen como otro posible motor de la inversión debido a su elevada demanda eléctrica, apunta Agustín Cerdá, socio responsable del grupo financiero de Cuatrecasas. No obstante, su despegue todavía está condicionado por la regulación. Según Cerdá, la posible promulgación del real decreto que regula el sector lo ha situado, por ahora, en una fase de “stand by”. Mientras tanto, la financiación se concentrará en activos con ingresos más previsibles. “Creemos que va a desaparecer prácticamente la financiación merchant y el dinero va a ir fundamentalmente a almacenamiento o proyectos híbridos”, explica.
La cartera de proyectos continúa activa, aunque cruzar la meta requiere cada vez más tiempo. “Las incertidumbres regulatorias y la situación del mercado energético en España están generando que se extiendan los plazos de cierre en las operaciones de financiación de proyectos nacionales”, advierte José Miguel Pinillos, socio de mercantil en Garrigues. El coste del dinero añade otra dificultad. “La subida de tipos que se está produciendo también ha impactado en el coste de la financiación y, por tanto, en la ejecución de las transacciones”, añade. La actividad internacional, especialmente en América Latina, en el que participan sponsors y financiadores españoles, está ayudando a compensar esta ralentización.
El mercado continuará activo, pero será más selectivo. “Nuestro pipeline es sólido y prevemos bastante actividad”, afirma José Guardo, socio de project development & finance de Clifford Chance. “Esperamos que poco a poco los proyectos basados en gases renovables vayan abriéndose paso en el mercado”, prevé. Sin embargo avisa: “Son malos tiempos para los proyectos donde las condiciones básicas de bancabilidad puedan cuestionarse por el mercado financiero”.
Cinco proyectos se reparten casi 3.000 millones
Plantas solares en España. Velto Renewables obtuvo una financiación de 816 millones de euros para refinanciar una cartera de 76 plantas solares fotovoltaicas en España. Los fondos fueron aportados por Crédit Agricole CIB, Export Development Canada, BBVA, BNP Paribas, Abanca, ING, Deutsche Bank y CaixaBank. La operación contó con Kenta Capital como coordinador financiero y de cobertura. Garrigues actuó como asesor de las entidades prestamistas, mientras que Gómez-Acebo & Pombo, Watson Farley & Williams y Ramón y Cajal asesoraron a Velto Renewables.
Proyecto Himalaya. Elawan Energy obtuvo 760 millones de euros de Banco Santander y Banco Sabadell para financiar el Proyecto Himalaya, una cartera formada por activos solares, eólicos y de almacenamiento mediante baterías. Clifford Chance asesoró jurídicamente a las entidades financiadoras, mientras que Watson Farley & Williams actuó como asesor legal de Elawan Energy.
Cartera fotovoltaica. Plenium Partners, junto a Bankinter, recibieron una financiación de 530 millones de euros de CaixaBank y Abanca para refinanciar una cartera de plantas fotovoltaicas en España. La operación contó con el asesoramiento de Cuatrecasas, Garrigues y EY.
Energía renovable. Prosolia, compañía energética española respaldada por InfraVia Capital Partners, obtuvo una financiación de 380 millones de euros de ABN AMRO, Banco Santander, Goldman Sachs y Sumitomo Mitsui Banking Corporation. Los fondos se destinarán a acelerar el desarrollo de su cartera internacional de proyectos de energía renovable, formada por activos solares, eólicos y de almacenamiento. Cuatrecasas fue uno de los encargados de asesorar la operación.
Proyecto Atlas. Bruc obtuvo una financiación de 386 millones de euros para desarrollar un conjunto de plantas solares fotovoltaicas en Aragón. Banco Santander y Banco Sabadell aportaron la financiación.