
El Santander cae más del 4% en Bolsa en su peor jornada desde julio
Los analistas de Jefferies apuntan a una cierta debilidad de sus ingresos. El banco redujo su solvencia al 12,7% en el tercer trimestre
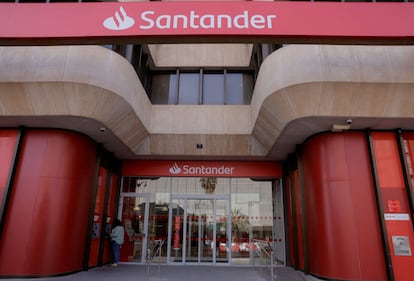
El Banco Santander lidera las caídas en la Bolsa española tras la publicación de sus resultados del tercer trimestre del año. Sus títulos se dejan más de un 4% en una jornada que se encamina a convertirse en su peor sesión desde julio, ante unos resultados que evidencian la debilidad de los ingresos y muestran una caída del beneficio en Brasil.
El banco presidido por Ana Botín ha dado a conocer un beneficio de 3.850 millones de euros en el tercer trimestre, ligeramente por encima de lo esperado por el consenso del mercado. En el cómputo de los nueve primeros meses del año, Santander ganó 12.405 millones de euros, un 20% más que en el mismo periodo del año anterior, gracias a las plusvalías generadas por la venta de su negocio polaco y por las compras de Webster y TSB.
La fría reacción del mercado tiene que ver con cierta debilidad de sus números. Los analistas de Jefferies comentan que en el tercer trimestre su beneficio antes de impuestos “quedó un 2% por debajo de las previsiones, debido a unos ingresos también un 2% inferiores a lo esperado –por los menores ingresos de negociación, margen de intereses y comisiones–”. Aun así, recuerdan que el banco “sigue cumpliendo en materia de costes, con un descenso del 4% intertrimestral”.
Javier Cabrera, del equipo de análisis de XTB, destaca que, aunque la entidad ha mejorado su ratio de eficiencia hasta el 42,6%, su cotización está sufriendo un fuerte castigo debido a la moderación de su crecimiento orgánico. El margen de intereses crecería solo un 5,17% sin la aportación de TSB y Webster, así como al deterioro de su negocio en Brasil, donde el beneficio neto cayó un 21,2%.
En su opinión, el negocio brasileño ha registrado “un deterioro considerable”, con una caída del margen de intereses del 1,2%, frente a un descenso del beneficio neto del 21,2%. A esos datos se añade la incertidumbre tras el resultado de las elecciones en las que se impuso Lula da Silva: “Si a esto le sumamos el posible impacto que puede tener el nuevo gobierno de Lula, con propuestas que atacan al sector bancario, las perspectivas para el país son malas”.
La entidad cerró septiembre con una ratio de capital CET1 (capital de máxima calidad) del 12,7%, frente al 14% con el que cerró junio y ligeramente por debajo del objetivo fijado por el banco, que pasa por mantener esta ratio entre el 12,8% y el 13%. Se trata de un porcentaje que, según los analistas de Citi, está “aproximadamente 10 puntos básicos por encima de nuestras expectativas”.
Los analistas del banco estadounidense atribuyen este descenso de la solvencia a “la adquisición de Webster, los efectos del mercado y los vientos en contra de su modelo de negocio y regulatorios”. La entidad ha reiterado su compromiso de finalizar el año con una ratio CET1 de entre el 12,8% y el 13%.
Para Cabrera, el mercado “sigue sin confiar en que la banca vaya a ser capaz de trasladar la subida de los tipos de interés a los clientes sin deteriorar la demanda de crédito. Este punto es clave, ya que el margen de intereses sigue siendo la principal partida de los bancos y, si esta se resiente, se debilita toda la cuenta de resultados”.