
División en el mercado sobre las tarifas sin límite, la rentabilidad y el tráfico previstos por Ferrovial en la I-24
Bank of América otorga un recorrido al alza del 45% para la acción del grupo de infraestructuras, mientras JP Morgan es más conservadora en sus estimaciones tras conocerse nuevos detalles sobre la autopista adjudicada en Tennessee
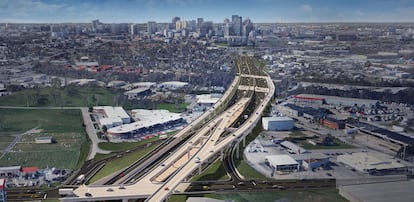

Los analistas de Bolsa siguen echando de menos mayor detalle por parte de Ferrovial sobre la financiación de la multimillonaria adjudicación del pasado agosto en Tennessee (EE UU). El consejero delegado del grupo, Ignacio Madridejos, y el responsable financiero, Ernesto López Mozo, ampliaron ayer la información disponible sobre las expectativas económicas y la valoración de 34.000 millones de dólares (30.180 millones de euros) que sirvió para que su consorcio se hiciera con la construcción y operación de nuevos carriles de pago en la I-24 ante Sacyr y el tándem formado por ACS y Acciona. Se trataba de tranquilizar al mercado tras una oferta que superó con creces las de sus rivales: las previsiones de tráfico del consorcio ganador están 1,4 veces por encima de lo estimado por el Departamento de Transportes, y Ferrovial espera obtener una tasa interna de rentabilidad (TIR por sus siglas en inglés) de doble dígito. Las revisiones de las recomendaciones de inversión en Ferrovial afloran división entre los analistas.
La empresa trasladó mensajes positivos, pero de momento, tal y como contó Cinco Días que iba a pasar, no se han despejado incógnitas como el capital propio que tendrá que aportar la empresa ni el calendario de pagos comprometidos con la Administración. Estas últimas claves no se darán a conocer antes del verano de 2027, cuando se espera el cierre financiero de la concesión. Los carriles con peaje dinámico de la I-24 están llamados a aliviar la congestión de tráfico en el entorno de Nashville, capital y ciudad con mayor población de Tennessee.
La alta dirección de Ferrovial promovió el encuentro con analistas tras el cierre comercial acordado con el Departamento de Transportes, por el que las partes han aceptado las condiciones de la concesión y el Estado ha obtenido cierta seguridad sobre el cobro de los 24.800 millones de dólares (22.015 millones de euros) de valor concesional que Ferrovial y sus socios (Transurban y Tikehau Star Infra Capital) pusieron en su oferta ganadora. Los 9.200 millones restantes corresponden al presupuesto de construcción. Tal volumen de inversión en un solo activo había generado recelos sobre la rentabilidad del mismo, especialmente cuando Ferrovial está inmersa en otro concurso también valorado en más de 10.000 millones de dólares, el de la I-285 East Express Lanes de Atlanta (Georgia).
Bank of America ha emitido un informe en el que subraya cierta falta de información sobre la nueva pica de Ferrovial en el mercado norteamericano, pero mantiene su recomendación de compra sobre la acción y le otorga un recorrido del 45% al alza, desde los 46 euros de cotización actual hasta los 67 euros. Sus analistas estiman a una TIR del 9,6% para la I-24, algo más baja que la calculada por Ferrovial, pero ven un alto atractivo en un mecanismo de fijación de tarifas que carece de techo, aunque una parte de las subidas, a partir de un límite, son reservadas para el Estado. Se contemplan multiplicadores de hasta ocho veces en el caso del tráfico pesado. Sobre la referida TIR del 9,6%, Bank of América establece una variación potencial de 150 a 200 puntos básicos, al alza o a la baja, en función de los supuestos sobre tráfico, tarifas, apalancamiento y coste de la deuda.
Menos optimista con el encaje financiero de la I-24 es JPMorgan, que adopta una posición neutral sobre la acción de Ferrovial, desde sobreponderar, y rebaja un 23% el precio objetivo. El escaso recorrido para la cotización que vaticina este banco, hasta los 50 euros (su anterior recomendación fue de 65 euros), está por debajo del consenso de mercado, que roza los 59 euros por título. Tras el encuentro con analistas y la publicación de los primeros informes, Ferrovial se ha dejado este martes un 1,06% en Bolsa.
La única que sitúa el precio objetivo de Ferrovial cerca de la cotización actual (45,58 euros) es Alantra, con 46,50 euros y consejo de venta. La mayor parte de analistas que han reaccionado al encuentro con directivos lo hacen con recomendación neutral y disparidad de precios: Santander sube su estimación hasta los 52 euros por título, desde 46,1 euros; Mediobanca la sitúa en 56 euros, descendiendo desde 65, y tanto Bernstein como GVC Gaesco esperan que el grupo de infraestructuras llegue hasta los 63,7 y 61 euros, respectivamente, sin corregir previsiones anteriores. También confirman sus perspectivas previas Bestinver (54,65 euros de precio objetivo) o BNP (60 euros).
Más que lo solicitado
El consorcio de la I-24 construirá dos carriles en cada sentido de la circulación a lo largo de 42 kilómetros entre Nashville y Murfreesboro. La oferta de 9.200 millones de dólares en obras más que duplica los 4.500 millones que estableció el Departamento de Transportes de Tennessee como presupuesto base. Tal diferencia ha sido explicada por elementos extraordinarios aportados en la oferta, como son mejoras en las conexiones de la carretera con otros viales, la habilitación de aparcamientos disuasorios o elementos para favorecer la intermodalidad. El Estado tiene previstas ampliaciones en los carriles de peaje dinámico que construirá Ferrovial, algo que no ha sido recogido en la propuesta ganadora, pero que ofrece una oportunidad a futuro para el grupo que preside Rafael del Pino.
Las obras, en las que Ferrovial involucra a su área de construcción, se ejecutarán entre 2029 y 2034. Los posibles sobrecostes estarán protegidos por contrato y mediante provisiones. También existe un mecanismo, a modo de blindaje, frente a posibles movimientos en los tipos de interés entre la presentación de la oferta y el cierre financiero.
Se especula con que el consorcio deberá desembolsar 1.500 millones de dólares de la parte del valor concesional al cierre financiero. Después vendrían seis pagos antes de la entrada en operación, dejándose solo 500 millones de dólares para la fase de explotación por 50 años. La aportación de fondos propios por parte de Ferrovial será afrontada con los dividendos que entregan el resto de autopistas bajo gestión y, en una pequeña porción, podrían entrar la deuda corporativa.
Madridejos y López Mozo dejaron claro que no se prevén ampliaciones de capital en Ferrovial para afrontar el esfuerzo por la I-24 o en futuras concesiones. También señalaron que las estimaciones del mercado sobre las necesidades de capital están siendo demasiado elevadas.
Como sucede en otras autopistas de Ferrovial en EE UU, los nuevos carriles de la I-24 tendrán tarifas dinámicas o variables en función de la intensidad de tráfico y la capacidad de ofrecer circulaciones a velocidades estables. Cuando el tráfico sea muy elevado en la vía principal o la velocidad caiga por debajo de los niveles prefijados, desaparecen los límites tarifarios en los nuevos carriles y el operador puede fijar precios libremente. Los límites serán actualizables anualmente con el mayor valor entre el 2,5%, la media del crecimiento del PIB de Tennessee y la inflación de EE UU. Ferrovial y sus compañeros de consorcio se quedarán con el 100% de los ingresos por peaje hasta el techo establecido. Es a partir de ese punto cuando se comparten progresivamente la cantidad creciente en ingresos con el Departamento de Transportes de Tennessee. Bank of América ha destacado en su informe una gran capacidad de generación de ingresos en la I-24 y cierta facilidad para superar los límites tarifarios.
El precio objetivo de 67 euros por título podría revisarse al alza, dice Bank of America, si se anunciaran rotaciones de activos, se diera una recuperación de la economía en EE UU que alimentara el tráfico de pago, una inflación al alza que tirara de las tarifas de los activos concesionales, mayor capacidad de las autopistas bajo gestión para repartir dividendos o una refinanciación favorable de la deuda. Entre los riesgos que podrían empujar la valoración a la baja resaltan una disminución de la generación de caja por el negocio de construcción, adquisiciones excesivamente caras o una subida en los tipos de interés.