
Indonesia y Turquía, gangas aparentes que son trampas de valor
La posible reclasificación del país del sudeste asiático revela opacidad accionarial y negociación coordinada
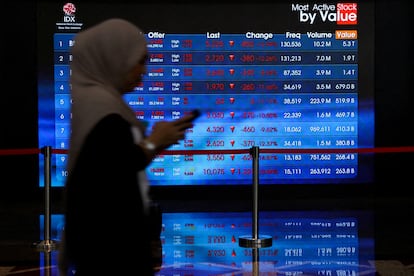
Los argumentos para comprar acciones o índices bursátiles de Indonesia y Turquía resultan reconocibles y son similares a los que hace años se veían para otros países como Rusia o China: valoraciones deprimidas, salidas de capital y un pesimismo que parece dejar poco margen a nuevas decepciones. Para un inversor en valor, esta combinación resulta atractiva, pero el problema es que el descuento puede estar reflejando una caída permanente de la rentabilidad, una menor capacidad de convertir beneficios en caja distribuible o, frecuentemente, ambas cosas. Así, esperar que el múltiplo regrese a su media histórica equivale a dar por resueltas las causas que lo han reducido.
El pasado día 16, el principal índice de la Bolsa de Yakarta perdió el 11,57%, su mayor caída diaria desde la crisis financiera del sudeste asiático en 1998, y el descenso acumulado este año supera el 40%. El detonante fue la consulta de MSCI para reclasificar Indonesia de mercado emergente a mercado independiente, lo que supondría excluirla de sus índices globales de mercados emergentes y de frontera. La decisión final está prevista para junio de 2027. Los motivos son relevantes para la valoración de esta Bolsa: opacidad en la titularidad de las acciones, sospechas de negociación coordinada y escasa evidencia de una aplicación efectiva de las normas.
El mecanismo que preocupa al creador de índices bursátiles MSCI permite aprovechar una debilidad de la inversión indexada. Algunas acciones pueden estar repartidas entre distintos propietarios que en realidad responden a los mismos intereses. Las participaciones distribuidas entre titulares vinculados pueden exagerar el capital flotante y hacer que haya compraventas coordinadas, inflando artificialmente el volumen y la cotización. Una empresa parece entonces cumplir los requisitos de tamaño y liquidez de un índice y su incorporación atrae compras de fondos que lo replican. El esquema convierte la demanda de inversiones pasivas en liquidez de salida para quienes controlaban los títulos.
Turquía presenta problemas similares. El día 15, MSCI congeló las nuevas incorporaciones de acciones en sus índices turcos. Sus advertencias se refieren a posibles operaciones coordinadas mediante fondos vinculados a pequeñas cotizadas. Las autoridades han aprobado medidas para evitar que participaciones controladas indirectamente se computen como capital flotante, pero MSCI exige comprobar su aplicación sostenida. Si los avances son insuficientes para junio de 2027, se plantearía una consulta para reclasificar el país como mercado frontera o incluso independiente, la peor categoría para un país. Esta advertencia afecta a la fiabilidad del mercado, además de a los flujos de inversión.
Al cierre de septiembre, antes de las últimas caídas, los índices MSCI de Indonesia y Turquía cotizaban a 9 y 7 veces los beneficios anuales, respectivamente. El atractivo aparente de estos múltiplos tan bajos resulta evidente, pero antes de pensar que el mercado se equivoca y los bajos precios son una oportunidad hay que analizar por qué estas Bolsas son aparentemente una ganga. Importan la composición sectorial, la posición en el ciclo, las necesidades de reinversión y la calidad de los beneficios. Comparar múltiplos agregados sin esos ajustes puede convertir una diferencia entre negocios y riesgos en una supuesta anomalía de valoración. Además, si empeoran la liquidez, la protección del accionista minoritario o la previsibilidad regulatoria, una compañía puede conservar su negocio y cotizar durante años a un múltiplo reducido sin que exista una ineficiencia pendiente de corregir.
En Turquía, además de la regulación deficiente, la normalización de beneficios exige especial cuidado. La inflación oficial de septiembre ronda el 30% y el banco central mantiene su tipo de interés de referencia en el 37%. En un entorno así, conviene examinar cuánto efectivo queda después de financiar las necesidades de circulante y reponer los activos productivos a sus nuevos costes. Las cuentas pueden mostrar crecimiento mientras la capacidad de distribuir recursos empeora. La inflación también altera márgenes, costes financieros y ganancias monetarias, de modo que un múltiplo bajo puede estar calculado sobre beneficios que no son realistas.
Para el inversor en euros, la divisa añade otra variable. Una empresa puede elevar sus beneficios en moneda local mientras disminuye el valor de esos beneficios en divisa fuerte. Una comparación relevante exige estimar la rentabilidad después de la depreciación, y las divisas tanto de Indonesia como de Turquía se están depreciando frente al euro a un ritmo elevado.
Además, en Indonesia la composición del índice hace especialmente importante tener en cuenta qué se compra a precio aparentemente bajo. Al cierre de septiembre, tres bancos representaban aproximadamente dos tercios del MSCI Indonesia. Comprar el mercado implica, por tanto, una apuesta concentrada por el crédito doméstico. En una entidad financiera, un pequeño deterioro de los préstamos puede absorber una parte significativa del capital, y el beneficio de un ejercicio dice poco si las provisiones todavía no recogen las pérdidas futuras. Con la creciente intervención pública en el sector bancario para conceder créditos de recobro dudoso, se observa que el precio bajo de la Bolsa de Indonesia puede estar más que justificado. Una vez que parte de estos créditos se reclasifiquen como de difícil recobro, los beneficios caerán y la Bolsa de Indonesia dejará de estar tan barata en apariencia.
También hay que considerar que una exclusión de estos países de los índices puede provocar ventas por mandato, por lo que habría una reducción permanente de la base inversora y de la liquidez. El precio de equilibrio posterior sería inferior al anterior incluso después de completarse las ventas. Esperar simplemente el regreso de compradores extranjeros en algún momento no es una tesis de inversión razonable.
En conclusión, es fácil observar las caídas, los precios muy bajos y esperar que en algún momento mejore la confianza, se mantengan los beneficios y las acciones se recuperen. Casi nadie que conozca estos mercados estima que vaya a suceder algo así observando la evolución de las decisiones de gobiernos y directivas en los últimos años. El problema consiste en utilizar esa posibilidad de recuperación como si fuera una consecuencia inevitable solo porque hoy estas Bolsas parezcan baratas. La recuperación exige cambios concretos en la información disponible, la supervisión y el trato al accionista. Mientras esos cambios no se materialicen, el precio puede seguir cayendo aunque ahora ya parezca muy bajo.