
Un ajuste contable al alza del BBVA aprieta la carrera por el liderazgo de la banca en España
La diferencia entre los tres primeros bancos se reduce a apenas 120.000 millones
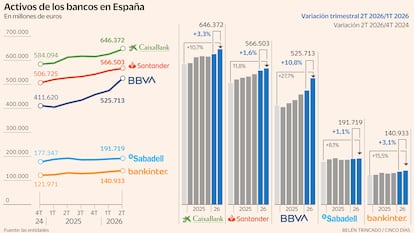
La pelea por el liderazgo bancario español se aprieta. En la clasificación por activos, de acuerdo a las cuentas del primer semestre del año, CaixaBank mantiene el primer puesto, seguido por el Santander y el BBVA. La distancia entre los tres ha ido estrechándose poco a poco en los últimos años, desde que CaixaBank absorbió Bankia, y la segunda plaza está cada vez más disputada. En este contexto, la entidad de origen vasco ha dado un gran salto para reducir la brecha con CaixaBank y pisar los talones al Santander, al disparar en 5.000 millones su activo en España en solo tres meses gracias a unos ajustes contables realizados en la filial española. Eso sí, si se incorpora el negocio internacional, el banco español más grande es el Santander, seguido del BBVA y de CaixaBank.
Los bancos españoles viven días de vino y rosas. Acumulan varios años de beneficios récord, aupados por un contexto propicio. Disfrutan de unos tipos que han dicho adiós para siempre al cero, así como unos volúmenes al alza en hipotecas o crédito empresarial. El mercado español, además, ha brillado particularmente en las cuentas de las entidades internacionales, actuando en muchos casos como un verdadero motor del beneficio. Así, las entidades cuentan con un abundante exceso de capital que dedican a hacer crecer sus negocios en países que les ofrecen emolumentos, como España.
Estos años se han caracterizado por crecimiento del negocio —con la economía avanzando a buen ritmo y con la morosidad a niveles de mínimos históricos—, pero también de competencia feroz. Así, los activos de CaixaBank en España se han incrementado en 62.000 millones en año y medio, por cerca de 60.000 millones y el doble en el caso del BBVA. Así, la diferencia entre el primero (CaixaBank) y el segundo (Santander) se mantiene por debajo de los 80.000 millones. Y entre el Santander y el BBVA se ha reducido a la mitad; y entre este y el líder, en 5.000 millones. Con respecto a otras magnitudes, CaixaBank obtiene 7.654 millones de margen bruto en España y 2.952 millones de beneficio por 6.380 y 2.534 millones del Santander y 5.146 millones y 2.172 millones del BBVA, respectivamente.
Ampliando el foco se aprecia mejor esta tendencia. En septiembre de 2020, cuando CaixaBank y Bankia iniciaron las negociaciones para su fusión, que consolidaba a la entidad que pilota Gonzalo Gortázar como líder español, sumaban un activo de 659.075 millones. La cifra era superior en 240.000 millones a la de su inmediato competidor, el BBVA. Y la de este con el tercero, el Santander, rondaba los 300.000 millones, el tamaño total del banco de Ana Botín en España.
En este tiempo, no solo las diferencias entre el primero y el tercero se han achicado, si no que se ha producido un sorpasso del Santander al BBVA. De hecho, el banco que preside Carlos Torres planteó la opa al Sabadell precisamente para reforzarse en España y recuperar esta segunda plaza. Así, esta entidad ha dado un gran paso adelante en el segundo trimestre de este año, cuando incrementó su activo en más de 50.000 millones, mientras que en trimestres anteriores lo hacía en una media de 15.000 millones.
La entidad se ha beneficiado de una contundente mejora del negocio en España, pero también de ciertos ajustes contables que han elevado la cifra. Según explica un portavoz de la entidad, este incremento responde a dos razones. La primera es la actualización del valor de la cartera de trading en España, reflejo de la situación del mercado y una mayor actividad. La otra cuestión es una serie de préstamos intragrupo, concedidos por la matriz domiciliada en España. BBVA SA, y que centraliza la liquidez de los negocios, a filiales en el extranjero.
La competencia entre bancos está teniendo su correlato también en el mercado. Los bancos se quejan de una situación endiablada, con los precios de los préstamos entre los más bajos de Europa. La situación es especialmente delicada con las hipotecas, donde los bancos han protestado por un mercado que fija unos precios que consideran que compromete la rentabilidad de las operaciones. Algunos casos han optado por perder cuota en hipotecas o, como mucho, mantenerla inalterada y centralizar el crecimiento en crédito al consumo, préstamos a empresas o negocios fuera de balance.