
El último golpe amenaza la rápida recuperación del Golfo
El retorno de los vuelos oculta el desplome del turismo, de la ocupación hotelera y de las operaciones inmobiliarias
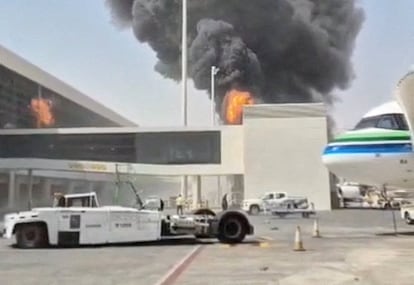
Las principales economías del Golfo están teniendo un año nefasto. En 2025, Qatar, Arabia Saudí y Emiratos Árabes Unidos crecieron un 1,8%, un 4,6% y un 6,2%, respectivamente. En 2026, debido a la guerra con Irán, las tres se contraerán. La conmoción provocada por los misiles hutíes alcanzando el principal aeropuerto internacional saudí podría incluso socavar la rápida recuperación que los economistas esperan para 2027 e interrumpir la entrada de capital extranjero que debía ayudar a la región a reducir su dependencia del petróleo. Es importante, porque no está nada claro que los gigantescos fondos soberanos de estos países puedan asumir por sí solos toda la inversión necesaria.
Según algunos indicadores, el Golfo ha resistido bien. Tras el estallido de la guerra el 28 de febrero, los vuelos operados por las principales aerolíneas regionales se desplomaron desde unos 2.500 diarios hasta apenas unas decenas, según FlightRadar24. Pero en septiembre habían vuelto prácticamente a la normalidad. Mientras, los precios de la vivienda en Dubái solo bajó un 1% interanual en agosto, según un análisis de Citi. Pero ninguno de estos dos datos ofrece una imagen completa.
Empecemos por los vuelos, que sirven de indicador de importantes actividades económicas del Golfo, como el turismo y los viajes internacionales de negocios. Los datos de la firma de análisis de aviación Cirium muestran que el número de plazas programadas en vuelos con salida de Dubái —una medida más específica de la demanda— cayó un 17% interanual, hasta 4,2 millones, en septiembre. Este desalentador panorama encaja mejor con las cifras turísticas. Las visitas con pernoctación a Dubái se redujeron un 44% interanual en los ocho primeros meses del año, según el departamento de turismo del emirato. Las estadísticas oficiales cataríes reflejan una caída interanual del 18% de las llegadas internacionales por vía aérea en septiembre. Arabia Saudí solo registró un descenso del 13% del turismo, pero los datos más recientes se limitan al primer trimestre y, en cualquier caso, están sostenidos por los peregrinos que viajan a La Meca. Estas cifras pueden empeorar aún más tras los últimos ataques.
La ocupación hotelera también se ha hundido. En Dubái sigue un 15% por debajo de hace un año, según el proveedor de datos inmobiliarios CoStar. Mientras, el volumen de operaciones residenciales en Dubái en septiembre fue un 43% inferior al de un año antes. Los precios, que en enero crecían a tasas interanuales de dos dígitos, parecen mantenerse a flote porque los propietarios con liquidez y sin hipotecas se niegan a vender.
Si se suma todo esto al caos en el mercado petrolero provocado por el bloqueo del estrecho de Ormuz, no sorprende que el FMI pronostique un 2026 funesto para el Golfo. El PIB saudí podría contraerse un 3,3%, según el Fondo, frente al 3,9% de Emiratos Árabes, más dependiente del turismo. Qatar, que carece de oleoductos alternativos para evitar Ormuz, afronta una caída del 15,6%, de acuerdo con las mismas previsiones.
La gran pregunta es si 2027 será mejor. El FMI cree que sí: prevé que la economía saudí repunte un 7,9%, suponiendo que Ormuz vuelva a la normalidad en un año, mientras Emiratos rebotará un 7,7%. La economía catarí debería crecer un 18,8%. Si el presidente estadounidense, Donald Trump, aprovecha el periodo posterior a las elecciones de mitad de mandato para alcanzar un acuerdo de paz duradero con Irán, la recuperación económica del Golfo podría ser aún más intensa.
Pero el riesgo es que una espiral bélica, simbolizada por los recientes ataques contra Arabia Saudí, frustre las esperanzas de un 2027 más favorable. Para empezar, es improbable que se disipe pronto la conmoción psicológica causada por un ataque que mató a muchas personas en uno de los principales aeropuertos del Golfo. El riesgo más evidente es una gran escalada de las fuerzas saudíes contra los hutíes de Yemen, alineados con Irán. Esto podría prolongar las perturbaciones en Ormuz y en el estrecho de Bab el Mandeb, en el mar Rojo. También podría mantener alejados durante más tiempo tanto a los turistas como al capital extranjero.
Planes
Un conflicto prolongado afectaría además a los planes de desarrollo económico de la región, que aspiran a reducir la dependencia de los combustibles fósiles. Estas estrategias se basan en enormes inversiones de los fondos soberanos nacionales y de inversores extranjeros. Buena parte de los planes, como la estrategia Visión 2030 de Arabia Saudí, presupone que turistas y empresas normalicen su percepción de la seguridad en la región. Para ello es necesario que grandes acontecimientos como la próxima Iniciativa de Inversión Futura de Riad sean presenciales, en vez de verse obligados a celebrarse parcialmente por internet, como Reuters ha contado que podría ocurrir.
Entretanto, los colosos de la inversión soberana no son los pozos de dinero sin fondo que a veces parecen. El Fondo de Inversión Pública saudí (PIF, por sus siglas en inglés) tiene más de 900.000 millones de dólares en activos, mientras Mubadala, la Autoridad de Inversiones de Abu Dabi (ADIA) y L’imad, de Emiratos, suman en torno al doble. La Autoridad de Inversiones de Qatar (QIA) posee unos 600.000 millones. Pero el modelo con el que estos vehículos se han financiado durante años —reinvertir en activos extranjeros los superávits por cuenta corriente generados por el petróleo y el gas— se ha complicado, especialmente para el PIF. A comienzos de año, en su estrategia hasta 2030, el fondo saudí señaló que una parte no especificada de su capacidad financiera procedería de emitir deuda y asociarse con inversores extranjeros. La necesidad saudí de capital foráneo es especialmente acuciante porque el país ya no registra superávit por cuenta corriente, lo que significa que sus necesidades de inversión interna superan el ahorro nacional. Y el PIF no es ni mucho menos el único que necesita cortejar a los inversores occidentales.
Qatar, por ejemplo, lanzó hace poco Doha Investment, que agrupará 45 empresas estatales, como Qatar Airways y Qatari Diar, equivalentes a un tercio de los 580.000 millones en activos de QIA. Invertirá en el extranjero, pero una parte esencial del mandato del nuevo organismo consiste en acelerar el crecimiento interno. Esto presupone, a su vez, asociarse con inversores extranjeros en desarrollos nacionales previstos por valor de 60.000 millones, como la plataforma nacional de inteligencia artificial Qai y el proyecto turístico Simaisma Beach, de 5.800 millones. Aunque Doha afirma que el paso se había planificado hacía tiempo, la caída interanual del 96% de las exportaciones de gas natural licuado y los 24.000 millones de ingresos perdidos probablemente han concentrado la atención en la necesidad de atraer capital extranjero. Al tiempo, agrupar referentes nacionales como Qatar Airways puede hacer que estas empresas resulten más atractivas para los financieros occidentales interesados en invertir mediante deuda o capital.
Si Qatar, Arabia y Emiratos rebotan con fuerza, esta clase de proyectos aún puede funcionar. Firmas como Blackstone, Brookfield y KKR harían cola para coinvertir, como hicieron en julio con la operación de 16.000 millones sobre los oleoductos de Kuwait. Pero las aerolíneas de Oriente Próximo podrían pasar conjuntamente de un beneficio neto de 7.200 millones en 2025 a unas pérdidas de 4.300 millones este año, estima la Asociación Internacional de Transporte Aéreo (IATA). Una crisis enquistada en Ormuz, acompañada de ataques hutíes esporádicos, sometería a los grandes referentes nacionales a un sufrimiento prolongado. En ese caso, quizá no llegue el capital extranjero esperado. Y tampoco habrá una rápida recuperación del Golfo.
Los autores son columnistas de Reuters Breakingviews. Las opiniones son suyas. La traducción, de Carlos Gómez Abajo, es responsabilidad de CincoDías.