
Sombras en la edad de oro de la banca: la pinza de Bezos y Cuerpo
Las entidades, que nadan en beneficios, afrontan la competencia de las todopoderosas ‘big tech’ y los riesgos reputacionales del creciente fraude cibernético
La gran banca ganaba hasta junio 20.164 millones, un 18% más respecto al mismo periodo del año anterior. El presente del sector deslumbra, con guarismos que certifican trimestre a trimestre récords de ganancias. “No me creo que estemos manejando un ROTE de doble dígito con tipos al 2%”, aseguraba recientemente sotto voce un histórico ejecutivo del sector. Ese parámetro financiero -return on tangible equity, por sus siglas en inglés- es clave en tanto mide la rentabilidad de una firma, en esencia las ganancias que obtiene en relación con sus recursos propios. Tradicionalmente, el axioma bancario marcaba que esos rendimientos solo venían acompañados de tipos de interés altos. Sin embargo, un sector on fire, que ha hecho los deberes en forma de procesos de eficiencia y ajustes de costes, con reestructuraciones de personal y cierre de oficinas incluidos, ha conseguido dinamitar hasta máximas esculpidas en piedra. Los próximos 24 meses no se atisban diferentes, con catalizadores muy marcados. Las subidas de tipos de interés, en un entorno geopolítico complejo y de inflación creciente, van a suponer una inyección importante en balances ya de por sí colmados y que abrazan una mora en niveles bajísimos.
A partir de ahí, con la operativa diaria bajo control, los banqueros miran a dos años vista y atisban más incertidumbres, en su mayor parte relacionadas con la tecnología y la irrupción de la inteligencia artificial (IA). Desde luego, hay inquietud por la seguridad en general y por los procesos operativos internos. La fulgurante aparición de Mythos, el modelo de IA desarrollado por Anthropic, capaz de detectar y atacar vulnerabilidades internas que ni los bancos conocían, supone un antes y un después. También hay preocupación por los cambios vinculados a esas nuevas herramientas en los hábitos de los clientes. La certeza, por ahora, es que todo va muy rápido, y que habrá que responder en cuestión de meses a realidades que no se esperaban hasta dentro de un lustro. El escenario, diabólico, obliga al sector a hacer buen uso de los excedentes económicos que ahora maneja. No se trata solo de invertir mucho, sino de invertir bien. Y sobre todo, de evolucionar con sentido el negocio tradicional. Es en este punto donde, hay consenso, asoman en lontananza posibles cisnes negros.
Es lugar común señalar a los neobancos como una amenaza real para los actores más asentados. Por ejemplo, Revolut sacaba pecho hace unas semanas tras rebasar el umbral de los siete millones de usuarios en España, una cifra que -según destacaba la propia entidad- le sitúa dentro del top cuatro nacional, solo por detrás de CaixaBank, Santander y BBVA, e incluso por delante del Sabadell. Sin embargo, en cuota de mercado y en volumen de negocio, su posición se diluye cual azucarillo. Por ejemplo, Sabadell supera ampliamente los 100.000 millones de euros gestionados en depósitos; Revolut no llega a 5.000, lo que le concede una cuota nacional en ese segmento de producto que no supera el 1%. “Han ganado mucho terreno en popularidad, pero siguen siendo un segundo banco. No hay que minusvalorar su capacidad de captación de los clientes jóvenes, pero les queda camino para convertirse en el primer banco del ciudadano de a pie, tanto por cuestiones culturales como de oferta de productos”, afirma el citado banquero.
De hecho, hay una amenaza mucho más real, menos evidente pero potencialmente letal, que ilustres ejecutivos admiten solo entre bambalinas: la competencia de las todopoderosas big tech. Desde luego, los Google, Apple o Meta no aspiran a dar la batalla en depósitos, fondos de inversión o el retail tradicional, aunque solo sea por las trabas y cargas regulatorias que implica la otrora preciada ficha bancaria. Sin embargo, su presencia en el negocio de los medios de pago es creciente, en tanto dueñas de las plataformas que conectan el comercio con las cuentas bancarias y las tarjetas de los clientes. En este punto, cada player gestiona la relación con la entidad financiera de forma diferente, en función de sus estrategias comerciales. Por ejemplo, frente a modelos como el de Apple Pay, que cobra una comisión al banco emisor por cada transacción, hay modelos conceptualmente más refinados. Amazon focaliza su hoja de ruta en el perfil del consumidor, evitando cualquier acuerdo comercial con la banca, a la que solo enseña los datos agregados y el coste de las transacciones. En paralelo, guarda como un tesoro la experiencia de compra, a partir de la cual puede construir un scoring (o puntuación de riesgo) muy detallado, dinámico y alternativo a la foto fija de los bancos. A partir de esa calificación, es capaz de ofrecer nuevos productos, formas de financiación y hasta anticipar las necesidades del cliente. La traslación de ese concepto a las empresas es Amazon Lending, una suerte de marketplace en que la firma de Jeff Bezos busca poner en contacto a pymes y autónomos con necesidad de financiación y posibles prestatarios. Amazon, un mero intermediario, no solo aporta el scoring, sino también la garantía de que puede retener fondos de futuras ventas si el receptor del crédito no cumple. Una suerte de banco en la sombra sin los requerimientos que soportan las entidades.
El dinero en juego no es menor, en tanto los ingresos por medios de pago supusieron el 41% de la facturación total de la banca a nivel mundial el año pasado, según el informe The 2026 Global Payments Report: Operational excellence in an invisible world, publicado hace apenas días por Mckinsey. “A esta escala, incluso los pequeños cambios en los flujos, los precios o el control de la interfaz del cliente pueden reasignar el valor de manera significativa. Nuestro análisis sugiere que a medida que el sector de pagos se desacelera y se orienta más hacia la ejecución, el rendimiento durante los próximos cinco años dependerá menos del impulso del mercado y más de la capacidad de los proveedores para gestionar los precios, optimizar la combinación de productos, aumentar la productividad e invertir con disciplina.”, expone el documento. Un aviso a navegantes con una clave adicional, en tanto “a medida que el momento del pago se diluye en el software, los ingresos se están trasladando desde la interfaz del cliente hacia la infraestructura de la confianza”. Quienes ganen esa batalla, sean los bancos tradicionales o los nuevos gigantes tecnológicos, “darán forma a la próxima era del comercio”.
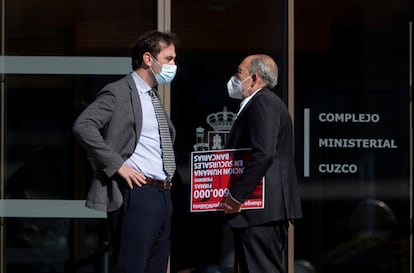
En esa pugna, los intangibles, el valor de la marca, importan. Y ahí, la misma banca que solo puso remedio al abuso de las cláusulas suelo cuando las sentencias se apilaban en sus sedes o que arrastró los pies en la asistencia a los mayores hasta que Nadia Calviño mandó parar, ensaya hoy su mejor cara de velocidad -pero no corre- a la hora de abordar el creciente número de estafas cibernéticas que sufren sus clientes. Es el efecto Mythos, el reverso oscuro de la IA. El que sí ha recogido el guante sobre la indefensión que a menudo siente el cliente es el vicepresidente primero y ministro de Economía, Carlos Cuerpo, necesitado de elevar su perfil político. Fue él, precisamente, quien recogió las firmas -allá por el año 2022- de los mayores que exigían un trato más humano de las entidades. Ya antes del verano, Cuerpo presionó para acelerar la creación de la autoridad de defensa del cliente financiero, consciente de que los bancos se manejan con proverbial maestría con el servicio de reclamaciones del Banco de España.
El sector argumenta, ante el creciente número de fraudes, que en muchos de los casos es el propio usuario quien autoriza los pagos. Incluso miran de reojo a las operadoras de telecomunicaciones por no bloquear las llamadas fraudulentas. Son argumentos que tienen sentido y que no se cuestionan socialmente, por ahora. Hasta que, como ya empieza a ser un hecho, el engaño escale en sofisticación y ya no haya tribunal ni juez que no se sume a la inquietud por el usuario que ya habita en el Ministerio. Será difícil entonces no amparar a un ciudadano puesto al límite en su capacidad de discernimiento. A lo mejor, andando el tiempo y a la hora de hacer un pago, ese usuario se fía más de Amazon que de cualquier banco del ilustre G-5, a lo que se ve más preocupado en estos tiempos por enviar cartas a Bruselas para denunciar el exceso de regulación que dice soportar. Es la guerra que se libra en estos días, la que va del corto al medio plazo.