
Terry Ewing (Mediolanum): “La próxima corrección llegará si se complica el acceso al crédito”
El gestor vigila de cerca las condiciones de financiación y apuesta por una cartera equilibrada con exposición a salud, industria y los beneficiarios de la inteligencia artificial
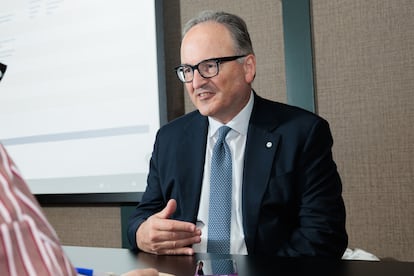
Ni la ofensiva arancelaria de Donald Trump, ni los conflictos geopolíticos, ni unas valoraciones cada vez más exigentes han impedido que los inversores sigan apostando por la renta variable. Lo que en otras circunstancias habría desencadenado fuertes ventas apenas ha logrado frenar el avance de las Bolsas. Para Terry Ewing (Glasgow, 62 años), director de renta variable de Mediolanum International Funds (MIFL) y responsable de más de 6.700 millones de euros en activos, los inversores siguen apostando por que la fortaleza de la economía, la resistencia de los beneficios empresariales y el impulso a la productividad derivado de la inteligencia artificial prevalecerán sobre los riesgos coyunturales. Durante el encuentro anual que la gestora celebra en Dublín, Ewing concede una entrevista a este periódico en la que repasa las principales apuestas de la firma y advierte de que, aunque los fundamentales siguen respaldando el rally bursátil, un encarecimiento de la financiación que dificulte el acceso al crédito de las empresas podría precipitar una corrección.
Pregunta. Guerra, tensiones comerciales, incertidumbre política y valoraciones cada vez más exigentes. Pese a todo, las Bolsas continúan avanzando. ¿Está infravalorando el mercado los riesgos?
Respuesta. Los mercados han mostrado una resiliencia poco habitual en los últimos años. Hemos atravesado episodios tan importantes como el shock de los aranceles de Donald Trump o los conflictos en Oriente Próximo que, en otras circunstancias, habrían provocado mucha más volatilidad. Parte de esa resistencia se explica por la fortaleza de la economía, que ha mitigado muchas de las preocupaciones de los inversores.
Creemos que sigue habiendo factores que respaldan las Bolsas. Y no se trata solamente de los beneficios empresariales, aunque siguen siendo muy importantes. Con la fortaleza de la actividad económica en Estados Unidos y otras regiones, seguimos observando una evolución sólida de los resultados corporativos. Además, vemos un potencial significativo derivado de la inteligencia artificial y de los aumentos de productividad que puede generar en los próximos años. Esa combinación de crecimiento económico, beneficios empresariales y mejora de la productividad es uno de los factores que continúa respaldando a los mercados.
P. Los mercados parecen debatirse entre el optimismo que generan la IA y los beneficios empresariales y las dudas sobre el consumo, la inflación o el crecimiento. ¿Cómo se posiciona un inversor en un entorno así?
R. Los mercados están caminando por una línea muy fina. Por un lado, vemos presión sobre los consumidores, sobre los precios y también sobre los márgenes de las empresas. Además, los niveles de beneficios corporativos ya son muy elevados.
El mercado siempre oscila entre la codicia y el miedo. Hemos vivido una etapa dominada por la codicia y por fuertes subidas y, aunque no todo el mundo está convencido de que las valoraciones actuales estén plenamente justificadas, los inversores siguen apostando por la renta variable porque consideran que las tendencias estructurales siguen siendo favorables. Nosotros mantenemos un enfoque equilibrado. Tenemos exposición a compañías de gran calidad y crecimiento, pero también incorporamos elementos defensivos porque el entorno económico sigue siendo complejo para muchas empresas.
P. ¿Qué podría provocar la próxima corrección del mercado?
R. La cuestión clave es la financiación. En un momento en el que las necesidades de capital para desarrollar la IA son enormes y las economías afrontan elevados déficits y mayores inversiones en defensa, el acceso a la financiación se vuelve determinante. El principal riesgo sería que el crecimiento económico se desacelerara y que financiarse se volviera más difícil o más caro. Uno de los indicadores que seguimos más de cerca es el mercado de crédito. Si las empresas encuentran mayores dificultades para refinanciar su deuda o si se amplían los diferenciales de crédito, podríamos asistir a una corrección relevante y a una rotación entre sectores y activos. La próxima corrección llegará si se complica el acceso al crédito. Actualmente, esa es una de nuestras mayores preocupaciones.
P. Tras el fuerte impulso de la IA, ¿dónde encuentran hoy las oportunidades más atractivas: en los líderes tecnológicos o en las compañías que pueden beneficiarse de la adopción de esta tecnología?
R. Muchas de las grandes ganadoras de la IA ya han sido reconocidas por el mercado. Por eso estamos desplazando parte de nuestra exposición desde los beneficiarios directos de la inversión en IA hacia las compañías que utilizarán esa tecnología para mejorar sus negocios.
No nos centramos únicamente en los fabricantes de infraestructuras o semiconductores. También buscamos empresas capaces de aplicar la IA para aumentar la productividad, reducir costes o mejorar productos y servicios. No estamos haciendo una apuesta extrema por unas pocas compañías tecnológicas; creemos que, después de las fuertes subidas recientes, es importante mantener una cartera equilibrada.
P. El liderazgo de las Bolsas descansa cada vez más sobre un reducido grupo de compañías. ¿Le preocupa esa concentración o cree que el crecimiento de los beneficios la justifica?
R. La concentración no es casual. Está respaldada por unos fundamentales muy sólidos y por un crecimiento de los beneficios extraordinario en las grandes compañías tecnológicas. Dicho esto, el mercado sigue exigiendo pruebas de que la enorme inversión realizada en IA acabará traduciéndose en retornos económicos sostenibles. La gran incógnita es si los ingresos, los márgenes y las ganancias futuras terminarán justificando el volumen de gasto actual. Ese será probablemente uno de los factores que determine el comportamiento de los mercados en los próximos años.
P. Si tuviera que construir hoy una cartera de renta variable con un horizonte de cinco años, ¿qué características deberían reunir las compañías para formar parte de ella?
R. Buscaríamos empresas líderes en sus sectores, con ventajas competitivas duraderas, estructuras sólidas, buena gestión y capacidad para mantener altos retornos sobre el capital. También nos interesan empresas con capacidad de adaptación y potencial de crecimiento a largo plazo, especialmente aquellas que puedan beneficiarse de grandes tendencias estructurales como la digitalización o el envejecimiento de la población. Al final, buscamos negocios capaces de seguir creando valor independientemente del entorno económico.
P. ¿Y dónde estarían?
R. Seguimos viendo atractivo en tecnología, pero también en compañías industriales y en el sector sanitario. Salud, en particular, es un área que no ha tenido un comportamiento tan fuerte en los últimos años, pero ofrece oportunidades gracias a la innovación médica y a tendencias demográficas como el envejecimiento de la población.
Con un horizonte de cinco años, nos gustan especialmente temáticas como la IA, la automatización, la robótica y la digitalización. Un ejemplo interesante es Adobe. El mercado temió inicialmente que la IA generativa perjudicara su negocio, pero la compañía ha incorporado esas capacidades a sus productos y está logrando monetizarlas. Casos como este muestran que no siempre ganan los nuevos actores; muchas empresas consolidadas también pueden adaptarse con éxito y reforzar su posición competitiva.
P. Anthropic se ha consolidado como uno de los referentes de la IA, pero ha retrasado su salida a Bolsa. ¿Qué debe probar una compañía de este tipo antes de convertirse en una inversión atractiva?
R. Anthropic es una compañía muy interesante y una de las líderes en modelos de IA avanzada. Sin embargo, la competencia en el sector es enorme. Existen modelos gratuitos y alternativas cada vez más potentes, por lo que es difícil anticipar qué empresas acabarán capturando la mayor parte del valor. Lo que sí parece claro es que los modelos líderes actuales, como los de Anthropic y otros grandes desarrolladores, mantienen una ventaja competitiva importante por ahora.
P. ¿Ve señales de una burbuja relacionada con la IA?
R. Hay focos de exuberancia en algunas áreas del mercado, pero todavía no vemos una situación comparable a otras burbujas históricas. A diferencia de otros episodios, muchas de las compañías que están liderando esta revolución generan beneficios. Dicho esto, en algún momento las valoraciones tendrán que justificarse con resultados reales. La cuestión clave será comprobar si toda la inversión destinada a la IA acaba traduciéndose en crecimiento de ingresos y beneficios. Si empezáramos a escuchar promesas cada vez más ambiciosas sin un respaldo claro en los resultados, esa sería una señal mucho más preocupante que la situación actual.