
El Sabadell, con escudo francés y sin prima de opa
El banco multiplica por 10 su precio en seis años, y los analistas consideran que la alianza con el segundo grupo bancario de Francia mejorará su rentabilidad
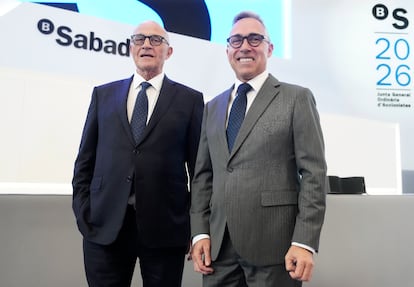
El Sabadell ha conseguido un escudo francés justo cuando las elecciones generales del próximo 29 de noviembre ponían en cuestión su futuro. Estas hicieron sonar los tambores de movimientos corporativos en el sector. El grupo cooperativo galo BPCE ha comprado un 7% de su capital, aspira a un asiento en el consejo y blinda la estrategia en solitario de la entidad que preside Josep Oliu. El precio de la acción se ha multiplicado por 10 desde el cierre de 2020, con una opa fracasada por parte del BBVA incluida. A cambio, la prima de la que gozaba por ser la diana de una posible compra se reduce, según apuntan los analistas. Desde el anuncio de la transacción con el banco francés, los títulos ceden en torno a un 1%.
El Sabadell siempre ha estado en las quinielas de una consolidación del sector bancario. Su tamaño, ni muy grande ni muy pequeño, lo convierte en una pieza de relativamente fácil digestión, que exhibe una rentabilidad (RoTE, es decir, sobre sus fondos propios tangibles, que excluyen principalmente el fondo de comercio) del 15% y con capacidad de seguir mejorándola gracias a que se centra en pequeñas y medianas empresas. El BBVA ya trató de hincarle el diente en 2020, pero las conversaciones quedaron en nada. Hace ahora un año, el banco que preside Carlos Torres falló en su intento hostil de comprar a su rival. Entretanto, los accionistas han disfrutado de una cuantiosa revalorización del 900% en seis años. Ningún otro banco español se acerca, ni de lejos, a ese porcentaje. El BBVA y el CaixaBank rozan el 500%, mientras que tanto el Santander como Unicaja y Bankinter se quedan en el entorno del 350%.

La última jugada de Oliu complica las posibilidades de que el Sabadell sea el objetivo de una opa. Entre el BPCE (7%) y la aseguradora suiza Zurich (5%) controlan el 12% de su capital, con un gran peso de los pequeños accionistas –Alantra lo sitúa entre el 30% y el 40%–, que fueron decisivos en la victoria frente al BBVA. La llegada de un posible Gobierno del PP apoyado por Vox abre la puerta, en principio, a un nuevo intento de compra por parte del banco de origen vasco –el Ejecutivo de Pedro Sánchez trabajó activamente en contra–, pero el movimiento reduce esa posibilidad, de acuerdo con la mayoría de los analistas.
Jacques-Henri Gaulard, de Kepler Cheuvreux, es taxativo en un reciente informe: “Creemos que la cotización de Sabadell podría debilitarse, ya que cualquier perspectiva de una opa se ha reducido severamente”. Igual de claro es Francisco Riquel, de Alantra: “Con la entrada amistosa de BPCE, consideramos que [el Sabadell] ha encontrado un caballero blanco que podría defenderlo de otra oferta no solicitada, lo que reduce su atractivo especulativo”, escribe. Los analistas de deuda de Citi también son explícitos: “El Sabadell tiene mucho interés en este acuerdo para ayudar a repeler futuras aproximaciones hostiles (muy probablemente un nuevo intento del BBVA)”. Los expertos de CaixaBank BPI apuntan en la misma línea: “Este anuncio reduce, en cierta medida, la posibilidad de una opa hostil sobre el banco, un escenario cuya probabilidad podría haber aumentado con el anuncio [el 5 de octubre] de elecciones generales anticipadas en España”.
El consenso está de acuerdo en que se reduce la prima de cotización por una posible opa, aunque existe un analista discrepante; es Álvaro Serrano, de Morgan Stanley: “Con la toma de participaciones que hemos visto en otras regiones como Italia [con movimientos en todos los sentidos] y un posible cambio de Gobierno en España, que se opuso a intentos de fusiones anteriores, creemos que el debate sobre el papel del Sabadell en la consolidación paneuropea continuará, y podría sostener las acciones”.
La otra cara de la moneda son las ventajas que puede suponer la alianza con el BPCE para la cuarta entidad financiera por activos en España (detrás de CaixaBank, del Santander y del BBVA). Kepler indica que el acuerdo con el grupo cooperativo francés debería “permitir al banco alcanzar su objetivo de RoTE del 16% en 2027, gracias al uso de las fábricas de producto del BPCE, que ayudarían de forma material a aumentar el número de productos por cliente”. El Sabadell y el BPCE se dan de plazo hasta “comienzos” del próximo ejercicio para alcanzar acuerdos en “banca corporativa y de inversión, leasing [forma de financiación en la que el banco compra un bien y se lo alquila a una empresa durante un plazo] de bienes de equipo, crédito al consumo y negocio internacional de clientes”.
Otro factor, muy de corto plazo y al mismo tiempo muy obvio, es el impacto de eventuales compras adicionales por parte del flamante socio. “La posibilidad de que BPCE eleve su participación del 7% actual al 9,9% puede dar cierto soporte a la cotización del Sabadell”, añaden desde CaixaBank BPI. Comparten la misma idea el analista de banca de UBS y los expertos de la mesa de ventas de Exane BNP Paribas.
La rentabilidad por dividendo es otro ingrediente que suma en el haber del Sabadell, con alrededor del 6% para 2027 y cerca del 7% para 2028, de acuerdo con Alantra. JB Capital calcula que la rentabilidad por dividendo se sitúa en línea con la de Unicaja y CaixaBank y por encima de la del BBVA y Bankinter.
En todo caso, el consenso de analistas asigna al Sabadell un precio objetivo medio de 3,64 euros por acción, según Bloomberg, con poco más de un 3% de potencial de revalorización respecto a su cotización actual. Las casas de análisis más optimistas son JB Capital (4,5 euros por acción), BNP Paribas Exane (4,3), Alantra (4,2) y UBS (3,95 euros por título). Por el contrario, las más cicateras en sus tasaciones son JP Morgan y Royal Bank of Canada, con 3,1 euros por acción en ambos casos, KBW (3,2 euros por título) y Barclays (3,3), de acuerdo con el ranking de la agencia de información económica. La próxima fecha marcada en rojo para los accionistas, que puede mover de forma importante la cotización, es el 29 de octubre, cuando publicará sus resultados de enero a septiembre.