
La irrupción del francés BPCE en el Sabadell complica nuevas fusiones bancarias en España
El mercado ve la transacción como un movimiento defensivo para evitar una tercera opa del BBVA y dificulta uniones con Unicaja o Abanca
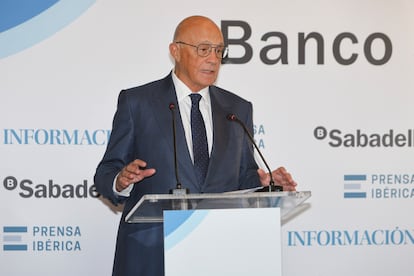
Cuando parecía que nada se movía en el mundo bancario español, una transacción se cerraba entre bambalinas. Se trata de la adquisición del 7% del Banco Sabadell, ampliable al 9,9%, por parte del francés BPCE, comunicada esta martes a la Comisión Nacional del Mercado de Valores (CNMV). Más allá de la sorpresa inicial, la clave estará en qué piezas de dominó se moverán después de ella y hasta qué punto puede bloquear otras fusiones posteriores, con unos pocos bancos en la rampa de salida.
El pinchazo en la opa del BBVA sobre el Sabadell volvió a dejar en sordina el ruido de posibles operaciones en el sector bancario. Se trataba de su segundo intento por unirse al banco catalán, que complicó la oposición declarada del Gobierno. En el sector se instaló la idea de que las fusiones bancarias estaban complicadas en España y menos si estas tenían carácter hostil. Todo dependía de algo cambiase o bien en lo político o bien en las cúpulas de los bancos. Y ese evento apuntaba a ser las próximas elecciones generales, que finalmente se celebrarán el próximo 29 de noviembre, después de las cuales puede emerger un Gobierno del PP y Vox más proclive a este tipo de operaciones.
Los sospechosos habituales son claros. El BBVA mantiene los mismos incentivos que el año pasado, la necesidad de reforzarse en el mercado español y equilibrar el peso en las cuentas del banco de México y Turquía. El Sabadell, en cambio, defiende su andadura en solitario y no venderse si no es a un precio lo suficientemente alto. Su orientación ha sido intentar unirse a bancos más pequeños, como Unicaja o Abanca, con quienes ya negoció una posible operación en plena opa del BBVA. Desde entonces, las quinielas se centran en diversas combinaciones de estos mismos cuatro nombres.
La irrupción de BPCE en el Sabadell, construida en una operación exprés a través de derivados, no hace más que complicar todo este escenario. Obliga a que, si el BBVA quiere intentar la opa por tercera vez tras las elecciones, se siente con ellos y con la aseguradora Zurich a negociar, dado que ambos controlarán hasta el 15%. Además, contempla acuerdos comerciales (en el caso de BPCE aún por concretar) por los que se exigiría una compensación. En el caso de que los catalanes decidan engullir a Unicaja o Abanca, estas alianzas también mandarán y deberán ser tenidas en cuenta. Por ejemplo, el banco andaluz cuenta con acuerdos en seguros con Santalucía, quien es dueño también del 10%.
“La operación de BPCE no afecta al papel que pueda jugar el Sabadell en la consolidación bancaria nacional. Si aparece alguna oportunidad, la aprovechará independientemente”, señalan fuentes próximas a la entidad catalana.
El mercado, sin embargo, lo ve con menos claridad. Un informe de Citi publicado tras anunciarse la transacción la describe como un movimiento defensivo de los catalanes “ante un posible cambio del contexto político tras las próximas elecciones en España”. Intesa San Paolo abona esta teoría: “Creemos que esta operación se negoció antes del anuncio de elecciones generales realizado ayer por el presidente del Gobierno español, Pedro Sánchez. Consideramos que la convocatoria de elecciones anticipadas, que se celebrarán ahora el 29 de noviembre, también podría facilitar las operaciones de fusiones y adquisiciones (M&A) en el país, ya que creemos que un posible cambio de Gobierno podría tener una orientación más favorable al mercado”.