
Inditex: El crecimiento estructural refuerza las previsiones a futuro
Los analistas destacan la diversidad de ingresos, la resiliencia ante la inflación y el potencial de marcas más allá de Zara
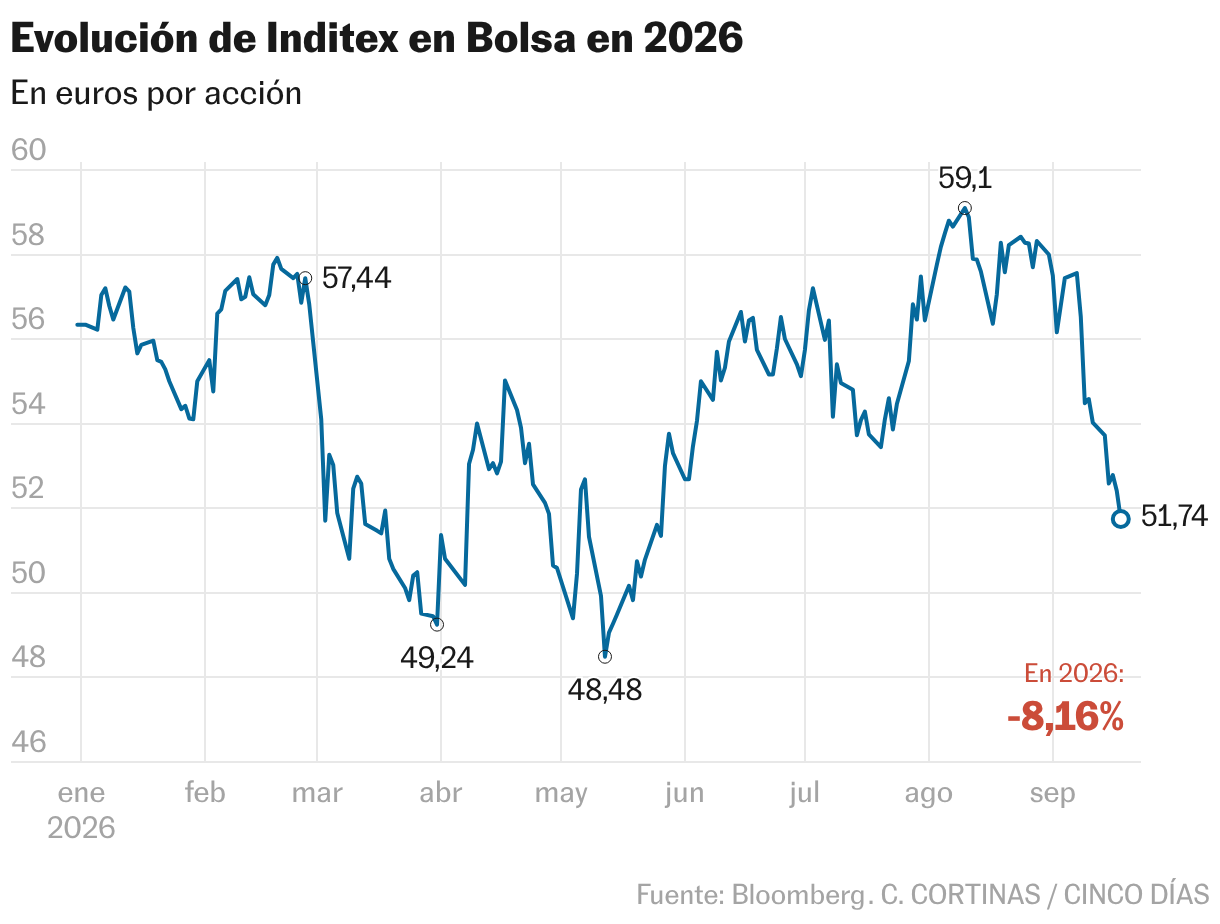
Inditex ha entrado en terreno negativo en el año con un descenso del 7,8%. La acción comenzó a perder pulso una vez que tocó máximos en agosto, y ha acentuado la debilidad tras la presentación de los resultados el 9 de septiembre. El balance en conjunto no ha sido decepcionante para el mercado, con un semestre fiscal (de febrero a julio) que ha marcado récord. La partida de costes, sin embargo, ha encendido cierta alarma entre algunos inversores al crecer el 8,3% en el periodo y el 10% en el segundo trimestre.
En todo caso, la posición de los analistas sigue siendo favorable para la empresa y las recomendaciones siguen inclinándose al lado positivo: el 70% son de compra y el 27% de mantener. “La conclusión clave de los resultados del segundo trimestre de Inditex no debería ser el incumplimiento del 3% en el ebit —atribuible a los gastos operativos (principalmente de transporte por el repunte del precio del combustible)— sino más bien que las expectativas de beneficios están sólidamente respaldadas por la extraordinaria fortaleza de los ingresos”, comenta Jefferies.
El banco otorga a la acción del grupo textil una de las valoraciones más altas: 67 euros, el 29% más, frente a los 60,74 euros de media del consenso, y fundamenta su tesis de compra en tres aspectos: la cadena de suministro, que le permite comercializar moda con mayor precisión y puntualidad que sus competidores; potencial para ganar cuota de mercado en un entorno marcado por incertidumbres macroeconómicas y para mantener un crecimiento orgánico de dígito alto, y una valoración atractiva.
En concreto, Jefferies pronostica una expansión del PER desde unas 20 veces (estimadas para 2028) hasta un rango de entre 20 y 25 veces, y una aceleración del flujo de caja hasta los 6.100 millones en el periodo 2026-2027, frente a una media de 4.800 millones en los dos últimos años.
Los costes seguirán siendo un lastre para el negocio en la segunda parte de su ejercicio fiscal. Pero, en opinión de Bank of America, “las mejores expectativas de crecimiento compensan con creces la presión de los mismos”. Asimismo, los expertos destacan “las oportunidades de crecimiento a largo plazo que ofrece más allá de Zara”. Inditex presentará su plan de desarrollo para los próximos tres años en marzo, coincidiendo con la publicación del balance del ejercicio. “Dará continuidad a la tasa de crecimiento anual compuesto de la superficie bruta del 5% estimada para 2025-2027 y, a nuestro juicio, podría apoyarse en la expansión de sus formatos más pequeños: Lefties, Bershka, Stradivarius y Oysho”, añade Bank of America. En este sentido, Goldman Sachs explica que el impulso de los ingresos del 9% en el primer semestre se debe a un avance del 6% en Zara y de más de un 10% para los formatos distintos (destacando Stradivarius y Bershka con cerca de un repunte del 20%), “lo que ilustra la diversa base de facturación del grupo —aún con potencial de desarrollo— con una cuota de mercado global todavía modesta (en torno al 2%) repartida entre ocho formatos”.
De cara al futuro más inmediato, Barclays considera que el crecimiento del 9% de las ventas a tipo constante registrado a principios del tercer trimestre (frente a comparativas de uno, dos y tres años del 9%, 11% y 14%, respectivamente) aporta gran confianza en la oportunidad a largo plazo; “se trata de un dato sumamente impresionante, tanto por parte de la escalada de Inditex como del comportamiento de otros segmentos del sector de consumo discrecional”, dice.
Barclays tiene una recomendación de compra sobre Inditex frente a una posición neutral en el sector de retail. La firma destaca que “Inditex es una empresa de alta calidad con un modelo resiliente, un fuerte impulso de marca, perspectivas de crecimiento interesantes, un balance sólido, una atractiva generación de flujo de caja libre (FCF) y retornos de efectivo, además de contar con una trayectoria histórica sólida”. “Valoramos positivamente su capacidad de fijación de precios y su gestión de inventarios en un entorno inflacionista de costes de ventas”, asevera.
El balance que hace Bankinter del grupo textil es que “evoluciona hacia un modelo más maduro, con mayor necesidad de reinversión de los flujos generados para alimentar el crecimiento, y márgenes soportados por ese crecimiento (apalancamiento operativo), más que por continuas ganancias de productividad y eficiencia”. Destaca, por otro lado, “un modelo de negocio distintivo, resiliente y difícil de replicar, y que sigue siendo superior al de sus competidores”.
Mientras, XTB comenta que “en ocasiones, al mercado se le olvida que Inditex crece incluso cerrando tiendas”, y prevé que “al ritmo actual de generación de caja podría realizar recompras de acciones más agresivas, manteniendo siempre una sólida posición de caja neta”. El próximo 2 de noviembre repartirá un dividendo de 0,875 euros correspondiente al resultado de 2025.