
El Santander supera los dos billones de activos tras la compra de Webster y pugna por el trono de la banca europea
La entidad española es la de mayor capitalización, pero la tercera en volumen tras las francesas BNP Paribas y Credit Agricole
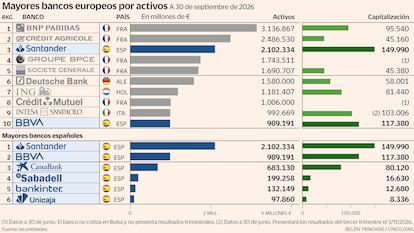
El Banco Santander ha dado un gran salto con la adquisición del estadounidense Webster. De acuerdo a las cuentas del tercer trimestre —las primeras que recogen la adquisición de la entidad norteamericana, dado que la adquisición de esta se cerró en agosto—, el banco ha alcanzado los 2,1 billones de euros en activos, desde los 1,9 billones que tenía hace tres meses y de los 1,8 billones con los que inició el año.
La abultada cifra permite al Santander consolidarse en la tercera plaza como mayor banco de la Unión Europea, por detrás de los franceses BNP Paribas y Crédit Agricole. Deja atrás a las entidades galas BPCE y Société Générale, en los 1,7 billones cada una. La toma del banco estadounidense por 12.000 millones, además, también acerca al Santander al dúo de cabeza: recorta la distancia con Crédit Agricole a menos de 400.000 millones, si bien se queda todavía a algo más de un billón de BNP Paribas.
Resulta paradójico cómo se altera la clasificación cuando se atiende al correlato en Bolsa. Según la capitalización, el Santander es el mayor banco Europeo con una gran diferencia y con cerca de 150.000 millones de tasación bursátil. El segundo es el BBVA, con 117.000 millones, seguido por los italianos Unicredit (112.000) e Intesa San Paolo (103.000). Para encontrar al primero banco francés, BNP Paribas, hay que bajar a la cuarta posición.
La tortilla se ha dado la vuelta frente a lo que ocurrió hace más de una década, durante la Gran Recesión, cuando los países del sur de Europa despertaban los recelos de los inversores, que preferían a los del norte. Ahora, las entidades más valoradas por la Bolsa son los bancos españoles e italianos, por encima de franceses y alemanes. Así, el Santander cotiza a 1,3 veces su valor en libros, e Intesa, a 1,6 veces, mientras que las acciones de BNP Paribas lo hacen con descuento.
Las razones detrás de este fenómeno pueden ser múltiples. Es cierto que el Santander ha experimentado en los últimos tiempos intensas subidas en Bolsa. Así, en los últimos 12 meses suma un 17% y desde enero de 2025 más que duplica su valor. BNP Paribas, en cambio, se revaloriza un 32% en 12 meses y un 50% desde principios de 2025. En los últimos meses ha pesado sobre el valor las dudas hacia la economía francesa, por su alto nivel de deuda y la necesidad de emprender una senda de consolidación fiscal ante nuevas subidas de tipos y de encarecimiento del coste del pasivo público. También se teme la inestabilidad política ante las próximas elecciones.
Por el lado de abajo de la tabla, el BBVA consigue colarse en la décima posición, si bien se queda cerca de lograr el billón de activos. Es posible que sea desplazado del puesto esta misma semana, cuando sus inmediatos competidores Intesa San Paolo y Unicrecit presenten resultados. Los tres están prácticamente empatados justo por debajo del billón. Los primeros lo harán este martes, 3 de noviembre, y es posible que sobrepasen esa cota. Y los segundos, el lunes próximo, 9 de noviembre. A su favor, y en contra del banco español, está que ambos se encuentran inmersos en sendas operaciones coporativas que les meterán esteroides a la cifra de manera inorgánica. El primero, con la controvertida opa sobre Monte dei Paschi Siena y el segundo, en hacerse con el alemán Commerzbank. El BBVA, sin embargo, fracasó en su opa por el Sabadell hace un año y apuesta por crecer en solitario, un proceso mucho más lento.
Paralelamente, la operación de Webster sí permite al Santander alzar el vuelo como el banco español más grande. Con esos 2,1 billones más que duplica el tamaño del BBVA. La diferencia en capitalización es menor, de unos 30.000 millones; y en beneficios, computando las ganancias de este año hasta septiembre, de unos 11.000 millones. Al crecimiento del Santander también contribuye la adquisición del británico TSB al Sabadell, que se rubricó en mayo y empezó a computar en los resultados del primer semestre, y le resta la venta de su negocio en Polonia a Erste, igualmente cerrada en este ejercicio 2026.
En cualquier caso, todas estas clasificaciones son juego de niños cuando se amplía el foco. Ni con la toma de Webster o TSB el Santander consigue colocarse entre los bancos más grandes del mundo por activos. La clasificación está dominada por los chinos, que ocupan las cuatro primeras posiciones, seguidos por bancos estadounidenses como JP Morgan y Bank of America, el quinto y sexto. El primer banco de la zona euro es BNP Paribas, en la séptima posición, con Crédit Agricole en la novena y el Santander, en la decimoquinta.
El escaso tamaño de los bancos europeos para competir con entidades estadounidenses y asiáticas es una preocupación compartida tanto por las instituciones europeas como por el sector, si bien las soluciones son distintas. Los bancos ponen el foco en las crecientes demandas de capital en Europa, que afirman les impide competir de tú a tú con entidades de otros lados del mundo. Para instituciones como el Banco Central Europeo (BCE) o la Autoridad Bancaria Europea (EBA) la cuestión está en los recelos de los bancos por acometer grandes fusiones transfronterizas para construir gigantes bancarios paneuropeos.
Este debate se está teniendo actualmente en el seno de la Comisión Europea, que se ha comprometido a proponer un paquete legislativo a principios del año próximo en su intento por simplificar la normativa bancaria. Los bancos intentan que reorganice los cálculos de capital y establezca un límite ara estos requerimientos, mientras también aspiran a reformas que completen la unión bancaria y faciliten esas fusiones transfronterizas. En concreto, se fija como prioridad la construcción de un fondo de garantía de depósitos común.