
El Sabadell reduce el beneficio de enero a septiembre un 1%, hasta los 1.376 millones
La entidad busca salvar el bache posterior a la opa y confía en incrementar los ingresos en el cómputo anual
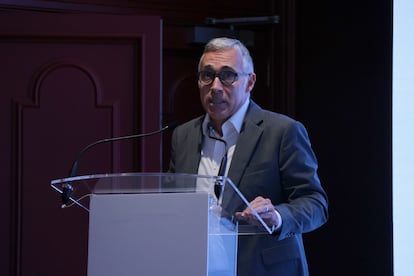
El Sabadell trata de remontar el vuelo tras el bache posterior sufrido tras la opa fallida del BBVA, resuelta hace ahora un año. El banco catalán ha registrado un beneficio entre enero y septiembre de 2026 de 1.376 millones de euros, un 1% menos que en el mismo periodo del año anterior. La cifra aún incluye los 79 millones que aportó TSB, su antigua filial británica, que vendió al Santander en mayo. Sin computarlo, las ganancias subirían un 13%.
La entidad busca remontar con los ingresos al alza, que han virado y comienzan a crecer en la comparación con el mismo periodo del año anterior, un 1%, hasta los 3.777 millones de margen bruto. El margen de interés, pese a las subidas en el precio del dinero decretadas por el Banco Central Europeo (BCE) en los últimos meses, cede un 0,6% hasta los 2.694 millones, mientras que las comisiones suben un 2,1%, a los 983 millones.
El escenario es más positivo si se atiende al cómputo solo del tercer trimestre. En ese caso, el margen de intereses sube un 2,4% frente a segundo trimestre, de modo que el banco espera acelerar en el último trimestre del año y que esta magnitud (que mide lo que un banco percibe por prestar dinero menos lo que gasta en pagar por las cuentas corrientes y depósitos) suba un 1% en el conjunto del año. En cuanto a las comisiones, mejoran un 3,7% frente al segundo trimestre, hasta los 340 millones de euros, gracias a la ampliación del acuerdo con Amundi. La entidad espera que esta cifra se incremente en todo el año un 4%. Todo ello ha permitido que la rentabilidad, medida como ROTE, se incremente hasta el 14%.
El banco confía en recuperar músculo comercial para cimentar esta remontada de los resultados. Hasta el momento, registra un crecimiento del crédito vivo del 4% anual, hasta los 124.913 millones. En pymes y grandes empresas, la inversión crediticia se ha situado en 45.599 millones de euros, lo que representa un aumento del 3%, mientras que en hipotecas aumenta un 3,5% anual hasta los 40.716 millones, con un incremento de la producción del 5% frente al trimestre anterior. En crédito al consumo, el saldo vivo ha crecido un 12,7%. Con respecto a los recursos de los clientes, crecen un 5,6% con un incremento del 8% de los recursos fuera de balance (fondos de inversión y planes de pensiones).
La cifras publicadas se benefician de las pluasvalías generadas por la venta de la filial británica. El Sabadell acordó esta desinversión en el verano de 2025, en plena opa hostil del BBVA. Pero no cerró la transacción hasta mayo de este año, casi un año después. Fue entonces cuando computó la venta contablemente y se apuntó esos 322 millones de euros de ganancias. Por el lado contrario, también sufre un efecto negativo de 88 millones por el plan de prejubilaciones puesto en marcha que se incluyó en el primer trimestre y por el que espera ahorrarse 40 millones al año a partir de 2027. Confía en cerrar el año con un incremento de los costes del 2%, mejor de lo esperado.
En cuanto a la solvencia, la entidad registra una ratio CET 1 (la que mide el capital de máxima calidad) del 13,12%. La morosidad cae al 2,4%.
Finalmente, el consejo de administración del banco también ha acordado el pago de un dividendo a cuenta en efectivo de 7 céntimos por acción el próximo 29 de diciembre, lo que supondrá el reparto de 325 millones de euros. El pago es adicional al programa de recompra de acciones por importe de 331 millones de euros que inició en julio, del que aún quedan 57 millones por ejecutar (un 17% del total), y se produce tras el abono en mayo de un dividendo extraordinario de 50 céntimos en efectivo por acción tras la venta de TSB.