El Ibex ha preferido darlo todo en la recta final de la negociación y ha finalizado su séptima sesión consecutiva al alza. Su máximo en la jornada ha sido de 10.190 puntos, muy cerca del cierre de 10.181,2 puntos. En el peor momento las caídas han llegado a superar el 1%.
Los analistas en todo caso recomiendan toneladas de cautela. En los mínimos de septiembre, el Ibex llegó a tocar los 9.200 puntos y después inició un importante rebote. Desde Noesis aseguran que la actual es una reacción de "plazos muy cortos" y señalan con el dedo los niveles de 10.193 y 10.353 puntos como referencias claves al alza. Los soportes cruciales están en los 9.500 y los 9.688 puntos.
La apertura plana en Wall Street ha sido la varita mágica para los inversores en las Bolsas del Viejo Continenete. Ni el Dow Jones, ni el Standard & Poor's ni el Nasdaq registran oscilaciones signficativas al cierre de las Bolsas del Viejo Continente. Los datos conocidos sobre las peticiones de subsidios de desempleo la semana pasada han sido levemente positivos (hubo 263.000, frente a las 274.000 esperadas).
Pero el mercado continúa creyendo que no se moverán los tipos antes de 2016: ahora el 63% de los economistas considera que Janet Yellen subirá el precio del dinero desde el cero que impuso Ben Bernanke a finales de 2008 el 27 de enero. Hace unas semanas, la mayoría apostaba por un alza inminente, el próximo 28 de octubre o el 16 de diciembre.
En el selectivo español las entidades financieras continúan liderando las subidas. Popular (4,02%), Sabadell (3,9%) y CaixaBank (2,6%) se han anotado las mayores subidas. Aena, que ha recibido una recomendación positiva de Citi, también ha despuntado con un alza del 1,89%. Los colistas han sido OHL –mañana arranca su ampliación de capital por 1.000 millones–, que se ha dejado un 2,8%, y Abengoa (–4,92%), que el sábado celebra la junta de accionistas en la que aprobará la ampliación de capital de 650 millones que supondrá su salvamento financiero.
Alemania, o su economía, es la locomotora de Europa, ya se sabe. Pero no pasa precisamente por sus momentos más brillantes. Sus exportaciones cayeron un 5,2% en agosto y el escándalo de Volkswagen constituye una seria amenaza para el fabricante, pero ha dejado de ser un problema que, aparentemente (y al menos por ahora) siga constituyendo una amenaza para los inversores.
No es la única empresa alemana que preocupa. Deutsche Bank, el primer banco de Alemania, prevé una pérdida neta de 6.200 millones para el tercer trimestre por depreciaciones de 5.800 millones de euros en la banca de inversión. "Comienza el período de profit warnings antes de las publicaciones de los resultados dle tercer trimestre", advierten desde Carax. "Cuidado, sobre todo con las compañías con balances más débiles y perspectivas de beneficios más inestables (sectores metales y minas, utilities, bancos).
El BCE considera que aún es prematuro concluir que el debilitamiento de las economías emergentes, especialmente China, ha tenido efectos en la zona del euro pero hace hincapié en que la recuperación será más lenta. “Los desafíos que afrontan las economías emergentes nublan las perspectivas globales y es poco probable que se vayan a reducir rápidamente”, asegura en las actas de su última reunión del pasado 3 de septiembre.
Cerradas las Bolsas del Viejo Continente, la Reserva Federal (Fed) también hará públicas las de la reunión del 17 de septiembre de su Comité de Mercado Abierto (FOMC). Se espera que a las 20.00 (hora española) se conozca alguna pista más sobre qué hará el Banco central de Estados Unidos.
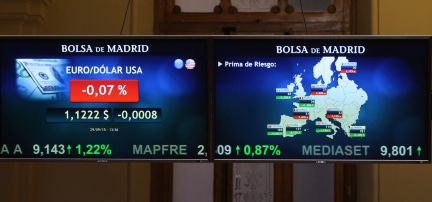
La prima de riesgo española no se inmuta, y permanece en la órbita de los 124 puntos básicos. El rendimiento del bono alemán a 10 baja al 0,58% desde el 0,593% del cierre previo. Mientras, el bono español pasa de dar el 1,839% a ofrecer el 1,825%.
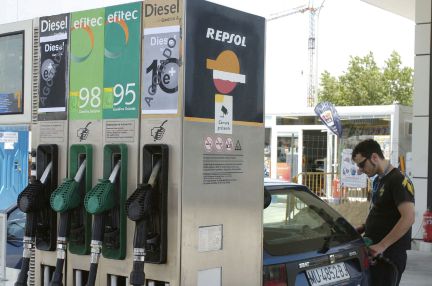
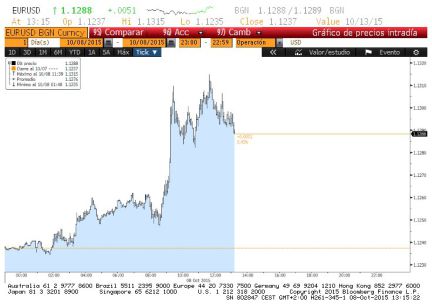
El euro sube y se cambia a 1,127 dólares, frente a los 1,1235 de ayer. El petróleo Brent, por su parte, abre al alza al cotizar a 51,41 dólares, una subida del 0,156 % frente al cierre de la jornada anterior.
Petróleo. El barril de crudo Brent para entrega en noviembre abrió hoy al alza al cotizar a 51,41 dólares, una subida del 0,156 % frente al cierre de la jornada anterior. (Foto: EFE)
Renta fija. La prima de riesgo española inició la jornada de hoy con un ascenso de un punto básico que la situó en 126 puntos, debido a la caída del rendimiento del bono alemán a diez años, que bajó al 0,573% desde el 0,593% del cierre previo. (Foto: EFE)
Los mejores de la apertura. Pasados pocos minutos desde que la Bolsa comenzara la sesión, Técnicas Reunidas, Grifols y Sacyr avanzan las mayores posiciones. Los puestos de farolillo rojo son para OHL, Telefónica y Abengoa.
Carax-AlphaValue mejora a Técnicas. La firma de análisis revisa al alza la recomendación de Técnicas Reunidas desde reducir a añadir, con precio objetivo de 44,2 euros. Hoy las acciones de la empresa de ingeneria petroquímica avanzan un 0,7%, hasta los 41,43 euros.
Caixabank, uno de los bancos elegidos por Macquiare. La entidad financiera catalana pasa a formar parte de la lista de bancos europeos favoritos de Macquiare. Las acciones de Caixabank ceden un 0,5%, hasta los 3,77 euros.
Deutsche Bank cae tras el "profit warnings". Las acciones de la entidad alemana caen alrededor del 2%. Ayer, a cierre de mercado, anunción una revisión a la baja de sus previsiones de beneficio para el tercer trimestre. El equipo directivo propondrá la reducción o suspensión del dividendo por los resultados del ejercicio 2015. Desde Carax-AlphaValue valoran esta decisión: "Seguimos prudentes en el valor debido a la falta de visibilidad de su negocio, la debilidad de su balance y los continuos litigios en los que está presente. Nuestro analista ya comentaba en sus recientes notas que la llegada del nuevo CEO supondría una “limpieza” para comenzar su nueva etapa con el “marcador a cero”. Y el accionista debe pagar la cuenta y los trapos sucios". (FOTO: EFE)
Sesión plagada de referencias. La jornada se presenta repleta de referencias macroeconómicas, cuando se inicia la Asamblea Anual del Fondo Monetario Internacional (FMI) y el Banco Mundial (BM) con sendas ruedas de prensa de sus respectivos líderes, Christine Lagarde y Jim Yong Kim.
Petróleo. Sigue el alza del crudo. El precio del barril de la OPEP subió con fuerza el miércoles al cotizar en 48,24 dólares, un 4,5% más que la jornada anterior.
OHL cae un 3%. Las acciones de OHL se anotan la segunda mayor caída del Ibex 35 a las puertas de la ampliación de capital por 1.000 millones que ha iniciado el grupo presidido por Juan Miguel Villar Mir, y que contempla reducir desde el 59,6 % al 50,01 % su participación en OHL.
Crecimiento de Alemania. Los principales institutos económicos de Alemania prevén que la mayor economía europea crezca este año un 1,8 %, frente al 2,1 % que pronosticaron en el informe de primavera, por el enfriamiento de la economía global.
Media sesión. El Ibex 35 reducía algo las pérdidas a media sesión (-0,41%) y luchaba por mantener la racha alcista de seis sesiones consecutivas en positivo, lastrado principalmente por Telefónica. El selectivo ponía en riesgo los 10.100 puntos, con la prima de riesgo española anclada en los 125 puntos básicos.
Divisas. El euro sube hoy y se cambia a 1,1295 dólares, frente a los 1,1260 dólares en las primeras horas de la negociación europea del mercado de divisas.