
La prima de riesgo francesa rompe la barrera de los 150 puntos tras las protestas
La rentabilidad del bono soberano de Francia a una década roza el 5% por las dudas sobre sus cuentas
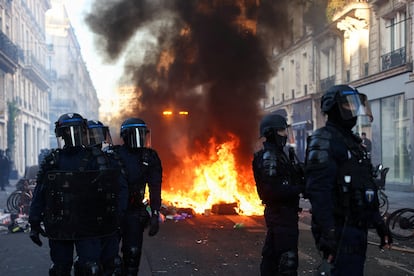
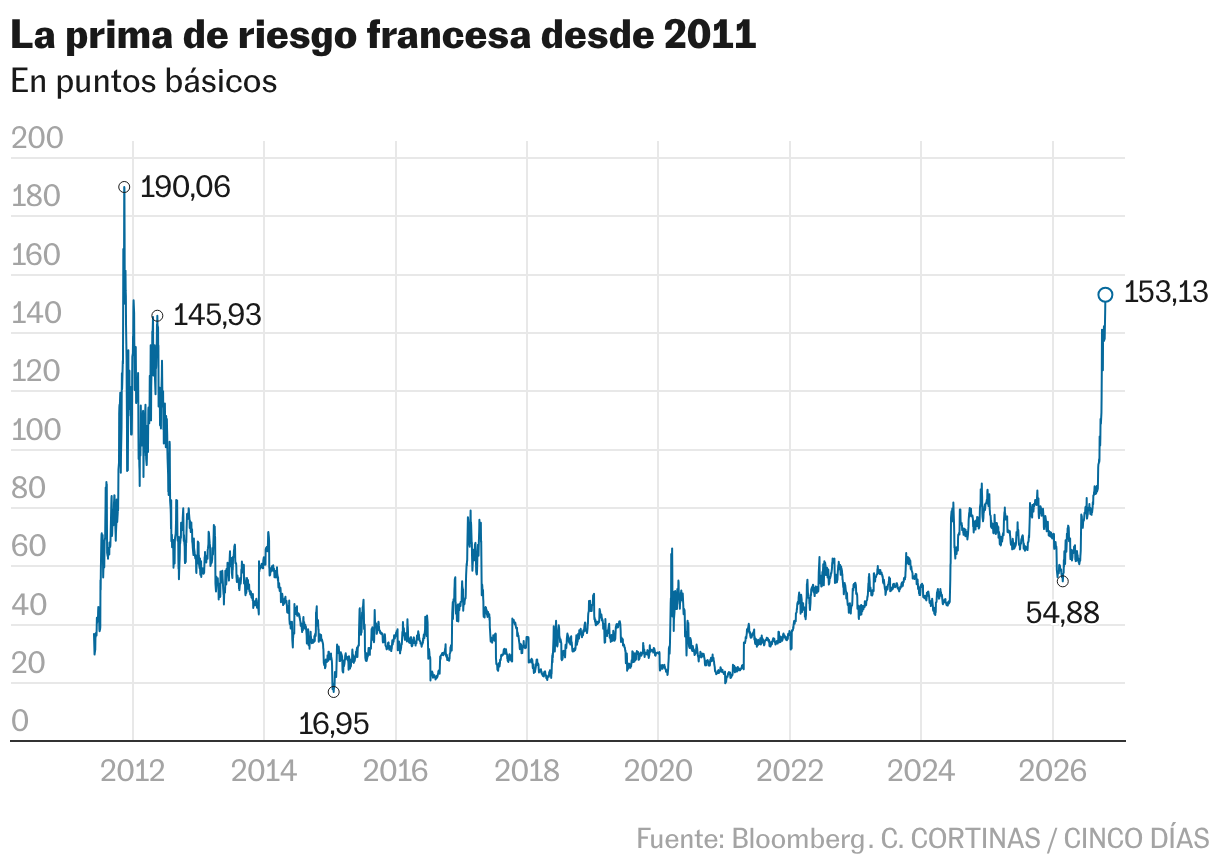
La calma volvió a las calles francesas en la noche del lunes, pero en el mercado la escalada de tensión continúa. La prima de riesgo este lunes ha roto la barrera de los 150 puntos, hasta situarse en 153, niveles que no se alcanzaban desde hace más de una década, con la crisis del euro. La rentabilidad del bono soberano francés a 10 años roza el 5%, a la espera de que se impongan medidas para ajustar las cuentas públicas.
Olli Rehn, mimbro del consejo de gobierno del Banco Central Europeo, ha afirmado este martes que el aumento de la prima de riesgo francesa se debe a factores tanto globales como específicos, con una importante influencia de los elevados déficit públicos, que en el caso de Francia es del 5,4% sobre el PIB. “Todos los países de la zona del euro deben controlar sus déficits públicos y garantizar así la sostenibilidad de su deuda”, ha afirmado desde el parlamento finlandés.
El ministro de Finanzas francés, Roland Lescure, tiene previsto reunirse con federaciones empresariales, bancos y aseguradoras, que deberán hacerse cargo de buena parte de los daños provocados por las protestas. Además, Lescure planea anunciar medidas de apoyo a los negocios directamente afectados, que ya superan los 3.000. El índice bursátil francés de referencia vuelve a caer este martes, algo más de un 0,5%. En el epicentro de las caídas está el sector del lujo, después de que, durante los disturbios del fin de semana, se saqueasen establecimientos de marcas de alta gama como Louis Vuitton, Christian Dior o Rolex. Para estas empresas las revueltas conllevan diversos riesgos por “daños materiales directos, pérdida de ventas durante la campaña previa a Navidad y por el impacto en el turismo”, aseguran desde Xtb.
Los analistas de UBS temen que el escepticismo de los mercados se contagie a otras economías de la eurozona, con el foco puesto específicamente en Italia y España, que hasta el momento mantiene la prima de riesgo moderada, incluso con bajadas en la jornada de este martes. DNB Carnegia, banco de inversión líder en los países nórdicos, apunta a que la situación “reduce la necesidad de aumentos rápidos de los tipos de interés” por parte del BCE, por lo que aplazan siguientes movimientos al alza para diciembre y marzo del año que viene.
En Francia, según Benjamin Schroeder, estratega senior de ING, “la falta de voluntad para tomar decisiones desagradables pero necesarias probablemente mantendrá los diferenciales sobre los bonos alemanes en una senda que los lleve a probar los máximos recientes”, que ya se sitúan en niveles no vistos desde 2012. Schroeder añade que “las protestas ponen de manifiesto que cualquier gobierno tendrá dificultades para implementar reformas ante la resistencia generalizada de la ciudadanía”.
Patrick Barbe, gestor de Neuberger, se muestra más positivo en su último análisis, al destacar que “las elecciones al Senado en Francia hace unas semanas confirmaron un cierto grado de estabilidad política, ya que el centro-derecha conservó el control de la cámara alta”. Barbe sostiene que la difícil votación sobre el presupuesto público prevista para este otoño había hecho que mantuviesen una posición corta en los bonos franceses, pero que, la reciente ola de ventas alcanzó un nivel tal que les ha llevado a volver a una posición neutral.
En las próximas horas, el estratega de ING apunta a que “probablemente habrá más noticias sobre el presupuesto de 2027, ya que el Parlamento tiene previsto votar por primera vez la sección de ingresos del proyecto de ley de finanzas”. Una votación que espera que sea complicada, porque “los partidos siguen más preocupados por posicionarse de cara a las próximas elecciones [previstas dentro de seis meses] que por abordar el problema fiscal”. Para evitar un bloqueo, Schroeder señala que el gobierno “tiene la opción de eludir al Parlamento para impulsar sus planes de consolidación fiscal, aunque arriesgándose a una moción de censura”. El próximo desafío para los diferenciales franceses se presenta a finales de esta semana con la revisión de calificación de la deuda nacional programada por Moody’s.