
BNP abandona su cautela con el Sabadell tras 15 años y le da un potencial del 16% en Bolsa
Los expertos del banco galo elevan su recomendación de neutral a sobreponderar
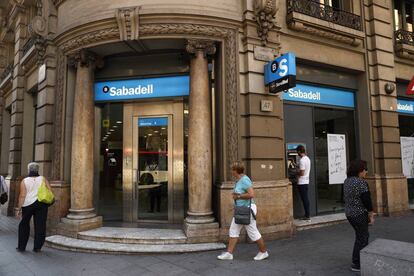
A punto de cumplirse un año del fracaso de la opa del BBVA sobre el Sabadell, ambas entidades siguen avanzando por separado y tratando de convencer a los inversores con nuevas estrategias. Mientras el BBVA mantiene el foco en la generación de capital, el banco catalán ha reforzado la retribución al accionista y renovado parte de su equipo directivo. Tras dispararse cerca de un 80% durante el año y medio que duró la operación, las acciones del Sabadell han moderado su comportamiento y acumulan una subida del 14,8% desde que la oferta quedó definitivamente descartada.
Pese a esta evolución más contenida, las firmas de análisis continúan viendo recorrido en el valor y empiezan a revisar al alza sus expectativas antes del arranque de la campaña de resultados. Una semana después de que JB Capital situara al Sabadell y Bankinter entre sus principales apuestas dentro de la banca ibérica, BNP Paribas ha elevado su recomendación sobre la entidad a sobreponderar desde neutral. La firma abandona así una postura cautelosa que había mantenido sobre el banco durante los últimos 15 años.
Los expertos consideran que el relevo en la cúpula abre una oportunidad para reducir la brecha histórica de rentabilidad frente a competidores como CaixaBank o Bankinter. En su opinión, el grupo dispone de margen para mejorar resultados mediante un mayor peso de las comisiones en negocios como la gestión de activos y los seguros, una reducción de los costes asociados a la gestión de activos problemáticos cuando expire el acuerdo con Intrum en 2027 y una mayor eficiencia operativa derivada de la reorganización de la plantilla.
Con estas palancas, BNP confía en que el negocio del banco siga mejorando y que la rentabilidad sobre el capital tangible (RoTE) podría alcanzar el 19% en 2028, un nivel superior al de buena parte de la banca doméstica española. Esta visión más optimista ha llevado a la firma a revisar al alza sus previsiones de beneficio para los próximos tres ejercicios, situándolas entre un 7% y un 10% por encima del consenso del mercado para 2027 y 2028.
Junto a la mejora de recomendación y de las estimaciones, BNP ha elevado también el precio objetivo del Sabadell hasta los 4,30 euros por acción, lo que implica un potencial de revalorización superior al 16% respecto al cierre del miércoles. Solo JB Capital se muestra más optimista: la firma otorga al banco una valoración de 4,50 euros por acción. El consenso recopilado por Bloomberg, en cambio, mantiene una posición mucho más prudente y sitúa el precio objetivo medio en 3,6 euros. Desde los niveles actuales supondría un corrección cercana al 2%. En lo que va de 2026, el Sabadell se revaloriza un 28,9%, frente al 28,5% de Unicaja o el 24% del BBVA.